※ 本記事は機械株リサーチシリーズの一つです。
【更新版:2026年10月30日】2026年10月30日(15:30)発表の2027年3月期 第2四半期(中間期)決算短信〔IFRS〕、決算説明会資料、自己株式取得の適時開示に基づき、全面的に改訂しました(初版: 2026年6月20日)。株価・バリュエーションは10月30日終値(決算発表は大引け後のため未反映)で再計算しています。レーティング基準はv2.2に改定しました(品質7軸とバリュエーションを分離)。初版の★(v1)とは採点方法が異なるため、単純に比較できません。
三菱電機(6503・東証プライム)は、FA(ファクトリーオートメーション)システム、電力・社会インフラ、防衛・宇宙、空調・家電、パワー半導体までを手がける売上約6兆円の総合電機です。シーケンサ(PLC)・サーボ・インバータ・放電加工機などのFA機器で世界上位に入り、レーダーや誘導弾などの防衛、受変電・UPS・パワー半導体などのデータセンター関連にも強みを持ちます。【需要ドメイン:FA自動化(AI・半導体向け設備投資)を核に、防衛・データセンター/電力インフラ・空調まで分散する総合電機型】
10月30日に発表された上期(4〜9月)決算は、売上高3兆1,251億円(前年同期比+14.4%)、調整後営業利益3,447億円(+68.5%)で、いずれも上期として過去最高でした。FAシステムの調整後営業利益は332億円→822億円(2.5倍)、受注は+48%です。通期の調整後営業利益予想は6,200億円→7,100億円(前期比+41.6%)へ上方修正されました。同時に、上限2,000億円の自社株買い(11月1日〜2027年3月31日)と2,300万株の消却も発表しています。
一方で、純利益予想は4,950億円→4,650億円へ300億円引き下げられました。10月16日に決めた自動車機器事業の50%を鴻海(フォックスコン)系に譲渡する取引に関連して、約1,000億円の減損損失を計上する見込みのためです。株価は決算発表前の10月30日終値で4,640円(前日比−4.2%)と、7月末(5,912円)から21.5%下げています。本記事では、決算短信・説明会資料・EDINETのデータに加え、機械株として押さえる3点(受注統計との連動/仕向け地別売上比率/想定為替と感応度)を最新値に更新し、競争環境を洗い直したうえで、バリュエーション・Peer比較・レーティングを付けました。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
30秒サマリー:上期は売上+14.4%・調整後営業利益+68.5%で、調整後営業利益率は7.5%→11.0%に上がりました。牽引役はFAシステム(売上+28%・利益2.5倍・利益率17.1%)、防衛・宇宙(利益2.5倍)、空調・家電(利益+64%)です。ただし、減価償却方法の変更(定率法→定額法)で上期の営業利益が197億円押し上げられ、持分法投資利益も488億円(前年同期187億円)に増えています。株価は4,640円で、会社予想EPS 227.20円に対する予想PERは20.4倍、減損約1,000億円の影響を除いた推計EPS約276円に対しては約16.8倍です。初版時(予想PER約26倍)からは大きく下がりました。品質★★★☆☆(42/70)、価格C(適正)と評価します。業績は計画を大きく上回るペースですが、株価はFA・機械株全体の調整に巻き込まれ、直近3ヶ月でTOPIXを21pt下回りました。
総合評価:品質★★★☆☆(42/70)/価格C(適正)— 業績は加速、株価は逆行
v2.2の基準で採点し直した結果、品質スコアは42点となりました。初版(v1)は46点でしたが、v1はバリュエーションを7軸に含めていたため、点差をそのまま比較することはできません。今回は①成長性・②収益性・④競争優位性・⑦リスク耐性が7〜8点と高い一方、⑤需給ポジション(直近3ヶ月の株価がTOPIXを21pt下回った)が1点と全体を押し下げています。③収益の質は、持分法投資利益の増加と会計上の見積り変更、相次ぐ事業売却・買収で期間比較が難しくなっていることを反映して6点としました。点数の低さは、主に株価の下落によるもので、業績の悪化を意味しません。
| 品質スコア | ★★★☆☆(42/70) |
| 価格判定 | C(適正)— マルチプルの中心値は現値比−2%〜+7%(推計)。DCFは下回る |
| 資本イベント素地(TOB/MBO) | 該当なし(時価総額約9.8兆円・PBR約2.0倍・親会社なし) |
| 国策アライン度(防衛) | 6/10(やや高い)— 防衛・宇宙の売上は+33%と到達経路を確認。ただし全社売上の約9% |
| テーマ適合度(AIデータセンター) | 16/40(中程度)— 関連需要は会社も言及するが、売上額は非開示 |
| 上抜け素地 | 1/6(⑥カタリストを−1調整) |
| 評価軸 | スコア | 根拠(数値) |
|---|---|---|
| ①成長性 | 7/10 | 売上の3期CAGRは5.6%(2023/3期5兆37億円→2026/3期5兆8,947億円)。今期計画は売上+11.1%・調整後営業利益+41.6%、上期受注はFA+48%・半導体+68%。ただし増収のうち約1,370億円は為替、買収(Nozomi Networks等)の寄与もあり8点には届かない |
| ②収益性 | 7/10 | 調整後営業利益率は8.5%(2026/3期)→10.8%(今期計画)、上期11.0%。一人当たり営業利益288万円(前期比+10.2%)で、従業員+0.3%・平均年収+5.1%を吸収。ただしファナック(約24%)など FA専業との差は大きく、ROEは9.7% |
| ③収益の質・連結範囲 | 6/10 | 持分法投資利益が税前利益の12.1%(2Q単独13.8%)、内訳は未確認。減価償却方法の変更で営業利益+197億円。事業売却益235億円。営業CF÷営業利益は1.50と良好だが、連結範囲の変更が続き期間比較が難しい |
| ④競争優位性 | 7/10 | FAのPLC・サーボ・放電加工機で世界上位。FA受注は2Qに前年比+54%、中国売上は+34%と、中国で地場勢に押し負けている兆候はない。ただしFAの利益率17%はファナック・キーエンスより低く、中国の匯川技術(イノバンス)など地場勢の台頭は続く |
| ⑤需給ポジション(直近3ヶ月) | 1/10 | 3ヶ月騰落率は−21.5%(7/31 5,912円→10/30 4,640円)で、TOPIX連動ETF(−0.2%)を21.3pt下回る。年初来高値6,560円(5/25)から−29.3%。ファナック(−20.1%)・安川電機(−18.0%)と同様、FA株全体の調整 |
| ⑥カタリスト(今後3ヶ月) | 6/10 | 自社株買い(上限2,000億円、時価総額の約2.1%)が11/1に開始、11/30に2,300万株を消却、12/2に中間配当。いずれも未織り込み。第3四半期決算は1月下旬見込み(日付未確定)。上抜け素地1/6で−1調整 |
| ⑦リスク耐性 | 8/10 | 親会社株主帰属持分比率63.6%、現金9,564億円に対し社債・借入金・リース負債は3,388億円で実質ネットキャッシュ。事業・地域とも分散。一方、自動車機器の減損約1,000億円、退職給付に係る資産の上期3,122億円減少(理由は未確認)は注視 |
| 合計 | 42/70 | ★★★☆☆(36〜45点) |
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
2027年3月期 第2四半期決算の中身
上期・四半期の業績
| 項目 | 2026/3期 上期 | 2027/3期 上期 | 前年同期比 | 2Q単独(7-9月) |
|---|---|---|---|---|
| 売上高 | 2兆7,325億円 | 3兆1,251億円 | +14.4% | 1兆6,284億円(+15%) |
| 調整後営業利益(率) | 2,045億円(7.5%) | 3,447億円(11.0%) | +68.5% | 2,026億円(12.4%、+83%) |
| 営業利益 | 2,243億円 | 3,581億円 | +59.6% | — |
| 持分法による投資利益 | 187億円 | 488億円 | +161% | 343億円(前年同期91億円) |
| 税引前中間純利益 | 2,539億円 | 4,035億円 | +58.9% | 2,486億円(+91%) |
| 親会社株主に帰属する中間純利益 | 1,893億円 | 2,970億円 | +56.8% | 1,888億円(+92%) |
| 基本的1株当たり中間純利益 | 91.74円 | 145.12円 | +58.2% | — |
出所: 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕、決算説明会資料(2026年10月30日)。調整後営業利益は営業利益から事業・資産売却損益、減損損失などの「その他の損益」を除いたもので、今期から報告セグメントの利益指標になりました。
第2四半期単独の調整後営業利益は2,026億円(前年同期比+83%)で、利益率は12.4%まで上がりました。説明会資料は「データセンターや半導体関連、防衛、空調などの強い需要により各事業で売上が伸長したことに加え、収益性・効率性改善の取組みの成果」と説明しています。
読み方として注意すべき点が2つあります。第一に、当期から有形固定資産の減価償却方法を定率法から定額法に変更しており、これで上期の営業利益が197億円増えています。調整後営業利益の増加額1,402億円のうち約14%はこの会計上の変更によるもので、変更がなかった場合の増益率は+59%程度になります(当方試算)。第二に、持分法投資利益が488億円と前年同期の2.6倍に増え、税引前利益の12%を占めています。説明会資料では、どの持分法適用会社の利益が伸びたのかを確認できませんでした。
セグメント別:FA・防衛・空調が牽引
| セグメント(上期) | 売上高 | 前年同期比 | 調整後営業利益 | 前年同期比 | 利益率 |
|---|---|---|---|---|---|
| インフラ | 6,783億円 | +16% | 605億円 | +50% | 8.9% |
| うち防衛・宇宙システム | 2,084億円 | +33% | 202億円 | +154% | 9.7% |
| うちエネルギーシステム | 2,368億円 | +16% | 261億円 | +83% | 11.0% |
| インダストリー・モビリティ | 9,177億円 | +15% | 1,236億円 | +130% | 13.5% |
| うちFAシステム | 4,823億円 | +28% | 822億円 | +148% | 17.1% |
| うち自動車機器 | 4,354億円 | +3% | 413億円 | +101% | 9.5% |
| ライフ | 1兆2,989億円 | +12% | 1,414億円 | +52% | 10.9% |
| うち空調・家電 | 9,398億円 | +13% | 1,089億円 | +64% | 11.6% |
| デジタルイノベーション | 820億円 | +14% | −3億円 | 赤字転落 | — |
| セミコンダクター・デバイス | 1,602億円 | +14% | 329億円 | +37% | 20.5% |
出所: 決算短信 補足情報(部門別売上高・調整後営業損益、セグメント間取引を含む)。前年同期は今期の区分に組み替えて表示しています。
機械株として最も注目すべきはFAシステムです。売上は+28%、調整後営業利益は2.5倍の822億円、利益率は8.8%→17.1%と倍近くに上がりました。第2四半期単独では利益率18.0%です。会社は「AI・半導体関連需要の拡大を背景に、国内・中国・韓国などで半導体、電子部品、サーバー向けなどの設備投資需要が増加」と説明し、円安と売上増が利益を押し上げました。通期のFAの計画も、売上9,000億円→9,900億円、調整後営業利益1,200億円→1,580億円(前期比2.1倍、利益率16.0%)へ引き上げられています。
受注を見ると、FAシステムの受注は上期5,926億円(+48%)で、四半期ごとの前年比は1Q+42%→2Q+54%と加速しています。セミコンダクター・デバイスの受注も+68%(2Qは+79%)で、AIデータセンター向けの通信用光デバイスとパワー半導体が伸びています。受注が売上を上回るペースで伸びており、下期以降の売上の下支えになる構図です。
通期予想:利益は上方修正、純利益は減損で下方修正
| 2027/3期 通期 | 2026/3期実績 | 前回(7月) | 今回(10月) | 前期比 |
|---|---|---|---|---|
| 売上高 | 5兆8,947億円 | 6兆2,700億円 | 6兆5,500億円 | +11.1% |
| 調整後営業利益(率) | 5,012億円(8.5%) | 6,200億円(9.9%) | 7,100億円(10.8%) | +41.6% |
| 税引前当期純利益 | 5,260億円 | 6,700億円 | 6,950億円 | +32.1% |
| 親会社株主に帰属する当期純利益 | 4,077億円 | 4,950億円 | 4,650億円 | +14.0% |
| 基本的1株当たり当期純利益 | — | — | 227.20円 | — |
| 年間配当 | 55円 | 60円 | 60円(中間30・期末30) | +5円 |
出所: 決算短信、決算説明会資料(2026年10月30日)。2026/3期の数値は Nozomi Networks 取得に係る暫定的な会計処理の確定による遡及修正後。
調整後営業利益は900億円の上方修正です。上期の進捗率は48.5%で、下期の計画は3,653億円(前年同期比+23%、利益率10.7%)になります。下期の想定為替は1ドル=155円・1ユーロ=175円・1人民元=22.0円で、上期実績(160円・185円・23.6円)より円高に置いています。
一方、純利益は300億円の下方修正です。自動車機器事業を三菱電機モビリティに集約し、その株式の50%を鴻海精密工業の投資管理会社に1,150億円で譲渡する取引(2027年10月実行予定)について、約1,000億円の減損損失を今期の「その他の損益」に計上する見込みです。この減損がなければ純利益は約5,650億円、EPSは約276円になる計算です(当方試算・税効果は考慮していません)。また、配電制御機器事業をABBとの合弁(三菱電機49%)に移す取引では、2028年3月期に約900億円の利益を計上する見込みです。
株主還元:自社株買い2,000億円・総還元性向69%
取締役会は、上限8,000万株(自己株式を除く発行済株式の3.91%)・2,000億円の自社株買いを決議しました。取得期間は2026年11月1日〜2027年3月31日で、10月30日終値で計算すると時価総額の約2.1%にあたります。あわせて2,300万株(発行済株式の1.09%)を11月30日に消却します。中間配当は30円(前年同期比+5円)で、年間配当60円と自社株買いを合わせた総還元性向は69%の想定です。上期の営業CFは5,357億円、フリーCFは3,634億円と、還元余力は十分です。
機械株3視点:①受注連動 ②仕向け地 ③想定為替
① 機械受注・工作機械受注との連動(先行指標)
FAシステム事業は、工作機械・半導体製造装置・電子部品・自動車などの設備投資に組み込まれる「設備投資の派生需要」で、工作機械受注に並走〜やや遅行します。日本工作機械工業会の工作機械受注は2026年9月(速報)で2,232億円と前年同月比+60.4%に達し、初版時(5月1,770億円)からさらに水準を切り上げました。三菱電機自身のFA受注も2Qに+54%と、工作機械受注と同じ方向に加速しています。
FA受注の前年比は、2025年度1Qの+23%から、4Q+30%、2026年度1Q+42%、2Q+54%と5四半期連続で伸び率が上がっています。前四半期比でも2Qは+6%と増加が続き、ピークアウトの兆しはまだ見えません。
先行指標フォーキャスト:工作機械受注のTimesFM予測
FAの派生需要先である工作機械受注(日工会・月次総額、2023年7月〜2026年9月の39ヶ月、9月は速報値)を入力に、Googleの時系列基盤モデルTimesFM 2.5で向こう6ヶ月をゼロショット予測しました。過去パターンの外挿による「統計的ベースライン」であり、目標株価や投資助言ではありません。
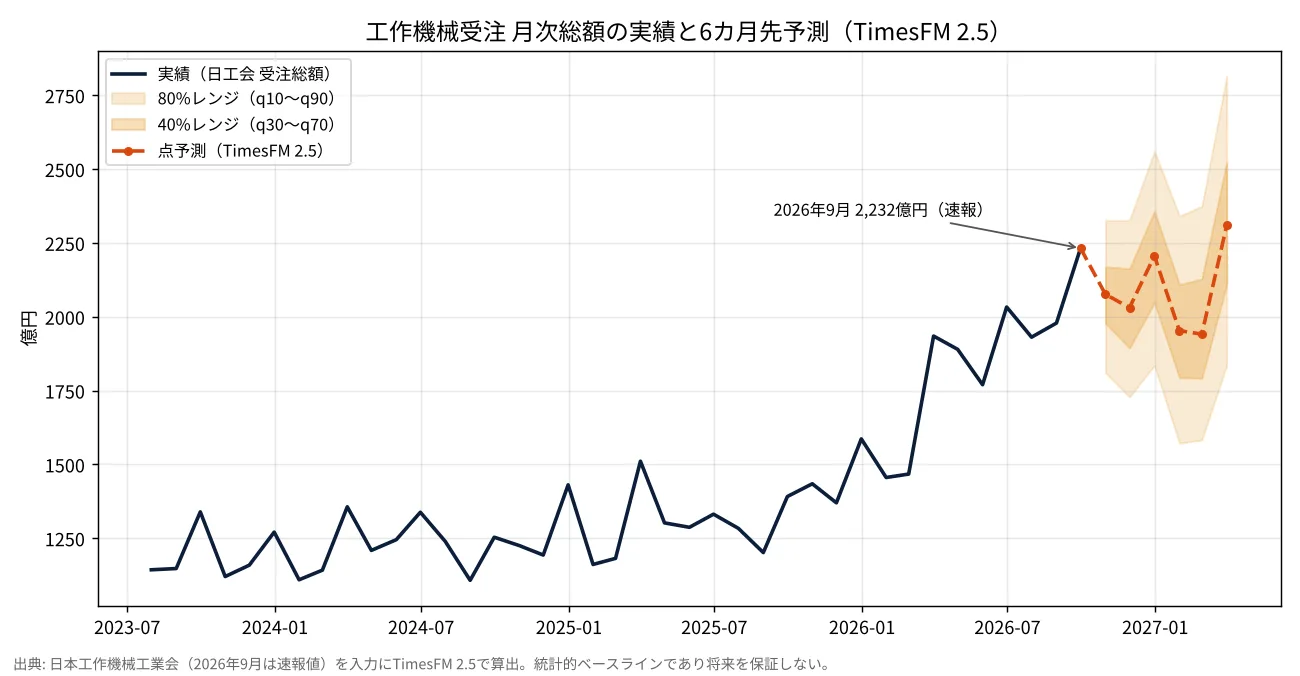
| 予測月 | 点予測(億円) | 80%レンジ(q10〜q90・億円) |
|---|---|---|
| 2026年10月 | 約2,076 | 1,810〜2,327 |
| 2026年11月 | 約2,031 | 1,728〜2,327 |
| 2026年12月 | 約2,206 | 1,835〜2,560 |
| 2027年1月 | 約1,953 | 1,572〜2,341 |
| 2027年2月 | 約1,941 | 1,583〜2,374 |
| 2027年3月 | 約2,310 | 1,835〜2,814 |
解釈(両論併記):初版の予測(6〜11月で約1,600〜1,790億円)に対し、実績は6〜9月の4ヶ月で予測レンジの上限付近かそれを上回りました。実際の設備投資の加速は、過去パターンの外挿を上回るペースでした。今回の予測は、向こう半年を約1,940〜2,310億円で推移させ、1〜2月にいったん減速して3月に再び高まる姿です。上振れ材料はAI・半導体・データセンター投資の継続と中国・韓国の半導体関連投資、下振れ材料は米関税、中国需要の鈍化、大型案件の一巡、円高です。レンジは先に行くほど広がっており、点予測だけを断定的に扱うべきではありません。
② 仕向け地別売上比率(上期)
| 地域 | 売上高 | 構成比 | 前年同期比 |
|---|---|---|---|
| 日本 | 1兆4,182億円 | 45.4% | +10% |
| 北米(うち米国3,847億円・12.3%) | 4,479億円 | 14.3% | +5% |
| 中国 | 3,525億円 | 11.3% | +34% |
| アジア(中国除く) | 3,902億円 | 12.5% | +20% |
| 欧州 | 4,560億円 | 14.6% | +19% |
| その他 | 604億円 | 1.9% | +20% |
| 海外計 | 1兆7,069億円 | 54.6% | +18% |
出所: 決算短信(顧客の所在地別売上高)。
最も伸びたのは中国(+34%)で、構成比は9.7%→11.3%に上がりました。FAシステムの半導体・電子部品・サーバー向け設備投資需要が主因です。海外比率は53.0%→54.6%に上昇しています。中国の伸びは追い風である一方、米中の輸出管理や中国景気の影響を受けやすくなっていることも意味します。北米は+5%と伸びが鈍く、米国の関税政策の影響を見ていく必要があります。
③ 想定為替レートと感応度
| 通貨 | 2026/3期 平均 | 今期上期 実績 | 下期想定(前回→今回) | 売上高感応度(1円/年) | 営業利益感応度 |
|---|---|---|---|---|---|
| 米ドル | 151円 | 160円 | 150円→155円 | 約50億円 | 売上影響の約1/4 |
| ユーロ | 176円 | 185円 | 175円→175円 | 約40億円 | 売上影響の約1/3 |
| 人民元 | 21.4円 | 23.6円 | 21.5円→22.0円 | 約20億円(0.1円) | 売上影響の約1/3 |
出所: 決算短信、決算説明会資料(2026年10月30日)。感応度は会社開示の年間影響額。初版では報道ベースの概算を「営業利益感応度」として掲載していましたが、会社開示では約50億円・約40億円・約20億円は売上高への影響額でした。訂正します。
会社開示から営業利益の感応度を計算すると、米ドル1円で年約12.5億円、ユーロ1円で約13億円、人民元0.1円で約7億円です(当方試算)。上期の為替変動による売上の押し上げは約1,370億円(米ドル450億円・ユーロ320億円・人民元320億円)で、増収額3,926億円の約35%にあたります。下期は米ドル155円・ユーロ175円と上期より円高を想定しており、円安が続けば上振れ要因になります。ただし三菱電機は国内売上が45%と大きく、ファナックやコマツほど為替に業績が左右される構造ではありません。
業績推移(IFRS、決算期ラベルは決算期末ベースで検算済み)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 |
|---|---|---|---|---|
| 2023年3月期 | 5兆37億円 | 2,624億円 | 5.2% | 2,139億円 |
| 2024年3月期 | 5兆2,579億円 | 3,285億円 | 6.2% | 2,849億円 |
| 2025年3月期 | 5兆5,217億円 | 3,919億円 | 7.1% | 3,241億円 |
| 2026年3月期 | 5兆8,947億円 | 4,331億円(調整後5,012億円) | 7.3%(調整後8.5%) | 4,077億円 |
| 2027年3月期(会社予想) | 6兆5,500億円 | 調整後7,100億円 | 調整後10.8% | 4,650億円 |
出所: EDINET(有価証券報告書)、決算短信。2026年3月期の調整後営業利益は今期の決算短信の遡及修正後の値。今期予想は営業利益ではなく調整後営業利益で開示されています。
営業利益率は2023年3月期の5.2%から、今期計画の調整後10.8%まで、4年で倍に上がる計画です。初版では「総合電機ゆえに利益率はFA専業に見劣り」と書きましたが、今期は全社で2桁の利益率が視野に入りました。ただし今期の数値には、減価償却方法の変更(上期だけで+197億円)という会計上の押し上げが含まれる点は差し引いて見る必要があります。
需給環境・競争環境(2026年10月時点で洗い直し)
設備投資サイクルとポートフォリオ変革
FAとパワー半導体は、AI・半導体・データセンター関連の設備投資で拡張局面にあります。防衛は防衛力整備計画のもとで受注・売上が積み上がり、空調は欧州・アジアで伸びています。会社は「構造改革」から「事業モデル変革」の段階に移ったとし、10月には自動車機器(鴻海との合弁へ)と配電制御機器(ABBとの合弁へ)を相次いで連結から外す方針を決めました。利益率の低い事業を切り離し、FA・インフラ・空調・半導体に経営資源を集める流れが、目に見える形で進んでいます。
競争環境(R-4:期間を問わず洗い直し)
- 中国地場勢:匯川技術(イノバンス)は中国のサーボドライブ市場で首位を主張しており(2022年の販売実績・2024年の業界誌記事)、欧州市場への展開も進めています。最新の市場シェアは確認できませんでした。一方、三菱電機の中国売上は上期+34%、FA受注は+48%で、現時点では地場勢に押し負けている兆候は数字に表れていません。
- シーメンス(独・FA世界首位級):2026年4-6月期のデジタルインダストリーズ部門は売上+10%・受注+9%で、受注は市場予想に届きませんでした。同社は中国の需要の弱さと産業向け投資の慎重さを挙げています(2026年8月6日報道)。三菱電機のFA受注(同時期の1Q+42%)の伸びは、シーメンスを大きく上回っています。
- 国内FA大手:ファナックは2Qに受注+49%(FA部門+130%)、安川電機も過去最高の受注を記録しており、AI・半導体向けの設備投資の追い風は業界全体で共通です。三菱電機の優位というより、業界全体の需要拡大局面と見るのが妥当です。
以上を踏まえ、④競争優位性は7点を維持しました。FAの利益率17%は大きく改善しましたが、ファナック(今期予想約24%)やキーエンス(上期55.5%)とはなお差があります。
バリュエーション:株価アップサイド/ダウンサイド試算
10月30日終値は4,640円(決算発表前)、時価総額は約9.8兆円(発行済株式数21億1,320万株、自己株式含む)です。会社予想EPS 227.20円に対する予想PERは20.4倍、上期末の1株当たり親会社株主帰属持分(約2,294円)に対するPBRは2.02倍、予想配当利回りは1.29%です。初版時(6,051円・予想PER約26倍・PBR2.76倍)から、株価の下落と利益予想の引き上げが重なり、評価は大きく下がりました。
今期の会社予想EPSには自動車機器の減損約1,000億円が含まれます。一過性の損失を除いた推計EPS約276円(当方試算)に対する予想PERは約16.8倍です。FAは景気循環の影響を受けるため、ピークに近い利益を基準にPERを低く見積もりすぎないよう、倍率の幅を広めにとりました。
マルチプル法
| シナリオ | 想定PER | 会社予想EPS 227.20円 | 減損除き推計EPS 約276円 |
|---|---|---|---|
| ベア(FAサイクルの調整・円高) | 16倍 | 約3,635円(−22%) | 約4,417円(−5%) |
| ベース(近年の中心レンジ) | 18〜20倍 | 約4,090〜4,544円(−12%〜−2%) | 約4,969〜5,521円(+7%〜+19%) |
| ブル(事業モデル変革を評価) | 24倍 | 約5,453円(+18%) | 約6,625円(+43%) |
※ 減損除き推計EPS・理論株価はいずれも当方の推計です。減価償却方法の変更による押し上げは調整していません。
DCFによるサニティチェック
フリーキャッシュフローを年4,000億円(上期実績3,634億円、2026/3期約2,653億円から推計)と置き、向こう10年の成長率5%・永久成長率2%・WACC8.0%で割り引き、実質ネットキャッシュ約6,176億円を加えると、1株あたりの理論値は約4,290円(現値比−8%)です。成長率3〜7%・WACC7.5〜8.5%の範囲では約3,500〜5,300円となります。初版のDCF(2,400〜3,200円)より大きく上がったのは、キャッシュフローの水準が上がったためです。
価格判定:C(適正)。会社予想EPSベースの20倍で−2%、減損除きEPSの18倍で+7%と、マルチプルの中心値は−2%〜+7%、手法間のレンジは−22%〜+43%、DCFは−8%前後です。初版時の「期待剥落時のダウンサイドが大きい」状態からは、株価の調整で割高感がかなり薄れました。ただし、FAサイクルの山がどこにあるかを見極めにくい局面であり、「割安」とまでは判定できません。
東証 類似FA・総合電機株との比較(2026年10月30日終値)
| 銘柄 | 株価 | 予想PER | 営業利益率(今期予想) | 3ヶ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|
| 三菱電機(6503) | 4,640円 | 20.4倍(減損除き約16.8倍) | 調整後10.8% | −21.5% | FA+防衛+電力インフラ+空調+パワー半導体。← 調査対象 |
| 日立製作所(6501) | 5,094円 | 約24.7倍 | 約12.1% | −3.3% | 送配電・鉄道・IT(Lumada)。総合電機の構造改革先行例 |
| ファナック(6954) | 5,704円 | 約23倍 | 約23.7% | −20.1% | CNC世界首位級+ロボット |
| 安川電機(6506) | 3,992円 | 約22倍 | — | −18.0% | ACサーボ・ロボット |
| キーエンス(6861) | 78,000円 | 約32倍(推計) | 上期55.5% | −3.9% | FAセンサ・画像処理 |
出所: 株価・3ヶ月騰落率は10月30日終値(3ヶ月前は7月31日終値)。日立は10月28日発表の会社予想(EPS 206.41円、営業利益1兆4,500億円)から当方算出。ファナック・安川電機の予想PERは、株探の10月23日表示値から逆算したEPSを10月30日終値で換算した概算。キーエンスは会社予想が非開示のため、下期が上期並みと仮定した当方推計です。
初版時、三菱電機の予想PER(約26倍)はファナック・日立と並ぶ水準でした。今回は20.4倍(減損除き約16.8倍)と、比較した5社の中で最も低くなりました。この3ヶ月の下げ幅(−21.5%)はファナック(−20.1%)・安川電機(−18.0%)と同程度で、FA関連株全体がAI関連の設備投資の持続性を警戒されて売られた流れと整合します。利益の伸び(調整後営業利益+42%予想)と株価の動きが最も大きく食い違っているのが、今の三菱電機です。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 10月31日以降 | 上期決算・上方修正・自社株買い2,000億円に対する市場の反応(発表は10/30大引け後) | ★★★★★ | 未織込 |
| 11月1日〜2027年3月31日 | 自社株買い(上限8,000万株・2,000億円、市場買付) | ★★★★ | 未織込 |
| 11月10日 | 半期報告書の提出予定(持分法投資利益の内訳を確認) | ★★ | 一部 |
| 11月30日 | 自己株式2,300万株の消却 | ★★ | 一部 |
| 12月1日・2日 | 配電制御機器の新会社設立(ABB合弁の準備)/中間配当30円の支払開始 | ★ | 概ね織込済 |
| 毎月中旬・下旬 | 工作機械受注(日工会)=FAの先行指標 | ★★★ | 一部 |
| 2027年1月下旬(日付未確定) | 第3四半期決算。FA受注の伸びが続くか、下期の為替前提との差 | ★★★★ | 未織込 |
| 2027年4月下旬(日付未確定) | 本決算・2028年3月期予想(ABB合弁化に伴う約900億円の利益計上見込み) | ★★★★ | 一部 |
⑥カタリスト(今後3ヶ月)の採点:3ヶ月以内に日付が確定している材料は、自社株買いの開始(11/1)、消却(11/30)、中間配当(12/2)で、自社株買いは資本政策に直結し未織り込みです。本体を7点とし、上抜け素地による−1点を差し引いて6点としました。
上抜け素地(6項目):(1)売買代金の増加=直近1ヶ月平均約315億円÷3ヶ月平均約322億円で0.98倍(×)、(2)上値のしこり=年初来高値6,560円まで29.3%(×)、(3)信用買い残の重石=最新の信用倍率を確認できず(×)、(4)踏み上げ余地=確認できず(×)、(5)浮動株の少なさ=時価総額約9.8兆円の超大型株(×)、(6)未織り込みの材料=決算・自社株買い(○)。1/6のため⑥を−1点調整しました。これらは値動きの大きさにかかわる構造の確認であり、上昇・下落を示すものではありません。
財務リスク(人件費構造・持分法・事業再編を含む)
人件費構造
| 指標 | 2025年3月期 | 2026年3月期 | 変化 |
|---|---|---|---|
| 従業員数(連結) | 149,914人 | 150,386人 | +0.3% |
| 平均年間給与(単体) | 870万円 | 913万円 | +5.1% |
| 一人当たり売上高(期末人数) | 3,683万円 | 3,920万円 | +6.4% |
| 一人当たり営業利益(期末人数) | 261万円 | 288万円 | +10.2% |
| 労働分配率 | N/A(連結の人件費総額の開示なし) | ||
出所: EDINET(有価証券報告書 2025年6月20日・2026年6月19日提出)。
従業員数がほぼ横ばいのまま、平均年収+5.1%の賃上げを行い、一人当たり営業利益は+10.2%増えました。賃上げを売上の伸びと利益率の改善で吸収できています。今期上期には「ネクストステージ支援制度」特別措置(早期退職)に伴う特別退職金104億円を計上しており、人員の適正化も進めています。
その他のリスク
- 持分法投資利益の急増:上期488億円(前年同期187億円)で税前利益の12.1%。どの会社の利益かを確認できておらず、一過性かどうかを判断できません。
- 会計上の変更と事業再編:減価償却方法の変更(上期+197億円)、自動車機器の減損約1,000億円(今期)、配電制御のABB合弁化に伴う利益約900億円(来期)と、期間比較を難しくする要素が重なります。
- 退職給付に係る資産:上期末に6,551億円と、前期末(9,673億円)から3,122億円減りました。キャッシュフロー計算書では「退職給付に係る負債の増加」が3,114億円計上されていますが、理由は決算短信からは確認できませんでした。
- FAサイクル:FA受注は+54%と加速していますが、AI・半導体向け設備投資が一巡すれば、利益の伸びが最も大きかった部門が最も落ち込む可能性があります。
- 中国・地政学:中国売上は11.3%に上昇。米中の輸出管理や中国景気の影響を受けやすくなっています。
- 為替:上期の増収の約35%が為替要因。下期は米ドル155円を想定しています。
レーティングの補足:国策・テーマ・資本イベント
国策アライン度 6/10(やや高い):防衛費の当初予算への計上(項目1)、国家安全保障戦略など重要政策文書への明記(項目4)、防衛力整備計画による需要の担保(項目6)、当社への到達経路(項目7:防衛・宇宙システムの売上は上期+33%の2,084億円)、過去の受注・売上計上の実績(項目8)、複数年度にわたる継続(項目9)の6項目が該当します。進行段階は④商業化で、業績への寄与は数字で確認できます。ただし防衛・宇宙の通期売上計画は5,700億円で全社売上の約9%であり、上期の受注は+3%にとどまりました。予算の増額がそのまま当社の売上増になるわけではない点に注意が必要です。
テーマ適合度 16/40(中程度):ここでのテーマは「AIデータセンター(電力・冷却・光通信・パワー半導体など、AI向けデータセンターの建設と運用に必要な設備)」です。技術の非連続性(AI向けの高密度化に伴う電力・冷却方式の転換)、複数の大手による資金投入、調査会社による市場規模推計の公表(本稿では数値を引用しません)、市場の関心の4項目を満たすと判断しました。採点は①量的寄与4点(会社はデータセンター需要を増収要因に挙げるが、関連売上額は非開示)、②純度2点(時価総額約9.8兆円の総合電機)、③サイクル位置5点(主要銘柄が大きく物色された成熟期)、④希少性5点(受変電・UPS・パワー半導体・光デバイスを持つが、関連銘柄は多い)です。テーマとしての注目に対し、売上への寄与は数字で切り出せません。
資本イベント素地:時価総額約9.8兆円・PBR約2.0倍・親会社なしのため「該当なし」としました。
まとめ:業績は加速、株価は逆行 — 評価は「適正」まで下がった
三菱電機の上期は、売上+14.4%・調整後営業利益+68.5%で、上期として過去最高でした。FAシステムの利益は2.5倍、受注は+48%と加速し、防衛・宇宙と空調も大きく伸びています。通期の調整後営業利益予想は900億円上方修正されて7,100億円(+41.6%)となり、2,000億円の自社株買いで総還元性向は69%に上がります。自動車機器・配電制御機器を合弁に移す再編も進み、「構造改革」から「事業モデル変革」への移行が、利益率の数字に表れ始めました。
ただし、数字の中身には注意が必要です。減価償却方法の変更で上期の営業利益が197億円押し上げられ、持分法投資利益も税前利益の12%に増えました。純利益予想は自動車機器の減損約1,000億円で下方修正されています。増収の約35%は円安によるものです。
株価は7月末から21.5%下落し、予想PERは初版時の約26倍から20.4倍(減損除きで約16.8倍)、PBRは2.76倍から2.02倍まで下がりました。初版の結論は「事業は有望、株価は成長を相応に織り込み済み」でしたが、今回は利益の伸びに株価がついてきていない側へ構図が変わりました。品質★★★☆☆(42/70)は主に需給(株価の下落)で点を落とした結果で、価格判定はC(適正)です。優良企業であることと、今の株価が割安であることは別問題です。次の焦点は、(1)決算と自社株買いに対する市場の反応、(2)FA受注の加速がいつまで続くか、(3)持分法投資利益の中身と一過性かどうか、の3点です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月30日・株価は同日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連記事:機械株リサーチ ポータル|ファナック(6954)2Q決算分析|キーエンス(6861)2Q決算分析|コマツ(6301)2Q決算分析
Follow me!