※ 本記事は機械株リサーチシリーズの一つです。
【初版:2026年11月7日】2026年11月6日(15:00)発表の2026年12月期 第3四半期決算短信〔日本基準〕・通期業績予想の修正・決算説明資料に基づいて分析しました。株価は11月6日終値1,285円です(決算発表は取引時間中の15:00で、終値は発表後30分の値動きを含みます。同日夜間PTSは1,320円)。レーティングは独自基準v2.2(品質7軸とバリュエーションを分離)で採点しています。
ソディック(6143・東証プライム)は、横浜市に本社を置く放電加工機の大手です。金型や精密部品を電気の火花で削る「放電加工機」を主力とする工作機械事業が売上の約8割を占め、ほかに射出成形機(産業機械事業)、製麺・米飯設備(食品機械事業)を持ちます。リニアモータを自社で開発し、放電加工機と射出成形機に搭載している点が特徴です。【需要ドメイン:工作機械(金型・電子部品・半導体・NEV向けの放電加工機)を主軸に、AI・データセンター向け光コネクタの精密射出成形機が副軸】
11月6日に発表された1〜9月期決算は、売上高718億円(前年同期比+27.3%)、営業利益73億円(+141.6%)、経常利益83億円(+182.8%)、純利益69億円(+217.4%)でした。会社は8月7日に公表していた通期予想を、売上高970億→1,014億円、営業利益92億→110億円、純利益74億→95億円へ上方修正しました。修正後の予想は、中期経営計画「Grow Forward 2029」で2029年12月期の目標に掲げた売上高1,000億円・営業利益100億円を、3年前倒しで上回る水準です。
一方、株価は8月6日の1,876円から11月6日終値1,285円へ31%下落しました。10月には金融機関・アドバンテッジパートナーズのファンド・創業家による株式の売出し(約657万株、売出価格1,536円)があり、株価は現在その売出価格も16%下回っています。本記事では、決算短信・説明資料・EDINETのデータに加え、機械株として押さえる3点(受注の先行指標/仕向け地/為替)を整理し、利益の質、資本政策、競争環境、バリュエーション、類似株比較、レーティングをまとめました。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
30秒サマリー:7〜9月期の営業利益は28億円(前年同期の3.3倍)、営業利益率は11.4%で、工作機械事業の利益率は1〜9月で15.7%に達しました。売上の伸びを支えたのは中華圏(売上の38.7%、+42.9%)の放電加工機と、データセンター向け光コネクタの成形機です。ただし純利益には移転補償金・固定資産売却益・関税還付金の計16億円(税前利益の17%)が含まれます。また、転換社債の残り52億円と新株予約権20億円が残っており、潜在株式調整後のEPSは基本EPSの約84%です。株価は予想PER7.2倍・PBR0.69倍で、実質ネットキャッシュは約250億円(時価総額の37%)あります。品質★★★☆☆(38/70)、価格C(適正)と評価します。今期の利益水準なら明らかに安い株価ですが、2023年12月期に赤字だった景気循環の振れ幅と、中華圏への依存度の高さを考えると、ミッドサイクルの利益では割安とは言えないためです。
総合評価:品質★★★☆☆(38/70)/価格C — 業績は最高水準へ、株価は売出しと相場急落で3割安
④競争優位性(放電加工機の世界大手・光コネクタ向けの精密成形)が7点と高く、①成長性・②収益性・③収益の質・⑥カタリスト・⑦リスク耐性がそれぞれ6点です。一方、⑤需給(直近3ヶ月で株価−31%、売出しによる需給の悪化)は1点です。「今期の利益で見ればPER7倍の低さ」と「景気循環と中華圏依存の振れ幅」のどちらを重く見るかが、この銘柄を評価するうえでの最大の論点です。
| 品質スコア | ★★★☆☆(38/70) |
| 価格判定 | C(適正)— 7手法の理論値は801〜1,894円、中央値1,151円(現値比−10%)。今期利益ベースは割安、ミッドサイクルでは割高 |
| 資本イベント素地(TOB/MBO) | 3/10(低い)— PBR1倍割れ・PEファンドの関与・政策保有株の縮減。予想ではなく構造の確認 |
| 国策アライン度 | 該当なし(1/10) |
| テーマ適合度(AI・データセンター向け光コネクタ) | 22/40(中程度)— MTフェルール向けの精密成形で優位だが、売上寄与は非開示 |
| 上抜け素地 | 2/6(⑥カタリストの調整なし) |
| 軸 | 点 | 根拠(数値) |
|---|---|---|
| ①成長性 | 6 | 売上高は2022年12月期805億円→2025年12月期806億円と3年間横ばい。今期計画は+25.9%(1,014億円)。伸びの主因は中華圏の放電加工機の回復で、景気循環の反発分を構造成長と分けて評価。光コネクタ向けは構造的な需要 |
| ②収益性 | 6 | 今期計画の営業利益率10.8%(前期5.2%)、ROE約10%(推計)。前期の一人当たり営業利益は126万円で前々期の約2倍。従業員数−4.2%・平均年収+7.5%を吸収。ただし利益率は景気の山で上振れしている面がある |
| ③収益の質・連結範囲 | 6 | 持分法投資利益は3.8億円で税前利益の3.9%と軽微。前期の営業CF÷営業利益は1.69。一方、1〜9月の特別利益16.5億円(移転補償金9.6億円など)が税前利益の17%。転換社債の残りによる希薄化余地(潜在株式調整後EPSは基本の約84%) |
| ④競争優位性 | 7 | 放電加工機の世界大手の一角。リニアモータの内製と超精密加工に強み。光コネクタのMTフェルール分野での優位性を会社が明示。汎用機ではファナック・三菱電機・中国勢との価格競争がある |
| ⑤需給(直近3ヶ月) | 1 | 3ヶ月騰落率−31.5%(8/6終値1,876円→11/6終値1,285円)、TOPIX連動ETF(−8.2%)を23pt下回る。10月に約657万株の売出し。自社株買い(上限240万株・30億円)は進捗27% |
| ⑥カタリスト(今後3ヶ月) | 6 | 12月23日までの自社株買い(残り約20億円)、2月中旬見込みの通期決算と次期予想、日工会の月次受注。上抜け素地2/6で調整なし |
| ⑦リスク耐性 | 6 | 自己資本比率60.5%。現預金・有価証券555億円に対し有利子負債306億円でネットキャッシュ約249億円。ただし売上の38.7%が中華圏で、2023年12月期には中華圏の受注急減速で営業赤字に転落した |
★変換:56-70=★5/46-55=★4/36-45=★3/26-35=★2/0-25=★1。本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
1〜9月期決算の中身:放電加工機が全地域で増収
| (百万円) | 2025年1-9月 | 2026年1-9月 | 前年比 | 2026年7-9月 | 前年同期比 |
|---|---|---|---|---|---|
| 売上高 | 56,346 | 71,752 | +27.3% | 24,831 | +35.2% |
| 売上総利益(率) | 19,991(35.5%) | 27,522(38.4%) | +2.9pt | — | — |
| 販管費 | 16,972 | 20,230 | +19.2% | — | — |
| 営業利益(率) | 3,018(5.4%) | 7,292(10.2%) | +141.6% | 2,840(11.4%) | 3.3倍 |
| 経常利益 | 2,920 | 8,258 | +182.8% | 2,726 | +97.3% |
| 親会社株主に帰属する純利益 | 2,170 | 6,888 | +217.4% | 2,907 | 2.7倍 |
出典:決算短信・決算説明資料(2026年11月6日)。7〜9月期は株探の四半期実績による。会社は増益の理由を「売上増加による利益率改善、生産台数増加による工場稼働率の向上」と説明しています。平均ドル円は158.67円(前年同期148.08円)で、会社は1〜9月の売上高に対する為替影響額を+46億円と開示しています。
純利益の伸び(+217%)が営業利益(+142%)を上回るのは、特別利益が6.7億円→16.5億円に増えたためです。内訳は移転補償金9.6億円、固定資産売却益4.9億円、関税還付金1.8億円などで、いずれも毎期続く性質の利益ではありません。これらを税後で除いた今期の実力EPSは約158円と推計されます(会社予想EPS179.30円)。
セグメント別:工作機械の利益率は15.7%に
| セグメント | 1-9月売上(前年比) | 1-9月利益(利益率) | 通期予想 売上/利益(利益率) |
|---|---|---|---|
| 工作機械 | 556億円(+33.7%) | 87億円(15.7%) | 763億円/124億円(16.3%) |
| 産業機械 | 84億円(+16.3%) | 6.7億円(8.0%) | 125億円/13億円(10.4%) |
| 食品機械 | 43億円(+6.7%) | 4.5億円(10.4%) | 74億円/8億円(10.8%) |
| その他 | 34億円(−1.7%) | 0.4億円(1.1%) | 52億円/1億円(1.9%) |
| 連結(調整額含む) | 718億円(+27.3%) | 73億円(10.2%) | 1,014億円/110億円(10.8%) |
出典:決算短信・決算説明資料。工作機械は第1四半期からリニアモータ事業を含む区分に変更されており、前年同期も変更後の区分で比較しています。
工作機械事業は「金型生産の最大地域である中華圏において電子部品、半導体、NEVなどの好調な需要が継続」し、全地域で増収となりました。売上のうち保守サービス・消耗品は124億円(22.2%)で、景気の波に比較的強い収入です。産業機械事業は、データセンター向け光コネクタ用の射出成形機が伸びた一方、自動車関連の設備投資の先送りが続いています。会社は光コネクタ需要に対応するため各工場で増産体制を整えています。
第4四半期の会社計画
通期予想から1〜9月実績を差し引くと、第4四半期(10〜12月)は売上高296億円(前年同期比+22.4%)・営業利益37億円(利益率12.5%)の計画です。前年同期の営業利益は12億円で、計画は約3倍にあたります。第4四半期は例年売上が膨らむ季節性があり、7〜9月期の利益率11.4%からさらに上がる前提ですが、受注の積み上がり(契約負債は前期末58億円→9月末109億円)がこれを支える材料です。第4四半期の想定為替は1ドル158円・1ユーロ180円です。
機械株3視点:受注の先行指標・仕向け地・為替
① 工作機械受注との連動:放電加工機の受注は高水準
ソディックの工作機械事業は、日本工作機械工業会(日工会)の工作機械受注、特に外需と連動します。会社は説明資料で日工会の受注額と自社の放電加工機の受注台数を並べて示しており、両者は同じ方向に動いてきました。日工会の受注総額は2026年9月に2,232億円(確報・前年同月比+60.4%)と統計開始以来の最高額を更新しています(ねじ・ばね新聞 2026/11/2)。
自社の放電加工機の受注台数について、会社は「中華圏の好調に加え、その他地域も堅調に推移し、引き続き高水準」としています。地域別のコメントは、中華圏が「AI需要拡大を背景に電子部品関連が好調。半導体、NEV等幅広い業種からの需要も継続」、日本が「データセンター向けを中心とした電子部品、航空宇宙・エネルギー関連需要が好調」、北・南米が「航空宇宙・医療関連が堅調」、欧州が「航空宇宙関連は好調な一方、その他の分野では設備投資に慎重」です。受注台数そのものの四半期値は説明資料の図から正確に読み取れないため、本記事では記載しません。
先行指標フォーキャスト:工作機械受注 6カ月先(TimesFM 2.5)
日工会の月次受注総額(2023年7月〜2026年9月の39カ月)を入力に、Google ResearchのTimesFM 2.5で6カ月先までを予測しました(11月4日公開のオークマ記事と同じ入力・同じ結果です)。点予測は2026年10月が2,076億円、12月が2,206億円、2027年3月が2,310億円で、2,000億円前後の高水準が続く形です。
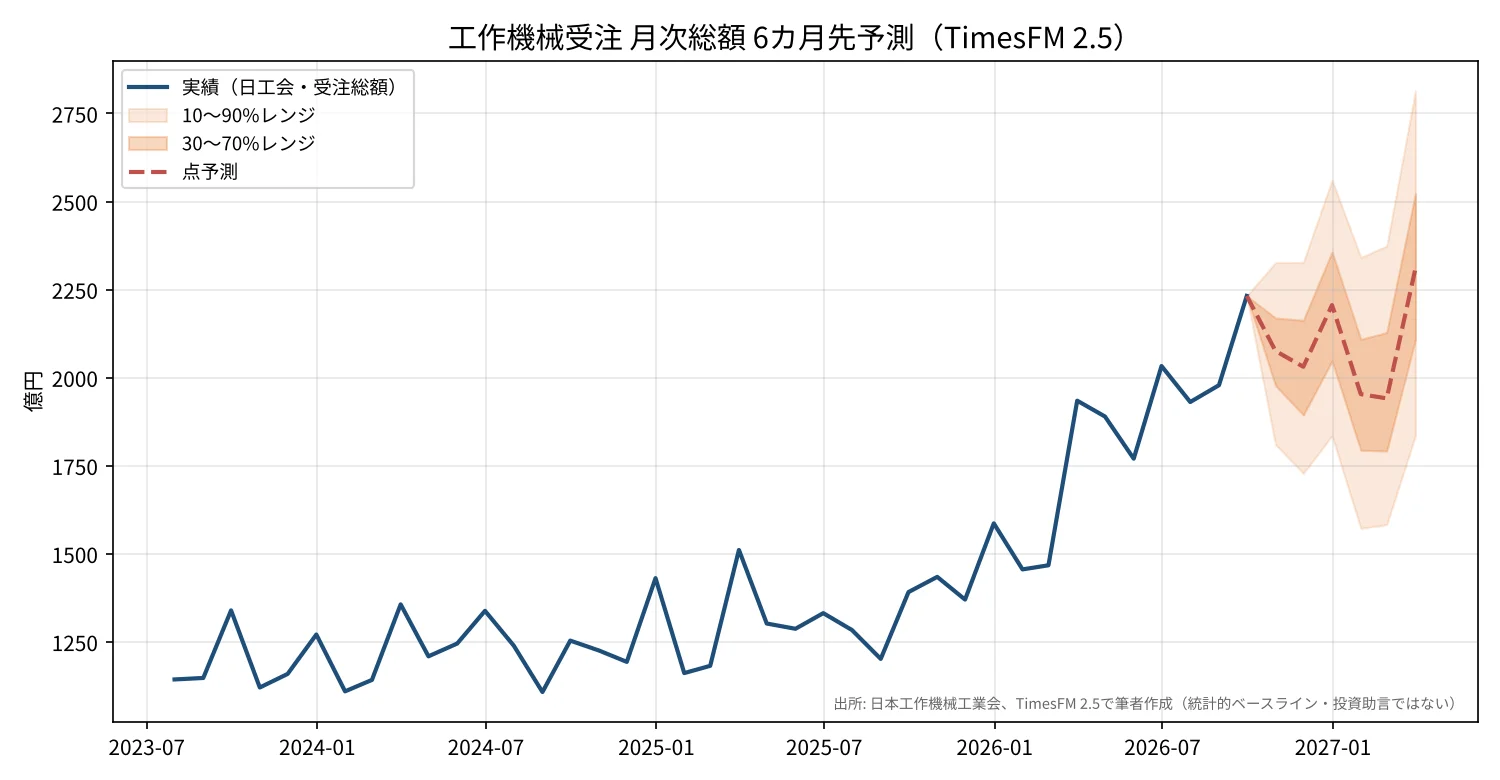
| 月 | 点予測(億円) | 10%分位 | 90%分位 |
|---|---|---|---|
| 2026年10月 | 2,076 | 1,810 | 2,327 |
| 2026年12月 | 2,206 | 1,835 | 2,560 |
| 2027年3月 | 2,310 | 1,835 | 2,815 |
読み方:過去の規則性を延長した統計的ベースラインです。上振れ材料は、AI・データセンター向けの電子部品・光コネクタ投資、中華圏の金型需要の継続です。下振れ材料は、中華圏の景気・補助金政策の変化、11月上旬に表面化したAI投資・データセンター規制への警戒、米国の関税政策です。ソディックにとっては日工会の総額より中華圏向けの外需の動きが重要で、この予測はそれを直接表すものではありません。投資助言や目標株価ではありません。
② 仕向け地別:中華圏が38.7%、全地域で増収
| 地域(顧客所在地) | 2025年1-9月 | 2026年1-9月 | 前年比 | 構成比 |
|---|---|---|---|---|
| 中華圏 | 19,450 | 27,790 | +42.9% | 38.7% |
| 日本 | 15,848 | 16,556 | +4.5% | 23.1% |
| 北・南米 | 9,131 | 11,422 | +25.1% | 15.9% |
| その他アジア | 6,959 | 8,567 | +23.1% | 11.9% |
| 欧州 | 4,955 | 7,415 | +49.6% | 10.3% |
| 合計 | 56,346 | 71,752 | +27.3% | 100% |
出典:決算短信「収益認識関係」(単位:百万円)。中華圏の比率は前年同期の34.5%から4.2pt上がりました。工作機械事業に限ると、中華圏の売上は241億円で同事業の43%を占めます。中華圏の比率の高さは、今期の増益の源泉であると同時に、最大の変動要因です。会社の説明資料は、リーマンショック、中国の景気減速、米中貿易摩擦、そして2023年の「中華圏での受注が急減速」を放電加工機の受注の谷として示しており、2023年12月期の営業赤字(−28億円)はその結果でした。北・南米は15.9%で、米国の関税政策の影響を受けます。
③ 想定為替と感応度
第4四半期の想定為替は1ドル158円・1ユーロ180円で、通期の平均想定は158円/ドル(前回予想156円)です。11月6日時点の市場レート(約158円/ドル)とほぼ同水準です。為替感応度(1円あたりの営業利益影響額)は決算短信・説明資料に記載がなく、本記事では未確認です。会社が開示している1〜9月の売上高に対する為替影響額は+46億円(増収額154億円の約3割)で、今期の増収の一部は円安によることが分かります。中華圏の売上は人民元建てが中心と考えられますが、人民元の想定レートは開示されていません。
資本政策:売出し・転換社債・自社株買い
今期の株価を考えるうえで欠かせないのが、10月の資本政策です。会社の開示によると内容は次のとおりです。
- 株式の売出し:5,709,200株+オーバーアロットメント855,900株。売出人は金融機関(政策保有株の縮減)、アドバンテッジパートナーズ(AP社)のファンド(投資回収の一環)、創業家(保有方針の見直し)。売出価格1,536円、10月14日に条件決定、10月21日受渡。
- 転換社債の一部転換:2025年8月にAP社のファンドなどに発行した転換社債80億円のうち28億円が株式に転換され、当社は自己株式(約300万株)を交付しました。新株は発行していません。残りは転換社債52億円と新株予約権20億円です。
- 自己株式の取得:上限240万株(自己株式を除く発行済株式の4.80%)・30億円、取得期間は10月22日〜12月23日。10月末時点で65.6万株・9.6億円を取得済み(金額ベースの進捗32%)。
AP社との事業提携関係に変更はないと会社は明記しています。売出しで浮動株は増えましたが、需給面では株価の重荷となり、株価は条件決定日前後から下げ足を速めました。転換で交付した株式数から計算すると、転換価額は1株あたり約930円(推計)で現在の株価を下回っており、残りの転換社債と新株予約権が行使されれば1株当たり利益は薄まります。1〜9月の潜在株式調整後EPSは115.52円で、基本EPS(137.34円)の約84%でした。
業績推移(決算期末ベース・12月決算)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 | ROE |
|---|---|---|---|---|---|
| 2021年12月期 | 752億円 | 68.1億円 | 9.1% | 65.9億円 | 10.0% |
| 2022年12月期 | 805億円 | 58.1億円 | 7.2% | 60.2億円 | 7.8% |
| 2023年12月期 | 672億円 | −28.2億円 | −4.2% | −46.0億円 | −5.8% |
| 2024年12月期 | 737億円 | 22.3億円 | 3.0% | 41.2億円 | 5.1% |
| 2025年12月期 | 806億円 | 42.2億円 | 5.2% | 45.1億円 | 5.2% |
| 2026年12月期(会社予想) | 1,014億円 | 110億円 | 10.8% | 95億円 | 約10%(推計) |
出典:有価証券報告書(EDINET)・決算説明資料。12月決算のため、決算期の表記と暦年が一致します。今期予想は売上・営業利益とも過去6期で最高です。2023年12月期の赤字から3年で営業利益率は10%台に回復しましたが、この振れ幅こそがソディックの業績の特徴です。営業外で持分法投資利益や受取利息が毎期一定額あるため、純利益が営業利益に近い水準になる年が多くなっています。
需給環境:設備投資サイクルと競争環境
サイクルの位置:日工会の受注総額は9月に過去最高を更新し、ソディックの放電加工機受注も高水準です。業界全体としては拡張局面にあります。ソディックの場合、牽引役は中華圏の電子部品・半導体・NEV向けの金型需要と、データセンター向け光コネクタで、自動車向けは日本・欧州で弱いままです。
競争環境:放電加工機の主な競合は、ファナック(ワイヤ放電加工機)、三菱電機、スイスのGFマシニングソリューションズ、牧野フライス製作所、そして中国のローカルメーカーです。汎用のワイヤ放電加工機では中国勢が価格で攻勢をかけており、ソディックは超精密・微細加工の高付加価値帯で差別化を図っています。今期発表した新製品(リニアモータ駆動の形彫り放電加工機「A40G」「A60G」、ナノマシニングセンタ「AZ275nS」、光コネクタ向け射出成形機「LP10EH5-MT」)は、いずれも高精度領域を狙ったものです。工作機械事業の利益率が15.7%まで上がり、粗利率も2.9pt改善したことは、高付加価値帯での価格転嫁が現時点で機能していることの裏付けと読めます。ただし中国勢の具体的なシェア・価格の最新データは確認できず、本記事では未確認です。
光コネクタ:AIデータセンターでは光通信の多心化が進み、MTフェルール(多心光コネクタの部品)の需要が急増しています。会社は説明資料で「MTフェルール分野での優位性強化」「需要増加に対応した生産能力の強化」を掲げ、放電加工機(金型づくり)と射出成形機(成形)の両面で光コネクタに関わる立場にあります。
バリュエーション:今期利益なら割安、ミッドサイクルなら割高
株価1,285円(11月6日終値)、自己株式を除く発行済株式数5,298万株(9月末)を前提に計算しました。10月以降の自社株買いの進捗は反映していません。
| 指標 | 値 | 前提 |
|---|---|---|
| 時価総額 | 681億円 | 自己株式控除後(発行済株式数ベースでは704億円) |
| 予想PER | 7.2倍 | 会社予想EPS179.30円 |
| 一過性除きPER(推計) | 8.1倍 | 特別利益16.3億円(移転補償金・固定資産売却益・関税還付金)を税後で除いたEPS158円 |
| 潜在株式調整後PER(推計) | 約8.5倍 | 1〜9月の潜在株式調整後EPS/基本EPSの比率0.84を予想EPSに適用 |
| ミッドサイクルPER(推計) | 16.0倍 | 2021〜2026年12月期(予想)の平均売上797億円×平均営業利益率5.2%×純利益/営業利益1.02 → EPS80円 |
| PBR | 0.69倍 | 9月末BPS1,867円 |
| EV/EBITDA | 3.0倍 | EV433億円(時価総額−ネットキャッシュ249億円+非支配株主持分)、EBITDA146億円(営業利益110億円+減価償却費 1〜9月27億円の年換算) |
| 配当利回り | 2.72% | 年間配当予想35円(配当性向20%) |
| 手法 | 理論株価 | 現値比 | 主な前提 |
|---|---|---|---|
| PER(ミッドサイクル・ベア) | 801円 | −38% | EPS80円×10倍 |
| PBR-ROE(ミッドサイクル) | 890円 | −31% | ミッドサイクルROE4.3%÷株主資本コスト9%=妥当PBR0.48倍 |
| PER(ミッドサイクル・ベース) | 1,041円 | −19% | EPS80円×13倍 |
| DCF(ベース) | 1,151円 | −10% | 正常化FCF25億円(ミッドサイクル営業利益41億円×0.72−純投資5億円)、WACC9%、永久成長率2%、ネットキャッシュ加算。感応度:WACC10%で1,066円/8%で1,265円 |
| PER(今期実力・ベース) | 1,420円 | +11% | 一過性除きEPS158円×9倍 |
| PBR | 1,494円 | +16% | BPS1,867円×0.8倍 |
| PER(今期実力・ブル) | 1,894円 | +47% | 一過性除きEPS158円×12倍 |
7手法のレンジは801〜1,894円、中央値は1,151円(現値比−10%)、単純平均は1,242円(−3%)です。今期の利益を基準にすればPER7〜8倍・EV/EBITDA3倍と明らかに安く、ミッドサイクルの利益を基準にすればPER16倍で割高という、両極端の評価が並びます。ミッドサイクルには赤字だった2023年12月期を含んでおり、光コネクタ向けや超精密加工への構造的なシフトで利益の底が上がっているなら、この基準は厳しすぎることになります。逆に、中華圏の需要が2023年のように急減速すれば、今期の利益は山の頂上だったことになります。シクリカル銘柄のピーク益ベースの低PERを割安とは判定しない原則に従い、価格判定はC(適正)とします。コンセンサス目標株価は一次情報で確認できなかったため記載しません。
東証 類似工作機械株との比較
| 銘柄 | 時価総額 | 予想PER | PBR | 配当利回り | 3ヶ月騰落 | 主力・差別化 |
|---|---|---|---|---|---|---|
| ソディック(6143) | 704億円 | 7.2倍 | 0.69倍 | 2.72% | −31.5% | 放電加工機・射出成形機。中華圏38.7% |
| 牧野フライス製作所(6135) | 3,148億円 | 10.1倍 | 1.09倍 | 2.69% | −16.1% | 高精度マシニングセンタ・放電加工機。金型・航空 |
| オークマ(6103) | 2,549億円 | 11.0倍 | 0.87倍 | 3.18% | −31.6% | 5軸・複合加工機、CNC自社開発。米州比率が高い |
| ファナック(6954) | 5兆2,178億円 | 21.5倍 | 2.59倍 | N/A | −17.4% | CNC・ロボット・ワイヤ放電加工機・射出成形機。ソディックと2製品で競合 |
時価総額・PER・PBR・利回りは株探の11月6日終値ベース(発行済株式数ベース)。3ヶ月騰落率は8月6日終値→11月6日終値で算出(Yahoo!ファイナンス日足・株探)。ファナックの利回りは株探で表示なし。
工作機械株はこの3ヶ月で軒並み大きく下げており、ソディックの下落はオークマと同程度、牧野フライス・ファナックより大きい水準です。予想PER7.2倍・PBR0.69倍は4社で最も低く、売出しによる需給の悪化と中華圏依存の高さが上乗せで割り引かれていると考えられます。
カタリストカレンダー(向こう6ヶ月)
| 日付 | 内容 | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年11月中旬 | 日工会 10月分工作機械受注(速報) | ★2 | 一部(定例) |
| 〜2026年12月23日 | 自己株式の取得(上限240万株・30億円、10月末で金額進捗32%) | ★3 | 一部 |
| 2026年12月中旬 | 日工会 11月分工作機械受注(速報) | ★2 | 一部(定例) |
| 2027年2月中旬(見込・日付未確定) | 通期決算と2027年12月期の業績予想・配当方針 | ★5 | 未織込 |
| 随時 | 残りの転換社債52億円・新株予約権20億円の転換・行使 | ★3 | 一部 |
| 2027年3月下旬 | 定時株主総会 | ★1 | 織込済 |
⑥カタリストの採点は今後3ヶ月(2027年2月初めまで)の材料で行いました。通期決算は前期(2026年2月13日発表)と同じ時期なら3ヶ月の窓のわずかに外となるため、主に自社株買いと月次受注で評価しています。
上抜け素地チェック(2/6):①売買代金の増加 ○(直近1ヶ月平均23.7億円÷3ヶ月平均13.1億円=1.81倍。売出しによる商いの増加を含む)/②年初来高値まで10%以内 ×(6月16日の高値2,088円まで62%)/③信用買残の重石が軽い ×(信用倍率5.05倍)/④踏み上げ余地 ×(未確認)/⑤浮動株が少ない ×(売出しで浮動株は増加)/⑥未織り込みの材料 ○(自社株買いの残り約20億円)。2項目のため調整はしていません。このチェックは株価の上昇を予想するものではありません。売買代金の急増は売出しに伴う一時的なものを含み、両刃の指標です。
財務リスク:人件費・連結範囲・バランスシート
人員と人件費の生産性
| 指標 | 2024年12月期 | 2025年12月期 | 変化 |
|---|---|---|---|
| 連結従業員数 | 3,417人 | 3,272人 | −4.2% |
| 平均年間給与(単体) | 576.6万円 | 619.7万円 | +7.5% |
| 一人当たり売上高 | — | 2,409万円 | — |
| 一人当たり営業利益 | 64万円 | 126万円 | +97%(今期計画で約336万円・推計) |
| 販管費の人件費÷売上総利益 | 39.3%(2025年1-9月) | 32.6%(2026年1-9月) | −6.7pt。売上原価の人件費は含まない参考値 |
出典:有価証券報告書(EDINET)・決算短信。一人当たり営業利益は期中平均従業員数で計算しています。従業員数を減らしながら平均年収を7.5%上げ、それでも一人当たり営業利益は約2倍になりました。人員の効率化と工場稼働率の上昇で、賃上げを十分に吸収できています。工作機械は固定費の比率が高く、生産台数が増えると利益率が大きく上がる構造で、今期の利益率10%台への上昇はこの「営業レバレッジ」によるものです。裏を返せば、受注が落ちる局面では利益率も大きく下がります。
持分法・合弁・連結範囲
持分法による投資利益は1〜9月で3.8億円、税前利益の3.9%と小さく、営業利益だけで実態を把握できる構造です。非支配株主持分は0.9億円と軽微です。工作機械事業では、イタリアの金属3Dプリンタ会社Prima Additive(現AltForm)の株式を追加取得して連結子会社化しており、前期にのれんが増えています(9月末ののれん32.5億円)。当期中に連結範囲の重要な変更はありません。
バランスシート
9月末の現預金は515億円、有価証券40億円に対し、有利子負債は306億円(短期借入金50億円・1年内返済の長期借入金66億円・社債62億円・長期借入金128億円)で、ネットキャッシュは約249億円です。社債には転換社債の残りが含まれます。契約負債(前受金)は前期末58億円→109億円に増え、受注の積み上がりを示します。棚卸資産は350億円で、前期の在庫回転日数は約233日(EDINET DB算出)と工作機械の中でも長めです。会社は中期経営計画で在庫回転期間の短縮を掲げています。
主なリスク
- 中華圏依存:売上の38.7%(工作機械では43%)。2023年の受注急減速で営業赤字に転落した前例があります。
- 需給と希薄化:売出し後の株価は売出価格を下回っています。残りの転換社債・新株予約権の行使は1株当たり利益を薄めます。
- 一過性利益:今期純利益の約2割は移転補償金などの特別利益です。来期は剥落します。
- 為替:1〜9月の増収のうち46億円は為替効果。感応度は開示がなく未確認です。
- 在庫:在庫回転日数が長く、需要が落ちた場合は在庫評価損のリスクがあります。
レーティングの内訳(オーバーレイ)
資本イベント素地(TOB/MBO):3/10(低い)— 該当は「PBR1倍割れ(0.69倍)」「PEファンドの関与(AP社のファンドが転換社債を保有。ただし今回の売出しは投資回収の一環と開示)」「政策保有株の縮減(金融機関が売出しで売却)」の3項目です。ネットキャッシュ約249億円は時価総額の37%で、50%基準には届きません。会社は資本コストと株価を意識した経営として自社株買い・売出しを実施しており、東証要請への対応は形式的とは言えません。予想ではなく、公開情報による構造の確認です。
国策アライン度:1/10(該当なし)— 工作機械は経済安全保障上の輸出管理の対象ですが、これは規制であって業績の追い風ではありません。
テーマ適合度:22/40(中程度)— テーマを「AIデータセンターの光通信化に伴う、光コネクタ(MTフェルール)の需要拡大」と定義します(判断軸のうち、技術的な非連続性(多心化・高密度化)・第三者による市場規模の推計・大手の資金投入・市場の関心の4項目を満たすと判断)。①量的寄与4点(産業機械事業84億円・売上の11.6%のうち光コネクタ向けの比率は非開示。放電加工機の光コネクタ金型向けも非開示で、全社の1割未満と推計)、②純度6点(時価総額約700億円の中型株だが、売上の大半は汎用の放電加工機)、③サイクル位置5点(データセンター向け光部品は2025〜2026年に広く物色された「成熟」局面で、11月6日の相場急落でも売られた)、④希少性7点(MTフェルールの超精密成形で会社が優位性を明示。成形機と金型加工機の両方を持つ)。テーマは会社の業績説明で繰り返し言及されていますが、売上寄与の開示がなく、テーマとしての株価反応と業績の裏付けは分けて見る必要があります。
解釈:品質★3×価格Cは、評価の枠組みでは「中立」の位置です。今期の業績は過去最高水準で、ネットキャッシュも厚い一方、利益の振れ幅と中華圏依存、売出し後の需給を考えると、現在の株価は「割安」と「適正」の境目にあります。
まとめ:業績は中計目標を前倒し、焦点は「中華圏の持続性」と「需給の回復」
ソディックの1〜9月期は、売上+27.3%・営業利益+141.6%で、通期予想は営業利益110億円へ上方修正されました。2029年の中計目標(営業利益100億円)を3年前倒しで上回る計画です。工作機械事業の利益率は15.7%に上がり、データセンター向け光コネクタの射出成形機も伸びています。人員を絞りながら賃上げを吸収し、一人当たり営業利益は前期に約2倍になりました。
一方で、伸びの中心は売上の38.7%を占める中華圏で、2023年には同じ中華圏の急減速で営業赤字に転落しています。今期純利益の約2割は移転補償金などの一過性利益で、転換社債の残りによる希薄化の余地もあります。株価は売出しと工作機械株全体の調整で3ヶ月に31%下がり、売出価格1,536円を16%下回っています。
総合すると、品質★★★☆☆(38/70)、価格C(適正)です。今期の利益で見れば安く、景気循環を通じた利益で見れば安くない——この両面が同時に成り立っています。次の焦点は、(1)2月の通期決算で示される2027年12月期の予想が今期の水準を維持できるか、(2)中華圏の放電加工機受注が高水準を続けるか、(3)自社株買いの完了後に売出しの需給が落ち着くか、の3点です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティングは独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。TimesFMによる予測は過去の時系列パターンの統計的な外挿であり、構造変化や新規イベントを織り込むものではありません。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年11月7日・株価は11月6日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連記事:機械株リサーチ ポータル|オークマ(6103)2Q決算分析|ファナック(6954)分析|DMG森精機(6141)分析
Follow me!