※ 本記事は機械株リサーチシリーズの一つです。
【初版:2026年10月30日】2026年10月30日(15:30)発表の2027年3月期 第2四半期(中間期)決算短信〔IFRS〕、決算補足資料、決算説明会資料(ノート付き)、配当予想修正の適時開示に基づいて分析しました。株価・バリュエーションは10月30日終値(決算発表は大引け後のため未反映)です。レーティングは独自基準v2.2(品質7軸とバリュエーションを分離)で採点しています。
パナソニック ホールディングス(6752・東証プライム)は、電池(エナジー)、電子部品・FA機器(インダストリー)、空調・コールドチェーン(HVAC & CC)、電材・照明(エレクトリックワークス)、実装機・航空機内エンタメ・サプライチェーンソフト(コネクト)、家電(スマートライフ)の6セグメントを持つ総合電機です。機械株として注目すべきは、サーボモータ・センサなどのFA機器と、AIサーバー向けのコンデンサ・多層基板材料を手がけるインダストリー、電子部品の実装機を持つコネクト、そしてデータセンター向け蓄電システムのエナジーです。【需要ドメイン:半導体・EV設備(FA機器・実装機)/AIデータセンター(蓄電・電子部品)/北米EV(車載電池)】
10月30日に発表された上期(4〜9月)決算は、売上高4兆925億円(前年同期比+7.1%)、営業利益3,632億円(+120.1%)、純利益2,770億円(+94.5%)でした。調整後営業利益は3,996億円と前年同期の2.2倍で、第2四半期(7〜9月)は全セグメントが増益、第1四半期に続き過去最高益です。通期予想は、調整後営業利益を6,500億円→7,800億円、営業利益を5,900億円→7,100億円、純利益を4,500億円→5,400億円へ大幅に上方修正しました。2028年度の目標だった調整後営業利益7,500億円以上を2年前倒しで達成する見通しで、年間配当も54円→70円(前期40円)に引き上げます。
一方、株価は決算発表前の10月30日終値で3,548円(前日比−3.7%)と、8月17日の年初来高値4,788円から25.9%下げています。1年前と比べれば+84%ですが、直近3ヶ月は−17.2%です。本記事では、機械株として押さえる3点(受注統計との連動/仕向け地別売上比率/想定為替と感応度)を軸に、利益の中身(構造改革効果・米国IRA補助金・関税還付)を分解し、競争環境・バリュエーション・Peer比較・レーティングを付けました。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
30秒サマリー:上期の調整後営業利益率は4.8%→9.8%(2Q単独10.3%)に倍増しました。牽引役は、インダストリー(調整後営業利益+113%、AI関連売上は2Qに前年比1.6倍)とエナジー(データセンター向け蓄電は前年比1.7倍、北米の車載電池も増販)です。昨年度に約2万人規模で人員を減らした構造改革の効果(2Qで+330億円)も効いています。ただし利益には米国IRA補助金(今期予想で調整後営業利益の17%、純利益の31%)と米国関税の還付(2Qで+216億円)が含まれ、補助金を除いたEPSは約160円です。会社予想EPS 231.26円に対する予想PERは15.3倍、補助金除きでは約22倍です。品質★★★☆☆(36/70)、価格C(適正)と評価します。構造改革とAIインフラで「稼ぐ力」は明確に上がりましたが、利益の質(補助金・還付への依存)が評価の上限を抑えています。
総合評価:品質★★★☆☆(36/70)/価格C(適正)— 最高益だが利益の質に課題
②収益性と④競争優位性は7点と高い一方、③収益の質(米国IRA補助金・関税還付・事業の非連結化)が4点、⑤需給ポジション(直近3ヶ月でTOPIXを17pt下回った)が2点と点を下げています。「稼ぐ力の改善」と「利益の質」のどちらを重く見るかが、この銘柄の評価の分かれ目です。
| 品質スコア | ★★★☆☆(36/70) |
| 価格判定 | C(適正)— 会社予想EPSベースの中心値は現値比−2%。ミッドサイクルや補助金除きでは下回る |
| 資本イベント素地(TOB/MBO) | 該当なし(時価総額約8.7兆円・PBR1.54倍・親会社なし) |
| 国策アライン度 | 該当なし(日本の国策より、米国のIRA補助金への依存が論点。③で扱う) |
| テーマ適合度(AIインフラ) | 22/40(中程度)— 関連売上は今期約9,100億円(全社の約11%)と開示あり |
| 上抜け素地 | 1/6(⑥カタリストを−1調整) |
| 評価軸 | スコア | 根拠(数値) |
|---|---|---|
| ①成長性 | 6/10 | 売上の3期CAGRは−1.3%(2023/3期8兆3,789億円→2026/3期8兆487億円)で、事業売却・非連結化の影響が大きい。今期予想は+4.4%(為替除き+3%)。一方、AIインフラ関連売上は2028年度1兆6,000億円目標と構造成長の柱がある |
| ②収益性 | 7/10 | 調整後営業利益率は5.6%(2026/3期)→9.3%(今期予想)、2Q単独10.3%。ROEは3.8%→10.0%(予想)。従業員は1年で−11.5%の一方、一人当たり調整後営業利益は244万円→424万円(今期予想ベース)に上昇 |
| ③収益の質・連結範囲 | 4/10 | 米国IRA補助金が今期予想の調整後営業利益の17%、純利益の31%(1,660億円)。エナジーの上期調整後営業利益の64%は補助金。2Qには関税還付+216億円。事業の非連結化(ハウジング・Ficosa等)で期間比較が難しい。棚卸資産は上期+2,099億円 |
| ④競争優位性 | 7/10 | AIサーバー向けの多層基板材料・導電性高分子コンデンサはGPU周辺でリファレンス採用が拡大。データセンター向け蓄電は前年比1.7倍。車載電池は北米で戦略顧客向けに供給。ただし電池はCATL・LG等との競争が激しく、FA機器は中位 |
| ⑤需給ポジション(直近3ヶ月) | 2/10 | 3ヶ月騰落率は−17.2%(7/31 4,284円→10/30 3,548円)で、TOPIX連動ETF(−0.2%)を17.0pt下回る。年初来高値4,788円(8/17)から−25.9%。1年騰落率は+84%と、それ以前の大幅上昇の反動の側面もある |
| ⑥カタリスト(今後3ヶ月) | 4/10 | 決算・上方修正・増配への市場の反応(未織り込み)、11/11半期報告書、11/30中間配当支払い。業績に直結する第3四半期決算は2027年2月上旬の見込みで3ヶ月の窓の外。上抜け素地1/6で−1調整 |
| ⑦リスク耐性 | 6/10 | 親会社所有者帰属持分比率52.1%、ネット有利子負債7,434億円(純資産比0.14倍)と財務は安定。ただしのれん1.32兆円(持分の25%)、ブルーヨンダーの赤字、IRA補助金の政策リスク、ドラム式洗濯乾燥機のリコール(190億円)を抱える |
| 合計 | 36/70 | ★★★☆☆(36〜45点) |
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
2027年3月期 第2四半期決算の中身
四半期の業績推移
| 四半期 | 売上高 | 調整後営業利益(率) | 営業利益 | 純利益 |
|---|---|---|---|---|
| 2025年度 1Q | 1兆8,967億円 | 915億円(4.8%) | 869億円 | 715億円 |
| 2025年度 2Q | 1兆9,238億円 | 904億円(4.7%) | 781億円 | 709億円 |
| 2025年度 3Q | 2兆633億円 | 1,591億円(7.7%) | −72億円 | −171億円 |
| 2025年度 4Q | 2兆1,649億円 | 1,064億円(4.9%) | 786億円 | 642億円 |
| 2026年度 1Q | 2兆189億円 | 1,864億円(9.2%) | 1,825億円 | 1,352億円 |
| 2026年度 2Q | 2兆736億円 | 2,132億円(10.3%) | 1,807億円 | 1,418億円 |
出所: 2026年度第2四半期 決算補足資料(2026年10月30日)。調整後営業利益は売上高から売上原価と販管費を差し引いたもの。2025年度3Qは構造改革費用を「その他損益」に計上したため営業赤字。
第2四半期の調整後営業利益は2,132億円で、前年同期から1,228億円増えました。会社が示した要因分解は次の通りです。
| 2Q 調整後営業利益の増減要因(前年同期比) | 金額 |
|---|---|
| 実質売上増(増販益。+インダストリー・エナジー、−スマートライフ・HVAC & CC) | +600億円 |
| 固定費(構造改革効果+330億円、戦略投資−30億円、インフレ−90億円) | +210億円 |
| 原材料・物流費(銅・樹脂・メモリ価格の高騰) | −640億円 |
| 価格改定(+530億円)・合理化等(+210億円) | +740億円 |
| 為替 | +110億円 |
| 米国関税(還付を含む) | +216億円 |
| ブルーヨンダー | −8億円 |
| 調整後営業利益 合計 | +1,228億円 |
| その他損益(ドラム式洗濯乾燥機のリコール費用−190億円を含む) | −202億円 |
| 営業利益 合計 | +1,026億円 |
出所: 決算説明会資料(ノート付き)P7。
増益の中身は大きく3つに分かれます。①増販益と価格改定(+1,340億円)は事業の実力によるもので、原材料高(−640億円)を上回りました。②構造改革効果(+330億円)は、昨年度に国内外で人員を減らした固定費削減の効果です。③関税還付・為替(+326億円)は外部要因で、持続性は高くありません。これに加え、エナジーの利益には後述の米国IRA補助金が含まれます。
セグメント別:インダストリーとエナジーが牽引
| セグメント(上期) | 売上高 | 調整後営業利益 | 前年同期 | 利益率 | 通期予想(前回比) |
|---|---|---|---|---|---|
| コネクト | 7,212億円 | 558億円 | 257億円 | 7.7% | 1,150億円(+100) |
| エレクトリックワークス | 5,834億円 | 588億円 | 325億円 | 10.1% | 1,180億円(+220) |
| HVAC & CC | 7,585億円 | 323億円 | 197億円 | 4.3% | 600億円(±0) |
| エナジー | 6,459億円 | 981億円 | 329億円 | 15.2% | 2,000億円(+270) |
| インダストリー | 6,838億円 | 972億円 | 457億円 | 14.2% | 1,900億円(+500) |
| スマートライフ | 6,440億円 | 324億円 | 173億円 | 5.0% | 750億円(±0) |
出所: 決算短信(セグメント情報、売上はセグメント間取引を含む)、決算補足資料。通期予想の( )は7月30日公表値からの修正額(億円)。
インダストリーは、調整後営業利益が457億円→972億円(2.1倍)、利益率は14.2%(2Q単独15.5%)まで上がりました。会社は「構造改革で築いたリーンな経営体質の上に、AIインフラ及びその周辺領域の旺盛な需要拡大が相乗効果を発揮」と説明しています。AIサーバー向けのコンデンサ・多層基板材料に加え、半導体製造設備向けのサーボモータ・センサ(FAソリューション)が伸びています。通期予想は1,400億円→1,900億円と、全社の上方修正額1,300億円のうち500億円をこの部門が占めます。
エナジーは、調整後営業利益が329億円→981億円(3.0倍)でした。データセンター向け蓄電システム(BBU)の旺盛な需要と、カンザス工場の稼働拡大による北米の車載電池の増販が寄与しています。ただし上期のエナジーの調整後営業利益のうち629億円(64%)は米国IRA補助金によるものです(後述)。
一方、スマートライフは中国の大型家電・欧州のAV機器の販売減で減収となり、2Qにはドラム式洗濯乾燥機のリコール費用190億円を計上して営業赤字(−45億円)でした。ブルーヨンダー(サプライチェーン管理ソフト)は上期も調整後営業損失(連結ベース−119億円)が続いています。
通期予想:2年前倒しで目標達成、配当は70円へ
| 2027/3期 通期予想 | 2026/3期実績 | 期初(5月) | 7月 | 今回(10月) |
|---|---|---|---|---|
| 売上高 | 8兆487億円 | 7兆6,000億円 | 7兆8,000億円 | 8兆4,000億円 |
| 調整後営業利益(率) | 4,474億円(5.6%) | 6,000億円 | 6,500億円 | 7,800億円(9.3%) |
| 営業利益 | 2,364億円 | 5,500億円 | 5,900億円 | 7,100億円 |
| 親会社の所有者に帰属する当期純利益 | 1,895億円 | 4,200億円 | 4,500億円 | 5,400億円 |
| 基本的1株当たり当期純利益 | 81.19円 | 179.89円 | 192.73円 | 231.26円 |
| ROE | 3.8% | 8.0% | 8.0% | 10.0% |
| 年間配当 | 40円 | 54円 | 54円 | 70円(中間27・期末43) |
出所: 決算短信、決算補足資料、配当予想の修正に関するお知らせ(2026年10月30日)。
調整後営業利益の上方修正1,300億円の内訳は、増販益+400億円、固定費−50億円、原材料・物流費−570億円、価格改定・合理化+710億円、為替+360億円、米国関税+250億円、前回見通しで織り込んでいた中東情勢・メモリ価格高騰のリスク枠の解除+200億円です。実力による上積み(増販・価格・合理化の差し引き)は約490億円で、為替・関税・リスク枠の解除が約810億円と、外部要因とバッファーの解除が上方修正の6割を占める点は割り引いて見る必要があります(当方計算)。
上期の進捗率は調整後営業利益で51.2%です。下期の計画は3,804億円(前年同期比+43%、利益率8.8%)で、下期の想定為替は1ドル=150円・1ユーロ=175円・1人民元=22.0円と、上期実績(159円・184円・23.5円)より円高に置いています。配当は連結配当性向30%の方針に沿って70円とし、前期から30円の増配です。
機械株3視点:①受注連動 ②仕向け地 ③想定為替
① 機械受注・工作機械受注との連動(先行指標)
パナソニックの中で設備投資サイクルに直接連動するのは、インダストリーのFAソリューション(サーボモータなど)と、コネクトのプロセスオートメーション(電子部品の実装機・溶接機)です。どちらも今期は大きく伸びています。
| 設備投資連動の事業(上期) | 売上高 | 前年同期比 | 調整後営業利益(率) | 需要の中身(会社説明) |
|---|---|---|---|---|
| FAソリューション(インダストリー) | 826億円 | +44% | 169億円(20.5%) | 半導体製造設備向けのサーボモータ・センサ |
| プロセスオートメーション(コネクト) | 1,662億円 | +30% | 216億円(13.0%) | AIサーバーを含むICT需要向けの実装機 |
出所: 決算補足資料(任意開示事業別 売上高・調整後営業利益)。前年同期の調整後営業利益はFAソリューション40億円、プロセスオートメーション137億円。
FAソリューションの調整後営業利益は40億円→169億円(4.2倍)、利益率は7.0%→20.5%に跳ね上がりました。日本工作機械工業会の工作機械受注が2026年9月(速報)に前年同月比+60.4%の2,232億円に達したことと同じく、AI・半導体向けの設備投資の拡大がFA機器の需要を押し上げています。ただし、FAソリューションの売上は全社の約2%で、全社の業績を左右する規模ではありません。
FA設備投資サイクルの方向性を見る補助線として、工作機械受注(日工会・月次総額、2023年7月〜2026年9月の39ヶ月)を入力に、Googleの時系列基盤モデルTimesFM 2.5で向こう6ヶ月をゼロショット予測しました。過去パターンの外挿による「統計的ベースライン」であり、目標株価や投資助言ではありません。
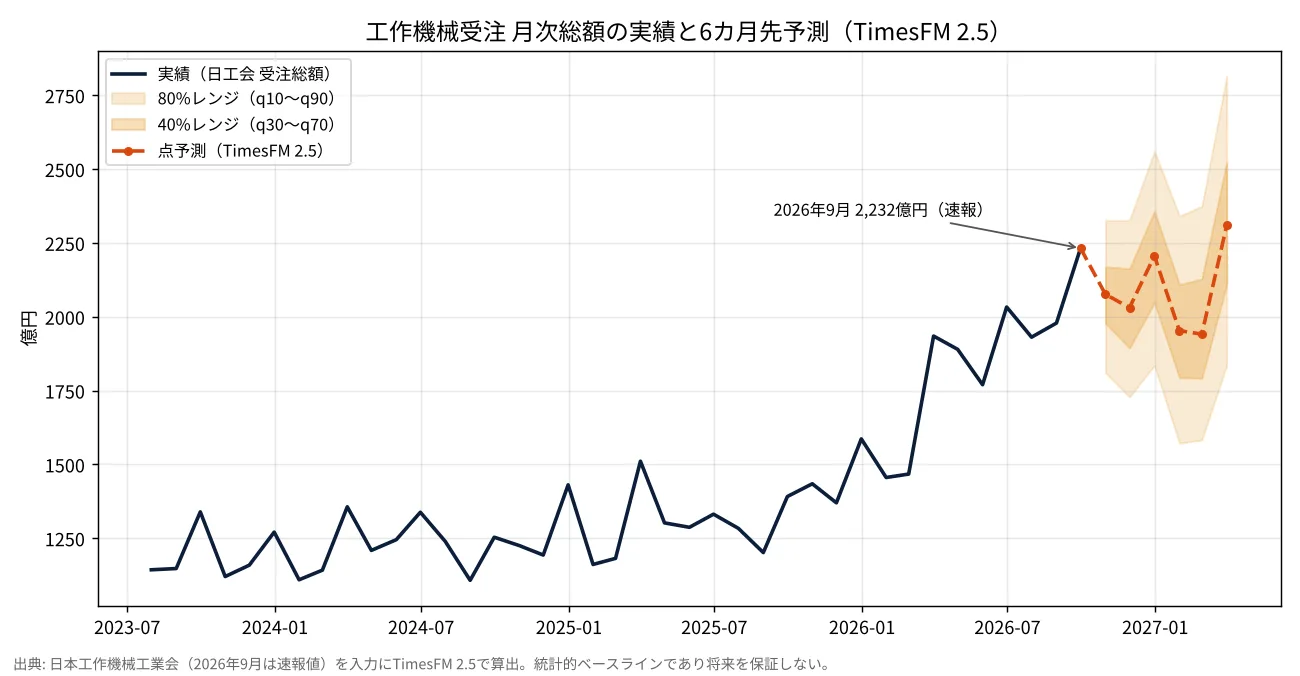
モデルは向こう半年(2026年10月〜2027年3月)を点予測で約1,940〜2,310億円と外挿し、80%レンジは1,572〜2,814億円です。1〜2月にいったん減速し、3月に再び高まる姿を描いています。上振れ材料はAI・半導体向け投資の継続、下振れ材料は米関税・中国需要の鈍化・大型案件の一巡・円高です。レンジは先に行くほど広がっており、点予測だけを断定的に扱うべきではありません。
② 仕向け地別売上比率(上期)
| 地域 | 売上高 | 構成比 | 前年同期比(円) | 2Q 現地通貨ベース |
|---|---|---|---|---|
| 日本 | 1兆4,242億円 | 34.8% | −4.9% | 97% |
| 米州 | 1兆135億円 | 24.8% | +25.7% | 119% |
| 欧州 | 3,965億円 | 9.7% | −10.1% | 83% |
| アジア(中国除く) | 7,261億円 | 17.7% | +19.5% | 112% |
| 中国 | 5,322億円 | 13.0% | +13.8% | 103% |
出所: 決算補足資料(地域別売上高)。日本・欧州の減少には、ハウジング事業・Ficosa(車載ミラー)の非連結化の影響を含みます(2Qの非連結化影響は売上で計−1,471億円)。
伸びているのは米州(現地通貨で2Q+19%)で、北米の車載電池(カンザス工場)、データセンター向け蓄電、コールドチェーンが寄与しています。米州は全社売上の約4分の1を占め、米国のEV市場・IRA補助金・関税政策の影響を最も受ける地域です。中国は13.0%で、インダストリーの中国系顧客向けAI関連需要が伸びる一方、大型家電は減っています。欧州の減少は非連結化と欧州AV機器の不振によるものです。
③ 想定為替レートと感応度
| 通貨 | 2026/3期 平均 | 今期1Q/2Q | 下期想定 | 通期見通し | 調整後営業利益への影響(1円円高・年間) |
|---|---|---|---|---|---|
| 米ドル | 151円 | 159円/159円 | 150円 | 155円 | −30億円 |
| ユーロ | 175円 | 185円/183円 | 175円 | 180円 | −8億円 |
| 人民元 | 21.3円 | 23.4円/23.6円 | 22.0円 | 22.8円 | +38億円 |
出所: 決算補足資料(為替レート・為替感応度、感応度は2026年5月12日時点の会社試算)。
特徴的なのは、人民元に対しては円高のほうが増益になることです。中国で生産して日本や他地域で販売する比率が高いため、人民元高は調達コストの上昇として効きます。米ドルは1円の円高で年30億円の減益と、海外売上比率(約65%)の割には感応度が小さく、これは北米での現地生産(車載電池・コールドチェーン)が多いためです。総合すると、パナソニックは円安一辺倒の恩恵を受ける銘柄ではありません。下期の想定(150円)は上期実績より円高ですが、ドルの感応度が小さいため、為替による上振れ余地は機械株の中では限定的です。
業績推移(IFRS、決算期ラベルは決算期末ベースで検算済み)
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 従業員数(期末) |
|---|---|---|---|---|---|
| 2023年3月期 | 8兆3,789億円 | 2,886億円 | 2,655億円 | 113.75円 | 233,391人 |
| 2024年3月期 | 8兆4,964億円 | 3,610億円 | 4,440億円 | 190.21円 | 228,420人 |
| 2025年3月期 | 8兆4,582億円 | 4,265億円 | 3,662億円 | 156.87円 | 207,548人 |
| 2026年3月期 | 8兆487億円 | 2,364億円 | 1,895億円 | 81.19円 | 183,685人 |
| 2027年3月期(会社予想) | 8兆4,000億円 | 7,100億円 | 5,400億円 | 231.26円 | 183,956人(9月末) |
出所: EDINET(有価証券報告書)、決算短信、決算補足資料。EDINETの fiscalYear 2026 = 2026年3月期として検算済み。純利益は親会社の所有者に帰属する当期純利益。
2026年3月期は構造改革費用などで「その他損益」が−2,110億円(うち3Qだけで−1,663億円)となり、営業利益が2,364億円まで落ち込みましたが、その反動と構造改革の効果で、今期は営業利益が3倍、EPSは過去最高の231円になる計画です。従業員は2023年3月期の23.3万人から18.4万人へ、3年で約5万人(21%)減りました(事業売却による減少を含む)。売上がほぼ横ばいのまま人員を2割減らしたことが、利益率の上昇に直結しています。
需給環境・競争環境
AIインフラ関連事業:2028年度の目標を1兆6,000億円へ引き上げ
今回の決算で最も大きな変化は、AIインフラ関連事業の見通しの引き上げです。
- インダストリーのAI関連事業:2Qの売上高は886億円(前年比1.6倍)。通期見通しは3,100億円→3,600億円(前年比1.6倍、うち為替約+200億円)。多層基板材料は中国・蘇州工場とタイ・アユタヤ工場で第Ⅱ期の新棟建設を決め、導電性高分子コンデンサも宇治・インドネシアのバタム工場で能力を増強し、2030年度の生産能力を2025年度比約2倍以上にする計画です(関連投資は約920億円)。
- エナジーのデータセンター向け蓄電:通期見通しは5,500億円(前年比1.7倍、前回から据え置き)。メキシコのモジュール第2工場が9月に量産を開始し、セルは大阪の車載用ラインを順次切り替えています。2028年度にはカンザスにデータセンター向けラインを入れる予定です。
- 2028年度目標:AIインフラ関連事業の売上高を、5月時点の1兆3,800億円から1兆6,000億円(インダストリー6,000億円、エナジー1兆円)に引き上げました。会社は「GPU周辺領域でのリファレンス採用の拡大、中国系顧客からの需要の増加、ADASやロボティクス等のエッジ領域での需要拡大」を理由に挙げています。
車載電池
北米工場の車載電池販売量は2Qに11.4GWh(前年比116%)で、通期は期初計画どおり46GWh(前期38.7GWh)を見込みます。米国のEV販売は前年の駆け込み需要の反動はあるものの回復基調にある、と会社は説明しています。車載電池の利益は米国IRA補助金(45X、米国内生産1kWhあたりの税額控除)に大きく依存しており、今期の補助金は2,650億円(うち顧客と分け合う分を売上から控除)、調整後営業利益への影響は1,330億円の見通しです。
競争環境
- 電池:車載電池では中国のCATL・BYD、韓国のLGエナジーソリューションなどが世界シェアの上位を占め、パナソニックは北米の戦略顧客向けに特化した位置づけです。データセンター向けBBU(停電時のバックアップ電源)は、AIサーバーの消費電力の増加に伴って需要が急拡大している領域で、会社は「電池とキャパシタ、両方のコアテクノロジーを持つ強み」を強調しています。他社の参入状況と市場シェアは確認できませんでした。
- 電子部品・材料:AIサーバー向けの多層基板材料・コンデンサは、GPU周辺でのリファレンス採用(標準設計への採用)が広がっていると会社は説明しており、能力増強を前倒ししています。需要が供給を上回っている局面で、価格政策も利益率の上昇に寄与しています。
- FA機器:サーボモータでは安川電機・三菱電機などと競合する中位プレーヤーです。今期の高い伸びは業界全体の需要拡大によるもので、パナソニック固有の優位とは言いにくい面があります。
バリュエーション:株価アップサイド/ダウンサイド試算
10月30日終値は3,548円(決算発表前)、時価総額は約8.7兆円(発行済株式数24億5,474万株、自己株式含む)です。会社予想EPS 231.26円に対する予想PERは15.3倍、上期末の1株当たり親会社所有者帰属持分(約2,298円)に対するPBRは1.54倍、予想配当利回りは1.97%(年70円)です。
ただし、今期の純利益5,400億円のうち1,660億円(31%)は米国IRA補助金の影響です。補助金を除いたEPSは約160円(当方試算)で、これに対するPERは約22倍になります。また過去5期(2023/3期〜2027/3期予想)の平均EPSは約155円で、今期のEPSは過去と比べて突出した水準です。利益の山が今期である可能性も考慮して、手法を分けて試算しました。
マルチプル法
| シナリオ | 想定PER | 会社予想EPS 231.26円 | 5期平均EPS 約155円 |
|---|---|---|---|
| ベア(補助金・関税還付の縮小、AI投資一服) | 12倍 | 約2,775円(−22%) | 約1,856円(−48%) |
| ベース(総合電機の水準) | 15倍 | 約3,469円(−2%) | 約2,320円(−35%) |
| ブル(AIインフラの成長を評価) | 18〜20倍 | 約4,163〜4,625円(+17%〜+30%) | 約2,784〜3,093円(−22%〜−13%) |
※ 5期平均EPS・理論株価はいずれも当方の推計です。EDINETの各期末時点の実績PERは、2023/3期10.4倍・2024/3期7.6倍・2025/3期11.3倍(2026/3期は利益の落ち込みで約32倍)でした。
会社予想EPSに総合電機並みのPER15倍を当てると約3,469円で、現株価とほぼ同じです。一方、構造改革前の利益水準(5期平均EPS)で見ると、現株価はかなり高い水準にあります。市場は「構造改革後の新しい利益水準が定着する」ことを前提に価格を付けていると言えます。
DCFは、フリーキャッシュフローが補助金の入金時期と設備投資(今期5,200億円計画)で大きくぶれるため、本記事では参考にとどめました(2026/3期のフリーCFは169億円、今期上期は834億円で、その中に前年度分のIRA補助金の直接給付1,088億円が含まれます)。
価格判定:C(適正)。会社予想EPSベースの中心値は−2%、手法間のレンジは−48%〜+30%と幅が非常に広く、下方向に偏っています。構造改革の効果とAIインフラの成長が定着すれば現株価は説明できますが、補助金や関税還付が縮小した場合の下振れも大きい、という評価です。
東証 類似株(総合電機・FA)との比較(2026年10月30日終値)
| 銘柄 | 株価 | 予想PER | PBR | 営業利益率(今期予想) | 3ヶ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|---|
| パナソニックHD(6752) | 3,548円 | 15.3倍(IRA除き約22倍) | 1.54倍 | 調整後9.3% | −17.2% | 電池・電子部品・空調・電材。AIインフラ。← 調査対象 |
| 三菱電機(6503) | 4,640円 | 20.4倍 | 2.02倍 | 調整後10.8% | −21.5% | FA・防衛・空調・パワー半導体 |
| 日立製作所(6501) | 5,094円 | 約24.7倍 | — | 約12.1% | −3.3% | 送配電・鉄道・IT(Lumada) |
| オムロン(6645) | 5,268円 | — | — | — | −3.0% | 制御機器・センサ・ヘルスケア |
出所: 株価・3ヶ月騰落率は10月30日終値(3ヶ月前は7月31日終値)。三菱電機は10月30日発表の会社予想から当方算出(決算発表前の株価)。日立は10月28日発表の会社予想(EPS 206.41円、営業利益1兆4,500億円)から算出。オムロンは最新の会社予想を確認できていないため「—」としました。
パナソニックの予想PER15.3倍は、三菱電機(20.4倍)・日立(約24.7倍)より低く、総合電機の中では割安に見えます。ただし補助金を除いた利益で比べると約22倍となり、三菱電機と同程度です。利益率(調整後9.3%)も三菱電機・日立にはまだ届いていません。見かけのPERの低さは、補助金という利益の質の差を反映していると考えるべきでしょう。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 10月31日以降 | 上期決算・大幅上方修正・増配への市場の反応(発表は10/30大引け後) | ★★★★★ | 未織込 |
| 11月11日 | 半期報告書の提出予定 | ★ | 概ね織込済 |
| 11月30日 | 中間配当27円の支払開始 | ★ | 概ね織込済 |
| 継続 | 米国のEV販売・IRA補助金(45X)を含む政策動向、関税還付の扱い | ★★★★ | 一部 |
| 継続 | AIサーバー・データセンター投資の動向(BBU・コンデンサ・多層基板材料の需要) | ★★★★ | 一部 |
| 2027年2月上旬(日付未確定) | 第3四半期決算。下期の為替前提と実勢の差、AI関連の伸びの持続性 | ★★★★ | 未織込 |
| 2027年3月1日(予定) | 車載用モータ・冷却ファンモータ事業のミネベアミツミへの譲渡実行 | ★★ | 概ね織込済 |
⑥カタリスト(今後3ヶ月)の採点:3ヶ月以内に日付が確定している材料は半期報告書と配当支払いのみで、業績に直結する第3四半期決算は例年2月上旬で3ヶ月の窓の外にあります。決算発表への反応は未織り込みのため本体を5点とし、上抜け素地による−1点を差し引いて4点としました。
上抜け素地(6項目):(1)売買代金の増加=直近1ヶ月平均約408億円÷3ヶ月平均約386億円で1.06倍(×)、(2)上値のしこり=年初来高値4,788円まで25.9%(×)、(3)信用買い残の重石=最新の信用倍率を確認できず(×)、(4)踏み上げ余地=確認できず(×)、(5)浮動株の少なさ=時価総額約8.7兆円の大型株(×)、(6)未織り込みの材料=決算・上方修正・増配(○)。1/6のため⑥を−1点調整しました。これらは値動きの大きさにかかわる構造の確認であり、上昇・下落を示すものではありません。
財務リスク(人件費構造・補助金依存・のれんを含む)
人件費構造
| 指標 | 2025年3月期 | 2026年3月期 | 2026年9月末/今期予想 |
|---|---|---|---|
| 従業員数(連結) | 207,548人 | 183,685人(−11.5%) | 183,956人 |
| うち国内/海外 | — | 69,949人/113,736人 | 69,290人/114,666人 |
| 一人当たり調整後営業利益 | — | 244万円 | 424万円(今期予想÷9月末人数) |
| 平均年間給与 | N/A(有報の平均年収は持株会社単体の約1,400人分で、グループの実態を表さないため使用せず) | ||
| 労働分配率 | N/A(連結の人件費総額の開示なし) | ||
出所: EDINET(有価証券報告書)、決算補足資料(従業員数)。2026年3月期の人員減少には事業売却・非連結化による減少を含みます。
2026年3月期に国内の従業員は8.4万人(6月末)から7.0万人(3月末)へ約1.4万人減り、構造改革の効果は今期1,000億円を見込みます(2Qで+330億円)。一人当たり調整後営業利益は今期予想ベースで約1.7倍に上がる計算で、固定費の軽量化は確実に進んでいます。
その他のリスク
- 米国IRA補助金への依存:今期の補助金の利益影響は調整後営業利益で1,330億円(17%)、純利益で1,660億円(31%)の見通し。米国の補助金制度の変更や、米国でのEV需要の変動が利益を直接左右します。
- 関税還付:2Qには米国関税の影響で+216億円、通期見通しでも前回比+250億円を織り込みました。還付は持続的な利益ではありません。
- 運転資本:棚卸資産は上期末1兆2,760億円(前期末比+2,099億円)、キャッシュ・コンバージョン・サイクルは63.9日→67.4日に伸びました。2Q単独の営業CFは−489億円です。
- のれんと買収事業:のれんは1兆3,226億円(2026年3月末、親会社所有者帰属持分の25%)。主にブルーヨンダーの買収によるもので、同社は上期も調整後営業損失(−119億円)です。
- 品質問題:ドラム式洗濯乾燥機のリコール費用190億円を2Qに計上しました。
- 持分法・非支配持分:持分法投資損益は上期51億円、非支配持分は92億円と、いずれも小さく、利益の大半は本業由来です。
レーティングの補足:テーマ・国策・資本イベント
テーマ適合度 22/40(中程度):ここでのテーマは「AIインフラ(AIデータセンターの電力・冷却・電子部品など、AI向け計算基盤を支える設備と部材)」です。技術の非連続性(AIサーバーの高消費電力化に伴う電源・蓄電方式の転換)、実装マイルストーンの公開(BBU・CBUの量産計画、生産能力の倍増計画)、複数の大手による資金投入、市場の関心の4項目を満たすと判断しました。採点は①量的寄与6点(今期のAI関連売上はインダストリー3,600億円+エナジー5,500億円=約9,100億円で全社の約11%と開示あり)、②純度4点(時価総額約8.7兆円の総合電機だが、利益の伸びへの寄与は大きい)、③サイクル位置5点(AIインフラは広く物色された成熟期)、④希少性7点(BBUとコンデンサ・基板材料の両方を持つ企業は限られる)です。このテーマは売上の裏付けが開示されている点で、他の多くのAI関連銘柄と異なります。ただし時価総額が大きいため、テーマが失速した場合でも株価への影響は小型株ほど大きくない一方、上昇時の反応も限定的になりやすい構造です。
国策アライン度:日本の国策予算への依存は小さく「該当なし」としました。むしろ米国のIRA補助金という他国の政策への依存がリスクであり、③収益の質で減点しています。
資本イベント素地:時価総額約8.7兆円・PBR1.54倍・親会社なしのため「該当なし」としました。
まとめ:稼ぐ力は変わった。残る課題は「利益の質」
パナソニックの上期は、調整後営業利益が前年同期の2.2倍、2Qは全セグメント増益で過去最高益でした。通期の調整後営業利益予想は7,800億円まで引き上げられ、2028年度の目標を2年前倒しで達成する見通しです。インダストリーのAI関連事業(前年比1.6倍)とエナジーのデータセンター向け蓄電(同1.7倍)という成長の柱がはっきりし、構造改革による固定費の削減(今期1,000億円)も数字に表れています。配当は前期の40円から70円に増えます。機械株の観点では、FAソリューションの利益が4倍、実装機が+30%と、AI・半導体向け設備投資の追い風も受けています。
一方で、利益の中身には注意が必要です。今期予想の純利益の31%は米国IRA補助金、2Qの増益には関税還付(+216億円)が含まれ、上方修正額の約6割は為替・関税・リスク枠の解除によるものです。補助金を除いた予想PERは約22倍となり、見かけの15.3倍ほど割安ではありません。
総合すると、品質★★★☆☆(36/70)、価格C(適正)です。優良企業であることと、今の株価が割安であることは別問題です。次の焦点は、(1)決算への市場の反応、(2)AIインフラ関連の伸びが下期も続き、補助金に頼らない利益が積み上がるか、(3)米国の補助金・関税政策がどう変わるか、の3点です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月30日・株価は同日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連記事:機械株リサーチ ポータル|三菱電機(6503)2Q決算分析|キーエンス(6861)2Q決算分析
Follow me!