※ 本記事は機械株リサーチシリーズの一つです。
【更新版:2026年10月29日】2026年10月29日発表の2027年3月期 第2四半期(中間期)決算短信、株式分割・増配の適時開示に基づき、全面的に改訂しました(初版: 2026年6月19日)。株価・バリュエーションは10月29日終値(決算発表は大引け後のため未反映)で再計算しています。レーティング基準はv2.2に改定しました(品質7軸とバリュエーションを分離)。初版の★(v1)とは採点方法が異なるため、単純に比較できません。
キーエンス(6861・東証プライム)は、FA(ファクトリーオートメーション)用のセンサ・測定器・画像処理(マシンビジョン)・顕微鏡などを、自社工場を持たないファブレスと、代理店を介さない直販(コンサルティング営業)で展開する高収益企業です。【需要ドメイン:FA自動化(センサ・測定・画像処理)/半導体・電子部品・自動車・食品薬品の品質検査と省人化】
10月29日に発表された上期(2026年3月21日〜9月20日)決算は、売上高7,354億円(前年同期比+34.9%)、営業利益4,083億円(+50.0%)、純利益2,987億円(+49.4%)でした。第2四半期(6月21日〜9月20日)単独では売上高3,888億円(+36.8%)、営業利益2,212億円(+54.8%)で、営業利益率は56.9%まで上がっています。同時に、1株を5株に分ける株式分割(11月21日効力発生)と、年間配当を550円から650円(分割前換算)へ引き上げる増配も発表しました。
一方、株価は決算前の10月29日終値で76,360円です。初版を書いた6月17日(約75,730円)からほぼ横ばいで、8月14日の年初来高値87,660円を12.9%下回ります。利益が5割伸びたのに株価が動いていないため、株価収益率(PER)は大きく下がりました。本記事では、決算短信・説明会資料・EDINETのデータに加え、機械株として押さえる3点(受注統計との連動/仕向け地別売上比率/為替感応度)を最新値に更新し、競争環境を洗い直したうえで、バリュエーション・Peer比較・レーティングを付けました。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
30秒サマリー:上期は売上+34.9%・営業利益+50.0%。売上総利益率は82.7%→85.7%、販管費率は32.8%→30.1%と、粗利と経費の両方で利益率が上がりました。円安(第1四半期の平均1ドル=159円、前年146円)の追い風は大きいものの、第1四半期の現地通貨ベースでも海外売上は+24.0%、アジアは+33.9%と、為替を除いても伸びは加速しています。下期が上期並みと仮定した通期EPSは約2,460円(推計)で、予想PERは約31倍です。初版時の実績PER約41倍から縮小しました。品質★★★★☆(51/70)、価格C(適正)と評価します。「質は最上位、株価もプレミアム」という構図は残りますが、そのプレミアムは利益の伸びによって初版時より薄まっています。
総合評価:品質★★★★☆(51/70)/価格C(適正)— 利益は加速、PERは縮小
v2.2の基準で採点し直した結果、品質スコアは51点となりました。初版(v1)も51点でしたが、v1はバリュエーションを7軸に含めていたため中身は別物です。今回は①成長性・②収益性・④競争優位性が高得点で、⑤需給ポジション(直近3ヶ月の株価がTOPIXを下回った)と③収益の質(在庫・売掛金の増加で営業CFが営業利益を下回る)が点を下げています。
| 品質スコア | ★★★★☆(51/70) |
| 価格判定 | C(適正)— マルチプルの中心値は現値比+3〜+7%(推計)。DCFは下回る |
| 資本イベント素地(TOB/MBO) | 該当なし(時価総額約18.6兆円・PBR約5.0倍) |
| 国策アライン度 | 2/10(低い)— 省力化投資の政策は追い風だが、当社への到達経路は未確認 |
| テーマ適合度(AI画像検査・省人化) | 16/40(中程度)— 関連売上は非開示。大型株のためテーマの比重は小さい |
| 上抜け素地 | 2/6(⑥カタリストの調整なし) |
| 評価軸 | スコア | 根拠(数値) |
|---|---|---|
| ①成長性 | 8/10 | 売上の3期CAGRは8.2%(2023/3期9,224億円→2026/3期1兆1,693億円)。上期は+34.9%に加速し、現地通貨でも海外+24.0%(1Q)。会社計画は非開示のため9点には届かない |
| ②収益性 | 9/10 | 営業利益率は2026/3期51.0%→上期55.5%(2Q単独56.9%)。一人当たり営業利益4,660万円(前期比+3.9%)。従業員+4.3%・平均年収+6.8%を吸収。ROE13.5%は巨額の金融資産で薄まる |
| ③収益の質・連結範囲 | 7/10 | 持分法投資利益は32億円で税前利益の0.8%、非支配株主持分なし。ただし営業CF÷営業利益は0.72(2026/3期)と0.8を下回り、上期は棚卸資産が+37.5%・売掛金が+15.5% |
| ④競争優位性 | 9/10 | 2Q単独の売上総利益率86.2%と、値下げ圧力の兆しは見えない。コグネックスはAI画像処理を強化、中国のHikrobotは売上64.5億元超へ拡大しているが、当社のアジア売上は現地通貨+33.9%(1Q) |
| ⑤需給ポジション(直近3ヶ月) | 4/10 | 3ヶ月騰落率は−3.3%(7/30 78,970円→10/29 76,360円)で、TOPIX連動ETF(+2.1%)を5.4pt下回る。信用倍率は2.6倍(10/23)と低い |
| ⑥カタリスト(今後3ヶ月) | 6/10 | 日付が確定しているのは株式分割(基準日11/20)と中間配当の支払い(11/26)。第3四半期決算は1月下旬の見込みだが日付は未確定。上抜け素地2/6で調整なし |
| ⑦リスク耐性 | 8/10 | 自己資本比率93.7%、現預金・有価証券・投資有価証券などの金融資産は約3.2兆円。一方、営業利益の為替感応度は1円の円高で米ドル約11億円・ユーロ約5億円の減益(通期)と大きく、米関税にもさらされる |
| 合計 | 51/70 | ★★★★☆(46〜55点) |
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
2027年3月期 第2四半期決算の中身
上期・四半期の業績
| 項目 | 2026/3期 上期 | 2027/3期 上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,453億円 | 7,354億円 | +34.9% |
| 売上総利益(率) | 4,509億円(82.7%) | 6,300億円(85.7%) | +39.7% |
| 販管費(売上比) | 1,787億円(32.8%) | 2,217億円(30.1%) | +24.1% |
| 営業利益(率) | 2,722億円(49.9%) | 4,083億円(55.5%) | +50.0% |
| 経常利益 | 2,850億円 | 4,243億円 | +48.9% |
| 親会社株主に帰属する中間純利益 | 2,000億円 | 2,987億円 | +49.4% |
| 1株当たり中間純利益(分割前) | 824.49円 | 1,231.53円 | +49.4% |
出所: 2027年3月期 第2四半期(中間期)決算短信(2026年10月29日)。百万円未満切り捨ての短信値を億円に丸めています。
| 四半期 | 売上高 | 営業利益 | 営業利益率 | 売上 前年比 |
|---|---|---|---|---|
| 2025年度 1Q(4-6月) | 2,611億円 | 1,293億円 | 49.5% | — |
| 2025年度 2Q(7-9月) | 2,842億円 | 1,429億円 | 50.3% | — |
| 2025年度 3Q(10-12月) | 2,893億円 | 1,442億円 | 49.8% | — |
| 2025年度 4Q(1-3月) | 3,347億円 | 1,794億円 | 53.6% | +17.9% |
| 2026年度 1Q(4-6月) | 3,466億円 | 1,871億円 | 54.0% | +32.8% |
| 2026年度 2Q(7-9月) | 3,888億円 | 2,212億円 | 56.9% | +36.8% |
出所: 決算説明会資料(2026年4月24日・7月28日)。2026年度2Qは上期の決算短信から1Qを差し引いて算出(当方計算)。四半期の区切りは会社の呼称(3月21日起点)に従います。
注目点は3つあります。第一に、伸びが四半期ごとに加速していることです。前年比の伸び率は4Q+17.9%→1Q+32.8%→2Q+36.8%と上がり、2Qは前四半期比でも+12.2%増えました。決算短信は「北中南米は幅広い業界で堅調、アジアは半導体・電気精密業界を中心に成長継続、欧州は持ち直しが継続、国内も設備投資は回復基調」と説明しています。
第二に、利益率の上昇が粗利と経費の両面から来ていることです。売上総利益率は82.7%→85.7%(2Q単独86.2%)へ上がりました。円安による値上がり効果に加え、価格決定力が保たれていることを示しています。販管費は+24.1%増えましたが、売上の伸び(+34.9%)を下回り、売上比は30.1%まで下がりました。
第三に、円安の寄与が大きいことです。第1四半期の説明会資料では、為替の影響額を売上高で約+261億円、営業利益で約+189億円と開示しています。第1四半期の営業利益の増加額(578億円)のおよそ3分の1が為替要因でした。それでも現地通貨ベースの海外売上は+24.0%で、為替を除いても高い伸びです。第2四半期の為替影響額と地域別の伸び率は、記事執筆時点で会社サイトに説明会資料が掲載されていないため未確認です。
株式分割と増配
同日、普通株式1株を5株に分割すると発表しました(基準日2026年11月20日、効力発生日11月21日)。発行済株式数は2億4,320万株から12億1,603万株になります。目的は「投資単位当たりの金額を引き下げ、流動性の向上と投資家層の拡大を図る」ことです。10月29日終値76,360円を分割後に換算すると約15,272円で、最低投資金額は約763万円から約153万円に下がります。
配当は、中間配当を直近予想の275円から325円に増やし(総額788億円、11月26日支払い)、期末配当予想は分割後で65円(分割前換算325円)としました。年間配当は分割前換算で650円となり、前期の550円から100円の増配です。10月29日終値に対する配当利回りは約0.85%、下期が上期並みと仮定した通期EPS(推計約2,460円)に対する配当性向は約26%です。なお4月には、定款を変更して自己株式の取得を可能にする方針が報じられていましたが(Bloomberg、2026年4月27日)、上期末の自己株式数は68万2,755株で前期末とほぼ変わらず、上期中に自社株買いは実施されていません。
財政状態:金融資産3.2兆円、在庫は積み増し
上期末の総資産は3兆9,551億円、自己資本比率は93.7%(前期末94.6%)です。現金及び預金6,985億円、有価証券8,036億円、投資有価証券1兆6,918億円、長期性預金204億円を合わせた金融資産は約3兆2,144億円で、時価総額(約18.6兆円)の約17%にあたります。受取利息は140億円と前年同期(71億円)のほぼ2倍になりました。
気になるのは運転資本の膨張です。棚卸資産は前期末の853億円から1,173億円(+37.5%)、売掛金(受取手形含む)は3,796億円から4,383億円(+15.5%)に増えました。需要の加速に備えた在庫の積み増しと読めますが、2026/3期の営業CFは営業利益の0.72倍にとどまっています。下期に需要が鈍った場合、在庫の水準が利益率の重しになる可能性があるため、③収益の質を7点にとどめました。
機械株3視点:①受注連動 ②仕向け地 ③為替感応度
機械株は「受注の先行指標 × 仕向け地 × 為替」で業績の振れが決まります。キーエンスは設備(ハコ)ではなくセンサ(神経系)を売るため他の機械株と性格は違いますが、この3点を押さえると評価の軸がはっきりします。
① 機械受注・工作機械受注との連動(先行指標)
キーエンスの売上は特定の機械統計に直結するのではなく、製造業全体の設備投資と生産活動の広がりに連動します。センサや画像検査機は工作機械・ロボット・搬送・組立・検査などあらゆる工程に組み込まれるため、ファナック(CNC ∝ 工作機械受注)ほど単一統計への感応度は高くありません。ただ、設備投資サイクルの追い風・逆風は共有します。
その設備投資サイクルは強い局面にあります。日本工作機械工業会の工作機械受注は、2026年9月(速報)で2,232億円と前年同月(1,391億円)比+60.4%でした。3月以降は7ヶ月連続で1,770億円を超えており、初版時(5月1,770億円)からさらに水準を切り上げています。キーエンスの第1四半期の現地通貨ベース伸び率が国内+19.9%・海外+24.0%と前年度(国内+4.6%・海外+12.9%)から加速したのも、この流れと整合します。
キーエンスは「設備投資の量」より「現場の課題解決」で売れるため、景気の谷でも省人化や品質向上の引き合いが下支えになり、伝統的な機械株より落ち込みが浅くなりやすい企業です。裏を返すと、今回のような設備投資の急拡大局面では、上振れ幅が工作機械メーカーほど大きくならない場合もあります。今期は両方が同時に起きており、キーエンスの伸びは過去の上昇局面と比べても大きい部類です。
② 仕向け地別売上比率(地政学・関税・為替の起点)
決算短信は単一セグメントで、地域別の金額は開示していません。説明会資料では国内/海外と、海外の内訳(北中南米・アジア・欧州その他)の構成比と伸び率を開示しています。以下は最新の開示である第1四半期(4-6月)の数値です。
| 地域 | 構成比(2026年度1Q) | 前年比(円) | 前年比(現地通貨) | 論点 |
|---|---|---|---|---|
| 国内 | 29.6% | +19.9% | — | 設備投資が回復基調。前年度通期の+4.6%から急加速 |
| 海外 | 70.4% | +39.0% | +24.0% | 海外比率は前年同期67.3%から上昇 |
| 北中南米 | 海外の33.5% | +31.4% | +18.4% | 幅広い業界で堅調。米関税のエクスポージャー |
| アジア | 海外の47.1% | +50.5% | +33.9% | 半導体・電気精密が牽引。全社売上の約33%(推計) |
| 欧州・その他 | 海外の19.4% | +28.2% | +12.8% | 前年度の停滞から持ち直し |
出所: 2026年度 第1四半期 決算説明会資料(2026年7月28日)。北中南米・アジア・欧州その他の構成比は海外売上に占める比率。中国単独の金額は非開示です。第2四半期の地域別は説明会資料の掲載後に確認が必要です。
伸びを牽引しているのはアジアで、海外売上に占める比率は前年同期の43.5%から47.1%へ上がりました。全社売上に対しては約33%(70.4%×47.1%、推計)です。中国単独の比率は開示されていないため、中国の景気や米中規制の影響は定量化できません。会社の業種別開示(2025年度下期・現地通貨)では、アジアの電機・精密が+30%、半導体・液晶が+20%と伸びており、AI関連の電子部品・半導体の設備投資が主な追い風とみられます。
キーエンスは生産・開発の中心が日本にあり、製品を世界に輸出する構造です。海外で現地生産を進める安川電機などと違い、円安局面では強い追い風になる一方、米国の対日関税の影響を直接受けます。前期は値上げで関税影響を吸収しましたが、その持続性は引き続き注視が必要です。
③ 想定為替レートと感応度
キーエンスは「合理的な算定が困難」として通期の業績予想を開示しておらず、会社の想定為替レートも存在しません。初版では感応度も「公式開示なし」としましたが、決算説明会資料では為替感応度を開示しています。訂正して以下に示します。
| 通貨 | 2025年度1Q 平均 | 2026年度1Q 平均 | 通期営業利益への感応度 |
|---|---|---|---|
| 米ドル | 146円 | 159円 | 1円あたり約11億円 |
| ユーロ | 162円 | 185円 | 1円あたり約5億円 |
| 人民元 | 20.1円 | 23.2円 | 0.1円あたり約10億円 |
出所: 2026年度 第1四半期 決算説明会資料(2026年7月28日)。感応度は会社開示の概算値。
第2四半期(6月下旬〜9月下旬)も、ドル円は月平均で概ね157〜162円(ECB参照レートから当方算出)と円安水準が続きました。感応度ベースでは、ドル円が1年を通じて10円円高になると営業利益は年間約110億円(上期営業利益の約2.7%)減る計算です。下期だけの円高なら、その半分程度の影響になります(当方試算・ユーロと人民元は別途)。会社が想定為替を出さないため、投資家は実勢レートを自らシナリオに織り込む必要があります。今期の高い伸びの一部は円安によるものであり、円高局面ではその分が剥落する点は押さえておくべきです。
業績推移(3月決算・日本基準、決算期ラベルは決算期末ベースで検算済み)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当期純利益 |
|---|---|---|---|---|
| 2022年3月期 | 7,552億円 | 4,180億円 | 55.4% | 3,034億円 |
| 2023年3月期 | 9,224億円 | 4,989億円 | 54.1% | 3,630億円 |
| 2024年3月期 | 9,673億円 | 4,950億円 | 51.2% | 3,696億円 |
| 2025年3月期 | 1兆591億円 | 5,498億円 | 51.9% | 3,987億円 |
| 2026年3月期 | 1兆1,693億円 | 5,958億円 | 51.0% | 4,452億円 |
| 直近12ヶ月(2025/9〜2026/9) | 1兆3,594億円 | 7,318億円 | 53.8% | 5,439億円 |
| 2027年3月期(会社予想) | 非開示(合理的な算定が困難として通期予想を開示しない方針)。配当のみ年650円(分割前換算)を予想 | |||
出所: EDINET(有価証券報告書)、決算短信。直近12ヶ月は2026/3期通期−2026/3期上期+2027/3期上期で当方算出。EDINETの fiscalYear 2026 = 2026年3月期(決算期末2026年3月20日)として検算済み。
2022年3月期から2025年3月期にかけて、営業利益率は55%台から51%台へ緩やかに下がっていました。今期はその流れが反転し、直近12ヶ月で53.8%、上期単独で55.5%まで戻っています。売上の伸びが固定費(人件費・販管費)の伸びを上回る「規模の効果」がはっきり出た格好です。
需給環境・競争環境(2026年10月時点で洗い直し)
設備投資サイクル
工作機械受注が前年比+60%に達し、AI・半導体・データセンター関連の投資が設備需要を押し上げる「拡張」局面にあります。キーエンスにとっては、(1)半導体・電子部品工場の検査自動化、(2)人手不足を背景とした国内の省人化投資、(3)自動車・電池ラインの品質管理、(4)食品・薬品の検査が需要の柱です。会社の業種別構成(2025年度下期・現地通貨)は、自動車・輸送25%、電機・精密15%、半導体・液晶10%、金属・工作機械10%、食品・薬品10%、その他30%と分散しています。
競争環境(R-4:期間を問わず洗い直し)
初版では「直販コンサル営業とファブレス、新商品比率の高さが強力なモート」と書きました。今回、競合の動きを改めて確認しました。
- コグネックス(米・マシンビジョン専業):2026年4-6月期の売上高は2.91億ドル(前年比+17%)で過去最高、調整後営業利益率は30.7%でした。AIで画像処理を設定・導入できる「OneVision」の一般提供を始め、通期売上は11.3〜11.5億ドルを見込みます(2026年8月5日発表)。AIを使った画像検査は競合も強化しており、技術面の差は縮まる方向にあります。ただ、年間売上の見通し(約11億ドル台)でもキーエンスの上期売上(7,354億円)の約4分の1にとどまり、利益率も当社の約半分です。
- 中国ローカル勢:ハイクビジョン系のHikrobot(海康機器人)は2025年の売上高が64.5億元を超え、マシンビジョンの累計出荷は1,000万台を超えたと報じられています(36Kr、2026年4月25日)。中国のセンサ・画像処理の国産化は進んでいます。一方で、当社のアジア売上は現地通貨で+33.9%(1Q)と伸び、売上総利益率も86%台に上がっており、現時点で価格競争による利益率の低下は数字に表れていません。中国単独の売上・シェアは非開示のため、国産化の影響は定量化できません。
- 代替技術・規制:AI画像検査の普及は、ハードウェアの差を小さくし、ソフトウェアと導入支援の勝負に移す方向に働きます。直販で顧客の現場に入り込むキーエンスの強みが生きる一方、汎用カメラとAIソフトの組み合わせで代替される領域が広がるリスクもあります。
以上を踏まえ、④競争優位性は9点を維持しました。根拠は「シェアの推定」ではなく、86%台の売上総利益率と、競争が最も厳しいはずのアジアでの高い伸びという実績の数字です。今後、売上総利益率が低下に転じた場合は、この評価を見直します。
先行指標フォーキャスト:工作機械受注のTimesFM予測
FA設備投資全体の代理指標として、Googleの時系列基盤モデルTimesFM 2.5を用い、日本工作機械工業会の月次受注総額(2023年7月〜2026年9月の39ヶ月、9月は速報値)から向こう6ヶ月をゼロショット予測しました。過去パターンの外挿による「統計的ベースライン」であり、目標株価や投資助言ではありません。キーエンスの売上は工作機械受注に直結しないため、設備投資サイクルの方向性を見る補助線として参照してください。
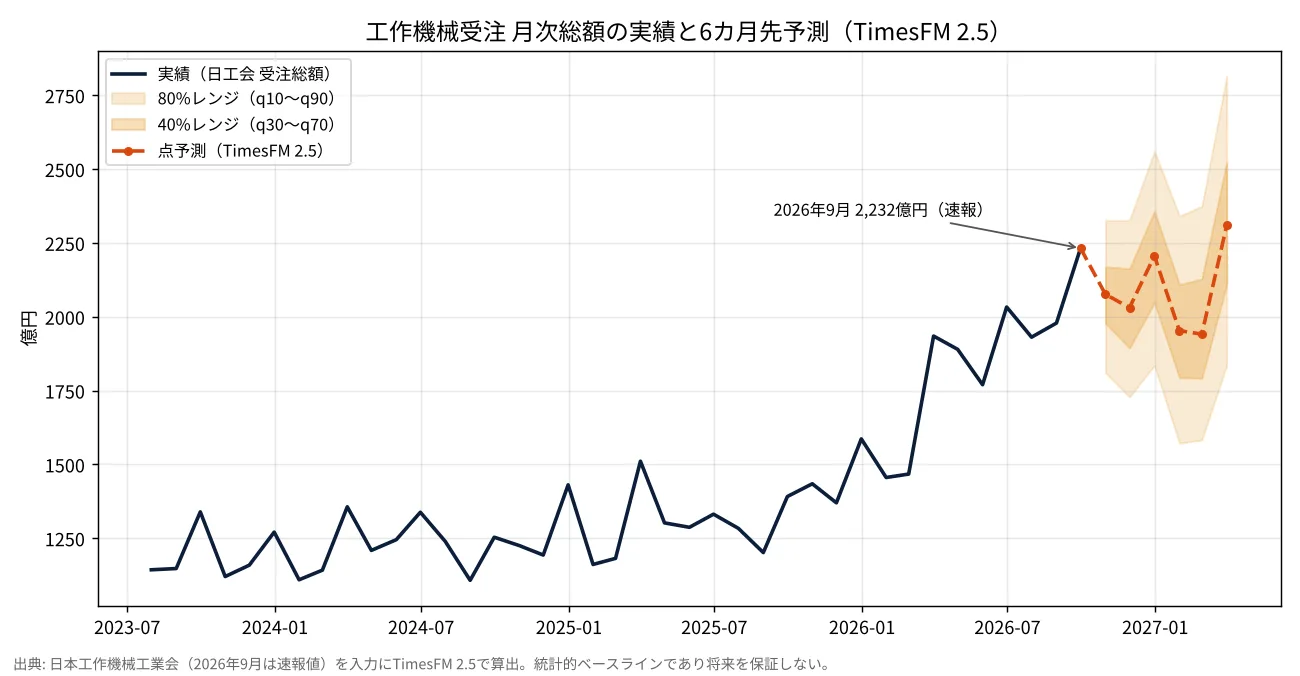
| 予測月 | 点予測(億円) | 80%レンジ(q10〜q90・億円) |
|---|---|---|
| 2026年10月 | 約2,076 | 1,810〜2,327 |
| 2026年11月 | 約2,031 | 1,728〜2,327 |
| 2026年12月 | 約2,206 | 1,835〜2,560 |
| 2027年1月 | 約1,953 | 1,572〜2,341 |
| 2027年2月 | 約1,941 | 1,583〜2,374 |
| 2027年3月 | 約2,310 | 1,835〜2,814 |
※ 入力系列の最新実績は2026年9月の2,232億円(速報値)。点予測は中心値であり、将来の確定値を保証するものではありません。
解釈(両論併記):モデルは9月の高い水準を起点に、向こう半年を約1,940〜2,310億円で推移すると外挿しています。初版の予測(2026年6〜11月で約1,600〜1,790億円)に対し、実績は6〜9月の4ヶ月すべてで予測の80%レンジ上限付近かそれを上回りました。実際の設備投資の加速は、過去パターンの外挿を上回るペースだったことになります。今回の予測は年度末(3月)に再び高まる季節性を残しつつ、1〜2月にいったん減速する姿です。上振れ材料はAI・半導体・データセンター投資の継続と国内の省人化投資、下振れ材料は米関税、中国需要の鈍化、大型案件の一巡、そして円高による海外勢の発注の鈍化です。レンジは先に行くほど広がっており、点予測だけを断定的に扱うべきではありません。
バリュエーション:株価アップサイド/ダウンサイド試算
10月29日終値は76,360円、時価総額は約18.6兆円(発行済株式数2億4,320万株、自己株式含む)です。上期末のBPS(約15,277円)に対するPBRは約5.0倍、直近12ヶ月のEPS(約2,243円)に対するPERは約34倍です。会社予想がないため、通期EPSは次の2通りで推計しました。
- 下期が上期並み(EPS 1,231.53円×2):約2,463円 → 予想PER約31.0倍
- 下期が2Q単独の水準(2Q EPS約658円×2)で続く:約2,547円 → 予想PER約30.0倍
初版時(実績PER約41倍)から、株価がほぼ横ばいのまま利益が伸びたことでPERは約10倍分縮みました。ただし今期の利益は円安と設備投資の拡張局面に支えられており、シクリカルの頂点に近いEPSで低いPERを見て「割安」と判断するのは危険です。そこで、マルチプル法では倍率の幅を広めにとりました。
マルチプル法(2027/3期推計EPS 2,463〜2,547円基準)
| シナリオ | 想定PER | 理論株価 | 現値比 |
|---|---|---|---|
| ベア(円高・設備投資一服でプレミアム縮小) | 25倍 | 61,575〜63,675円 | −19%〜−17% |
| ベース(質プレミアム維持) | 32倍 | 78,816〜81,504円 | +3%〜+7% |
| ブル(増益継続でプレミアム回復) | 38倍 | 93,594〜96,786円 | +23%〜+27% |
※ EPS・理論株価はいずれも当方の推計(分割前ベース)。分割後は5分の1で読み替えてください。
DCFによるサニティチェック
2027/3期のフリーキャッシュフローを約5,000億円(純利益推計約5,970億円から運転資本の増加などを差し引いた推計)と置き、向こう10年の成長率8%・永久成長率2%・WACC8.0%で割り引き、金融資産約3.2兆円を加えると、1株あたりの理論値は約64,800円(現値比−15%)です。成長率6〜10%・WACC7.5〜8.5%の範囲では約54,600〜78,300円となり、現在の株価はレンジの上端付近にあります。機械の優良株はDCF理論値が市場価格を下回りやすく(品質プレミアム)、キーエンスもその例外ではありません。
価格判定:C(適正)。マルチプルのベース中心値は+3〜+7%、手法間のレンジは−19%〜+27%、DCFは−15%前後です。直近の利益水準から見れば割高感は初版より薄れましたが、為替と設備投資サイクルが逆回転したときの下振れも考慮すると、「割安」とまでは判定できません。なお初版で引用したアナリストのコンセンサス目標株価は、決算後の更新値を確認できていないため今回は掲載しません(5月時点で80,000〜100,200円の範囲:株予報)。
東証 類似FA・機械株との比較(2026年10月29日終値)
| 銘柄 | 株価 | 予想PER | PBR | 時価総額 | 3ヶ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|---|
| キーエンス(6861) | 76,360円 | 約31倍(推計) | 5.0倍 | 約18.6兆円 | −3.3% | センサ・画像処理。ファブレス+直販で営業利益率55%。← 調査対象 |
| ファナック(6954) | 5,795円 | 約23倍 | 約2.8倍 | 約5.7兆円 | −12.5% | CNC世界首位級+ロボット。通期営業益予想2,407億円 |
| SMC(6273) | 65,130円 | 約24倍 | 約1.9倍 | 約4.2兆円 | −1.6% | 空気圧機器で世界首位 |
| 安川電機(6506) | 4,159円 | 約23倍 | 約2.1倍 | 約1.1兆円 | −8.5% | サーボ・インバータ・ロボット |
出所: 株価・3ヶ月騰落率は10月29日終値(3ヶ月前は7月30日終値)。ファナック・SMC・安川電機の予想PER・PBR・時価総額は、株探の10月23日表示値を10月29日終値で換算した概算です。キーエンスは会社予想が非開示のため、下期が上期並みと仮定した当方推計です。
キーエンスの予想PERは約31倍で、FA大手3社(23〜24倍)より約3割高い水準です。初版時はファナック・安川電機と比べて「実績PERは同程度で質だけが上」という比較でしたが、この4ヶ月でFA・機械株全体が下がるなか、キーエンスは相対的に底堅く推移しました。営業利益率(55%対20%台)と財務の厚みを考えれば、3割程度のプレミアムは「質に払う対価」として説明できる範囲です。3ヶ月騰落率はTOPIXを下回りましたが、ファナック(−12.5%)・安川電機(−8.5%)より下げは小さく、SMC(−1.6%)と並ぶ底堅さだった点も付け加えておきます。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 10月30日〜 | 上期決算・株式分割・増配に対する市場の反応(発表は10/29大引け後) | ★★★★★ | 未織込 |
| 11月2日 | 半期報告書の提出予定(2Q説明会資料の地域別・為替影響も要確認) | ★★ | 一部 |
| 11月20日/21日 | 株式分割の基準日/効力発生日(1株→5株) | ★★★ | 一部 |
| 11月26日 | 中間配当325円の支払開始 | ★ | 概ね織込済 |
| 毎月中旬・下旬 | 工作機械受注(日工会、10月分速報は11月中旬) | ★★ | 一部 |
| 2027年1月下旬(日付未確定) | 第3四半期決算。2Qの伸び(+36.8%)が続くか、利益率56%台を維持できるか | ★★★★ | 未織込 |
| 2027年4月下旬(日付未確定) | 2027年3月期 本決算・次期配当予想 | ★★★★ | 未織込 |
| 継続 | ドル円・ユーロ円の実勢、米関税の動向、自己株式取得の有無 | ★★★ | 一部 |
⑥カタリスト(今後3ヶ月)の採点:3ヶ月以内に日付が確定している材料は、株式分割と中間配当の支払いで、業績に直結するものではありません。第3四半期決算は1月下旬の見込みですが日付は未確定です。決算発表直後の市場の反応は未織り込みのため、6点としました。
上抜け素地(6項目):(1)売買代金の増加=直近1ヶ月平均約489億円÷3ヶ月平均約487億円で1.0倍(×)、(2)上値のしこり=年初来高値87,660円まで12.9%(×)、(3)信用買い残の重石=信用倍率2.6倍と低い(○)、(4)踏み上げ余地=確認できず(×)、(5)浮動株の少なさ=時価総額18.6兆円の超大型株(×)、(6)未織り込みの材料=本日の決算(○)。2/6のため⑥の調整はありません。なお、これらの項目は値動きの大きさにかかわる構造の確認であり、上昇を示すものではありません。売買代金が細い・浮動株が薄い銘柄は、悪材料でも同じだけ大きく動きます。
財務リスク(人件費構造・持分法・運転資本を含む)
人件費構造
| 指標 | 2025年3月期 | 2026年3月期 | 変化 |
|---|---|---|---|
| 従業員数(連結) | 12,261人 | 12,784人 | +4.3% |
| 平均年間給与(単体) | 2,039万円 | 2,178万円 | +6.8% |
| 一人当たり売上高(期末人数) | 8,638万円 | 9,147万円 | +5.9% |
| 一人当たり営業利益(期末人数) | 4,484万円 | 4,660万円 | +3.9% |
| 労働分配率(人件費÷売上総利益、上限推計) | 約28.2% | 約28.7% | ほぼ横ばい |
出所: EDINET(有価証券報告書 2025年6月16日・2026年6月15日提出)。労働分配率は連結従業員数×単体平均年収で人件費を上限推計したもの(海外子会社の給与水準は非開示のため実際はこれより低いとみられます)。
従業員数+4.3%、平均年収+6.8%に対し、一人当たり営業利益は+3.9%増えており、増員と賃上げを売上の伸びで吸収できています。平均年収2,178万円は国内上場企業でも最上位の水準ですが、労働分配率は3割弱にとどまり、高い粗利率が人件費を支えている構図です。今期上期は販管費+24.1%に対し売上+34.9%で、人件費の重みはさらに下がっているとみられます。ファブレスのため工場の固定費がなく、ダウンサイクル時の損益分岐点は製造業としては極めて低い部類です。
その他のリスク
- 為替:円安の追い風が今期の伸びの一部を占めます(1Qで営業利益+189億円)。想定為替を開示しないため、円高への転換は業績予想の修正という形ではなく、四半期実績の鈍化として突然表れます。
- 米関税・通商:日本から輸出する構造のため、米国の関税の影響を直接受けます。値上げで吸収できるかが利益率を左右します。
- 運転資本:上期に棚卸資産+37.5%・売掛金+15.5%。需要が鈍れば在庫の水準が重しになりえます。
- 持分法:持分法投資利益は上期32億円で税前利益の0.8%と軽微です。非支配株主持分はなく、連結範囲の重要な変更もありません。
- 情報開示:業績予想・想定為替・国別売上を開示しない方針です。2Q説明会資料の公表時期も含め、四半期ごとの実績で判断するしかありません。
- 資本効率:金融資産約3.2兆円がROE(13.5%)を押し下げています。増配と株式分割で株主還元は進みましたが、自社株買いは未実施です。
レーティングの補足:国策・テーマ・資本イベント
国策アライン度 2/10(低い):人手不足への対応として、中小企業の省力化投資を支援する補助制度が複数年度にわたり続いています(政策の存在と継続性の2項目が該当)。ただ、キーエンス製品が補助金の対象として採択された実績や、会社が政策を業績の前提に置いている開示は確認できません。政策の追い風は確認できるが、当社への到達経路は未確認です。
テーマ適合度 16/40(中程度):ここでのテーマは「AI画像検査・省人化(深層学習などのAIで製造現場の検査や判断を自動化すること)」です。技術の非連続性、第三者による市場規模推計、複数の大手の資金投入、人手不足対策という政策の裏付けの4項目を満たします。採点は①量的寄与3点(AI関連の売上は非開示)、②純度2点(時価総額18.6兆円の超大型株で、テーマの比重は小さい)、③サイクル位置5点(AI画像検査は広く知られた成熟期)、④希少性6点(画像処理の上位メーカーだが、コグネックスや中国勢など関連銘柄は多い)です。テーマとしての注目に対し、売上への寄与はまだ数字で確認できません。
資本イベント素地:時価総額約18.6兆円・PBR約5.0倍・金融資産は時価総額の約17%で、「該当なし」としました。
まとめ:利益は加速、PERは縮小 — プレミアムは「薄まった」
キーエンスの上期は、売上+34.9%・営業利益+50.0%、第2四半期単独の営業利益率56.9%という、規模の大きい企業としては異例の強さでした。売上総利益率86%台は、AI画像検査を強めるコグネックスや、中国で拡大するHikrobotなどの競合がいるなかでも、価格決定力が保たれていることを示しています。株式分割と100円の増配も同時に発表され、株主還元の姿勢も一段と前に出ました。
一方で、今期の伸びには円安と設備投資の拡張局面という追い風が重なっています。第1四半期の営業利益の増加額のおよそ3分の1は為替要因でした。工作機械受注は前年比+60%と過去の外挿を上回るペースで伸びていますが、サイクルの頂点に近い利益で低いPERを見て割安と判断するのは危険です。品質★★★★☆(51/70)、価格C(適正)という評価は、「優良企業であることと、今の株価が割安であることは別問題」という原則に沿っています。
初版の結論は「最高の質には最高の対価」でした。今回は、株価が横ばいのまま利益が5割伸びたことで、PERは約41倍(実績)から約31倍(推計予想)へ縮みました。質への対価は残っていますが、初版時より薄まっています。次の焦点は、(1)2Q説明会資料で地域別の伸びと為替影響がどう開示されるか、(2)第3四半期に+30%台の伸びと56%台の利益率が続くか、(3)在庫の積み増しが需要に見合ったものか、の3点です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月29日・株価は同日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連記事:機械株リサーチ ポータル|ファナック(6954)2Q決算分析|オムロン(6645)分析
Follow me!