※ 本記事は機械株リサーチシリーズの一つです。
【初版:2026年11月4日】2026年11月4日(15:40)発表の2027年3月期 第2四半期(中間期)決算短信〔日本基準〕と決算発表参考資料に基づいて分析しました。株価は11月4日終値4,430円です(決算発表は大引け後のため未反映。同日夜間PTSは4,500円)。レーティングは独自基準v2.2(品質7軸とバリュエーションを分離)で採点しています。
オークマ(6103・東証プライム/名証プレミア・日経平均採用銘柄)は、愛知県大口町に本社を置く工作機械の大手です。マシニングセンタ・複合加工機・NC旋盤を主力とし、CNC装置(OSP)を自社で開発している点が特徴です。上期の売上構成は、マシニングセンタ51.1%、複合加工機28.6%、NC旋盤15.4%でした。【需要ドメイン:工作機械(航空・宇宙・防衛、データセンタ・エネルギー、半導体製造装置、一般産業機械)/FA自動化(自動化セル・ものづくりサービス)】
11月4日に発表された上期(4〜9月)決算は、売上高1,181億円(前年同期比+12.3%)、営業利益120億円(+98.8%)、経常利益128億円(+105.5%)、純利益116億円(+155.8%)でした。受注高は1,614億円(+44.4%)で過去最高となり、受注残高は1,447億円まで積み上がりました。会社は「米国および日本を中心として当中間連結会計期間の後半に大きく増加」したと説明しています。一方、8月5日に引き上げた通期予想(売上高2,600億円・営業利益260億円・純利益200億円)と年間配当120円は据え置きました。
株価は8月7日の年初来高値5,580円から11月4日終値4,430円まで約21%下げており、上方修正直後の高値からは調整が続いています。本記事では、決算短信・参考資料・EDINETのデータに加え、機械株として押さえる3点(受注の先行指標/仕向け地/為替)を整理し、利益の質、競争環境、バリュエーション、類似株比較、レーティングをまとめました。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
30秒サマリー:7〜9月期だけで受注862億円・売上662億円・営業利益76億円(営業利益率11.5%)と、四半期ベースで受注・利益ともに大きく伸びました。上期の受注÷売上(Book-to-Bill)は1.37倍、受注残は通期予想売上の約6.7カ月分です。粗利率は30.2%→34.0%に上がり、値上げと生産効率の改善が効いています。ただし通期予想から逆算した下期の営業利益は140億円で上期(120億円)並み、下期の受注想定は1,486億円と上期を下回る計画で、保守的な前提です。また純利益には投資有価証券売却益37億円(税前利益の22.5%)が含まれます。予想PERは12.9倍、PBRは1.02倍です。品質★★★☆☆(42/70)、価格C(適正)と評価します。受注の勢いは明確ですが、過去6期の平均利益率で見た「ミッドサイクルのPER」は約17倍で、現在の株価は景気循環の回復をある程度織り込んだ水準です。
総合評価:品質★★★☆☆(42/70)/価格C(適正)— 受注は過去最高、会社計画は据え置き
⑦リスク耐性(自己資本比率69.6%・実質ネットキャッシュ)が8点と高く、③収益の質と④競争優位性も7点です。一方、⑤需給(直近3ヶ月で株価−8.1%・信用倍率7倍台)が4点、②収益性(前期ROE5.3%)が5点にとどまります。「受注サイクルの回復」と「株価がすでに高値から2割下げている理由」をどう読むかが、この銘柄の最大の論点です。
| 品質スコア | ★★★☆☆(42/70) |
| 価格判定 | C(適正)— 手法別の理論値は3,150〜4,850円で、中心は現値近辺。ミッドサイクルEPSでは割安と言えない |
| 資本イベント素地(TOB/MBO) | 1/10(該当なし)— 支配株主なし・PBR1倍超。予想ではなく構造の確認 |
| 国策アライン度 | 2/10(低い)— 防衛・航空向け需要は会社が言及しているが、政策予算からの到達経路は未確認 |
| テーマ適合度(防衛・航空宇宙/DC・エネルギー設備) | 17/40(中程度)— 需要の牽引役として明言されているが、売上寄与は非開示 |
| 上抜け素地 | 1/6(⑥カタリストに−1調整) |
| 軸 | 点 | 根拠(数値) |
|---|---|---|
| ①成長性 | 6 | 売上CAGR(2023/3期→2026/3期)は+1.2%と横ばい。今期計画は+10.2%、上期受注は+44.4%。ただし伸びの多くは設備投資サイクルの回復で、構造成長とは分けて評価 |
| ②収益性 | 5 | 前期の営業利益率6.6%・ROE5.3%。今期計画は営業利益率10.0%・ROE約8.0%(推計)。一人当たり営業利益は前期379万円→今期計画634万円(推計) |
| ③収益の質・連結範囲 | 7 | 持分法適用会社はなし。上期の営業CF÷営業利益は1.74倍。ただし投資有価証券売却益37億円が税前利益の22.5%を占め、純利益の伸びは割り引いて見る必要 |
| ④競争優位性 | 7 | CNC装置を自社開発する数少ない工作機械メーカー。5軸・複合加工機と自動化で高付加価値帯に重心。汎用機では中国勢との価格競争にさらされる |
| ⑤需給(直近3ヶ月) | 4 | 3ヶ月騰落率−8.1%(TOPIX連動ETFは+0.3%、差−8.4pt)。同業3社平均(−10.7%)とは同程度。信用倍率7.07倍。自社株買いは9月10日に終了 |
| ⑥カタリスト(今後3ヶ月) | 5 | 10月・11月分の工作機械受注(日工会)と2月上旬の第3四半期決算(予定)。下期計画の保守性は一部未織込。上抜け素地1/6で−1調整(6→5) |
| ⑦リスク耐性 | 8 | 自己資本比率69.6%、現預金690億円に対し有利子負債300億円(社債50億円・長期借入金250億円)。投資有価証券509億円。地域分散は日本46%・米州33%・欧州15%(外部売上ベース) |
★変換:56-70=★5/46-55=★4/36-45=★3/26-35=★2/0-25=★1。本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
上期決算の中身:7〜9月期に受注が一段と加速
上期累計から第1四半期(4〜6月)を差し引いて7〜9月期を算出すると、受注・利益の加速がはっきり見えます。第1四半期の数値は8月5日の決算短信、上期の数値は11月4日の決算短信によります。
| (百万円) | 2026年4〜6月 | 2026年7〜9月 | 上期累計 | 前年上期 | 前年比 |
|---|---|---|---|---|---|
| 受注高 | 75,263 | 86,177 | 161,440 | 111,764 | +44.4% |
| 売上高 | 51,903 | 66,228 | 118,131 | 105,217 | +12.3% |
| 営業利益 | 4,399 | 7,646 | 12,045 | 6,058 | +98.8% |
| 営業利益率 | 8.5% | 11.5% | 10.2% | 5.8% | +4.4pt |
| Book-to-Bill(受注÷売上) | 1.45 | 1.30 | 1.37 | 1.06 | — |
利益率の改善は、主に粗利率の上昇によるものです。上期の粗利率は34.0%(前年同期30.2%)、販管費率は23.8%(同24.4%)でした。会社は人件費・部材・輸送コストの上昇に対し、生産効率の向上・内製化の拡大と販売価格への転嫁で収益性を改善したと説明しています。なお、上期の会社予想(8月5日修正:売上高1,190億円・営業利益115億円)に対し、売上高はわずかに下回り、営業利益は上回りました。
製品別の受注では、NC旋盤が125億円→254億円(+103%)、複合加工機が290億円→456億円(+57%)、マシニングセンタが663億円→846億円(+28%)と、すべての機種で伸びています。受注残の内訳はマシニングセンタ776億円、複合加工機358億円、NC旋盤285億円です。
下期の会社計画は保守的な前提
通期予想は据え置かれたため、通期から上期実績を差し引いた「下期の計画」は次のとおりです。
| (百万円) | 上期実績 | 下期計画(逆算) | 前年下期実績 |
|---|---|---|---|
| 受注高 | 161,440 | 148,560 | 129,080 |
| 売上高 | 118,131 | 141,869 | 130,671 |
| 営業利益 | 12,045 | 13,955 | 9,447 |
| 営業利益率 | 10.2% | 9.8% | 7.2% |
下期は売上が上期より約240億円多い計画にもかかわらず、営業利益率は9.8%と上期(10.2%)や7〜9月期(11.5%)を下回る想定です。受注も上期を約130億円下回る計画です。前提としては、①米国の通商政策や地政学リスクへの備え、②下期の想定為替(通期158.2円/ドル・180.7円/ユーロから逆算すると下期は約157円/ドル・約177円/ユーロ)、③大口案件の反動、などが考えられますが、会社は据え置きの理由を個別には示していません。受注残の厚さ(約6.7カ月分)を踏まえると下期の売上は見通しやすく、計画の保守性は数字上は読み取れます。ただし、これは会社予想の修正を示唆するものではありません。
機械株3視点:受注連動・仕向け地・為替
① 工作機械受注との連動(先行指標)
オークマの売上はほぼ全量が工作機械で、日本工作機械工業会(日工会)の工作機械受注統計と直接連動します。日工会の受注総額は2026年9月に2,232億円(確報・前年同月比+60.4%)と統計開始以来の最高額を更新しました(ねじ・ばね新聞 2026/11/2)。オークマの7〜9月期受注862億円(四半期で過去最高)も、業界全体の流れと一致しています。
会社の説明では、米国は航空・宇宙・衛星、防衛、データセンタ・エネルギー関連の大手に加え、中堅・中小でも設備投資の再開が見られ、日本でも同じ産業に加えて半導体製造装置・造船・一般産業機械に広がりました。一方、中国は前年度の大型案件が一服し、欧州はドイツの自動車産業の停滞で弱含みという説明です。
② 仕向け地別:米州が受注の牽引役、中国比率は低下
| 地域別受注(百万円) | 前年上期 | 当上期 | 前年比 | 構成比 | 通期計画 |
|---|---|---|---|---|---|
| 日本 | 31,088 | 44,301 | +42.5% | 27.4% | 88,000 |
| 米州 | 30,473 | 57,377 | +88.3% | 35.5% | 105,500 |
| 欧州 | 16,125 | 28,344 | +75.8% | 17.6% | 54,500 |
| アジア・パシフィック | 34,076 | 31,416 | −7.8% | 19.5% | 62,000 |
| 合計 | 111,764 | 161,440 | +44.4% | 100% | 310,000 |
上期の時点で、米州は通期計画の54%、欧州は52%、日本は50%に達しています。アジア・パシフィックだけが前年を下回っており、中国の大型案件の一服が表れています。
売上(仕向け地別の海外売上高)で見ると、上期の海外売上比率は71.5%(前年同期73.3%)でした。内訳は米国29.4%、その他米州3.9%、欧州15.4%、中国15.4%(前年同期21.9%)、その他アジア・パシフィック7.4%です。中国比率が6.5pt下がり、米国比率が3.4pt上がりました。中国依存の低下は地政学リスクを和らげる一方、米国の関税・通商政策へのエクスポージャーが高まっていることを意味します。
③ 想定為替レートと感応度
通期の想定為替は1ドル=158.2円、1ユーロ=180.7円です(上期実績は159.4円・184.4円)。通期から逆算した下期の想定は約157円/ドル・約177円/ユーロで、11月4日時点の市場レート(約158.4円/ドル・約178.3円/ユーロ)とほぼ同水準です。決算短信と参考資料には為替感応度(1円あたりの営業利益影響額)の記載がなく、本記事では未確認です。方向性としては、海外売上比率が7割を超え、主力工場が国内にあるため、想定より円安なら増益要因、円高なら下振れ要因となります。下期の想定は足元のレートに近く、為替による上振れ余地は大きくない前提です。
業績推移(決算期末ベース)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 | 受注高 | 期末受注残 |
|---|---|---|---|---|---|---|
| 2022年3月期 | 1,728億円 | 145億円 | 8.4% | 116億円 | 2,153億円 | 918億円 |
| 2023年3月期 | 2,276億円 | 248億円 | 10.9% | 192億円 | 2,475億円 | 1,116億円 |
| 2024年3月期 | 2,280億円 | 254億円 | 11.1% | 194億円 | 2,040億円 | 876億円 |
| 2025年3月期 | 2,068億円 | 147億円 | 7.1% | 96億円 | 2,156億円 | 965億円 |
| 2026年3月期 | 2,359億円 | 155億円 | 6.6% | 126億円 | 2,408億円 | 1,014億円 |
| 2027年3月期(会社予想) | 2,600億円 | 260億円 | 10.0% | 200億円 | 3,100億円 | 1,514億円 |
出典:決算発表参考資料(2026年11月4日)。直近のピークは2024年3月期(営業利益254億円)で、今期予想の260億円はこれをわずかに上回り、受注高3,100億円は過去5期の最高(2023年3月期2,475億円)を大きく上回る計画です。前回の山(2023〜2024年3月期)の営業利益率は11%前後で、今回の7〜9月期(11.5%)は前回ピーク並みの水準に戻っています。なお同社は2025年3月期中に1株を2株に分割しており(EDINETの発行済株式数で確認)、1株当たりの数値は分割後ベースで比較しています。
需給環境:設備投資サイクルと競争環境
サイクルの位置:日工会の受注総額は2026年に入り月1,400億〜2,200億円台で推移し、9月には統計開始以来の最高額を更新しました。前年同月比で6割増という伸びも踏まえ、サイクルとしては「拡張期」にあると判断します。牽引役は航空・宇宙・防衛、データセンタ・エネルギー、半導体製造装置で、自動車向けは欧州を中心に弱いままです。業種の偏りがある分、これらの需要が一巡したときの反動には注意が必要です。
競争環境:汎用の3軸機では、中国ローカルメーカーが性能を上げながら価格で優位に立ち、日系を含む外資が押される「内巻(過当な価格競争)」が続いています。日系各社は5軸機・複合加工機・自動化システムなどの高付加価値帯へ重心を移しており、「低価格帯はローカル勢、高付加価値帯は日系」という二極化が鮮明になっています(日本物流新聞 Mono Que 2026/8/5・日系メーカー中国人幹部の座談会)。この記事は日系側の見方が中心である点に留意が必要です。オークマでも中国向け売上比率が21.9%→15.4%に下がっており、中国での汎用機の競争激化と大型案件の一服の両方が影響していると考えられます(両者の寄与の分解は未確認)。
国内では、DMG森精機が欧州比率の高さを背景に業績を回復させ、牧野フライス・ツガミも高水準の受注を示しています。オークマの差別化要因は、CNC装置(OSP)を自社開発し、機械・制御・ソフトを一体で設計できる点です。高付加価値帯での価格転嫁が粗利率の改善(+3.8pt)につながっていることは、競争優位が現時点で機能していることの裏付けと読めます。ただし世界シェアの直近値は公表データで確認できず、本記事では未確認です。
先行指標フォーキャスト:工作機械受注 6カ月先(TimesFM 2.5)
日工会の月次受注総額(2023年7月〜2026年9月の39カ月)を入力に、Google ResearchのTimesFM 2.5で6カ月先までを予測しました。点予測は2026年10月が2,076億円、12月が2,206億円、2027年3月が2,310億円で、2,000億円前後の高水準が続く形です。10〜90%レンジは2027年3月時点で1,835億〜2,815億円と幅があります。
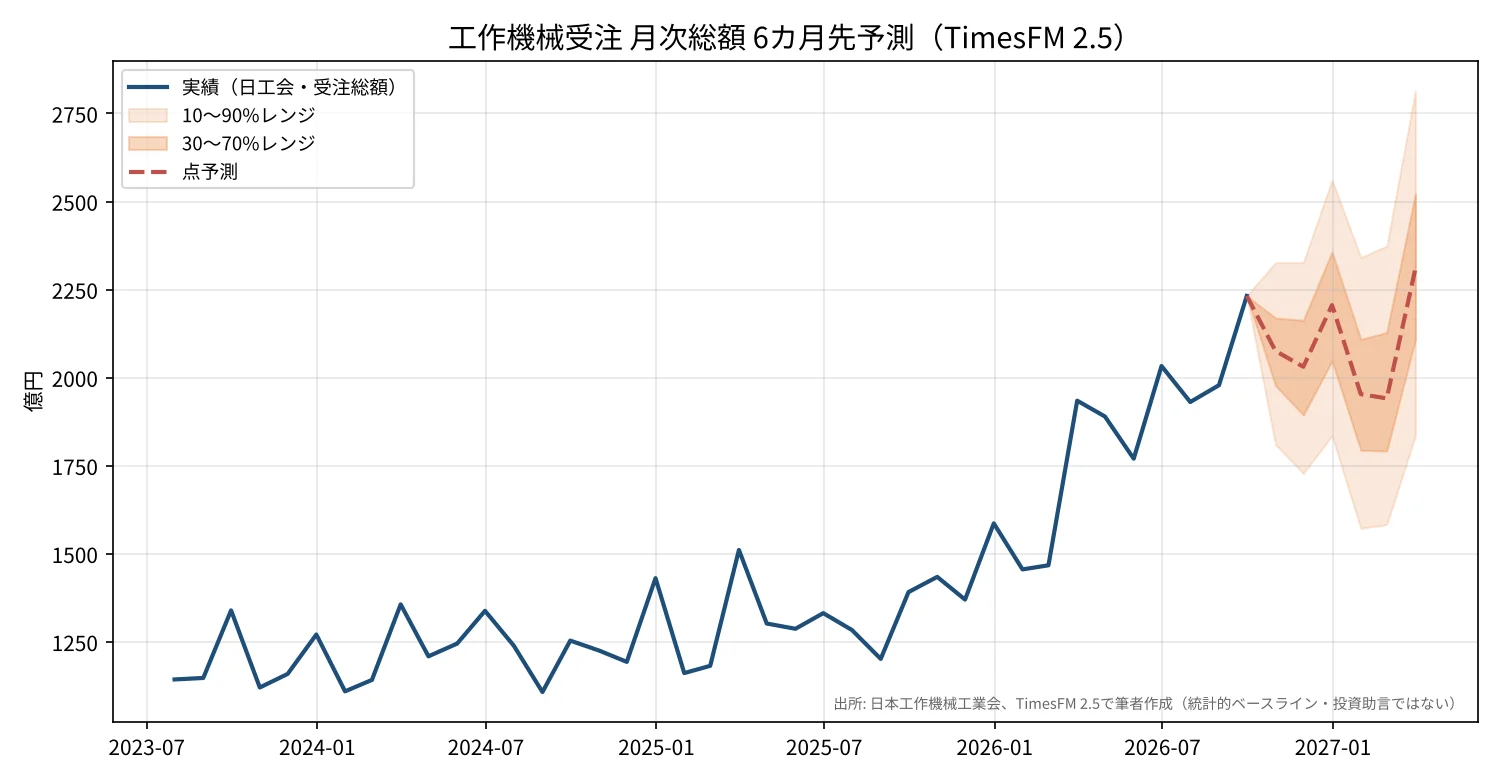
| 月 | 点予測(億円) | 10%分位 | 90%分位 |
|---|---|---|---|
| 2026年10月 | 2,076 | 1,810 | 2,327 |
| 2026年11月 | 2,031 | 1,728 | 2,327 |
| 2026年12月 | 2,206 | 1,835 | 2,560 |
| 2027年1月 | 1,953 | 1,572 | 2,341 |
| 2027年2月 | 1,941 | 1,583 | 2,374 |
| 2027年3月 | 2,310 | 1,835 | 2,815 |
読み方:この予測は過去の規則性(期末月に膨らむ季節性と上昇トレンド)を延長した統計的ベースラインです。9月の過去最高から10〜11月はやや落ちるが、2,000億円前後を保つという形になっています。上振れ材料は、米国の航空・防衛・データセンタ関連の設備投資の継続、半導体製造装置向けの回復、日本の中堅・中小の更新需要です。下振れ材料は、米国の関税・通商政策の変更、大口案件の一巡、欧州自動車の一段の停滞、中国の需要減速です。ゼロショット予測は政策変更などの新しい出来事を織り込めないため、カタリスト前後は信頼度が下がります。投資助言や目標株価ではありません。
バリュエーション:理論値レンジは現値近辺
株価4,430円(11月4日終値)、自己株式を除く発行済株式数5,817万株(9月末)を前提に計算しました。
| 指標 | 値 | 前提 |
|---|---|---|
| 予想PER | 12.9倍 | 会社予想EPS343.81円 |
| 一過性除きPER(推計) | 14.8倍 | 投資有価証券売却益37億円を税後(×0.7)で控除したEPS299円 |
| ミッドサイクルPER(推計) | 16.9倍 | 2022/3期〜2027/3期予想の平均売上2,219億円×平均営業利益率9.0%×純利益/営業利益0.76 → EPS262円 |
| PBR | 1.02倍 | 9月末自己資本2,525億円・BPS4,341円 |
| EV/EBITDA | 6.2倍 | EV2,311億円(時価総額−ネットキャッシュ390億円+非支配株主持分124億円)、EBITDA370億円(営業利益260億+減価償却110億・会社計画) |
| 配当利回り | 2.71% | 年間配当予想120円 |
| 手法 | 理論株価 | 現値比 | 主な前提 |
|---|---|---|---|
| DCF(ベース) | 4,234円 | −4% | 正常化FCF140億円、WACC8.5%、永久成長率2%、ネットキャッシュ加算・非支配持分控除 |
| DCF+投資有価証券 | 4,847円 | +9% | 上記に投資有価証券509億円の税後価値(×0.7)を加算 |
| DCF感応度 | 3,731〜4,921円 | −16〜+11% | WACC9.5%〜7.5%(FCF140億円) |
| PER(ベア) | 3,148円 | −29% | ミッドサイクルEPS262円×12倍 |
| PER(ベース) | 4,813円 | +9% | 会社予想EPS343.81円×14倍(過去5期のPER中央値13.9倍) |
| PER(ブル) | 6,000円 | +35% | 来期EPS400円(受注残の消化で営業利益300億円程度と仮定・推計)×15倍 |
| PBR-ROE | 4,106円 | −7% | 今期ROE8.0%(推計)÷株主資本コスト8.5%=妥当PBR0.95倍 |
手法間のレンジは3,150〜4,850円(ブルケースを除く)で、中心は現値近辺です。会社予想ベースのPER12.9倍は過去5期の中央値を下回り一見割安ですが、シクリカル銘柄で回復局面の利益を基準にすると割安に見えやすい点に注意が必要です。過去6期の平均利益率で見たミッドサイクルPERは約17倍、一過性を除いた今期PERも約15倍で、割安とは言えません。以上から価格判定はC(適正)とします。コンセンサス目標株価は一次情報で確認できなかったため記載しません。
東証 類似工作機械株との比較
| 銘柄 | 時価総額 | 予想PER | PBR | 配当利回り | 3ヶ月騰落 | 主力・差別化 |
|---|---|---|---|---|---|---|
| オークマ(6103) | 2,991億円 | 12.9倍 | 1.02倍 | 2.71% | −8.1% | 5軸・複合加工機、CNC自社開発。米州比率が上昇 |
| DMG森精機(6141) | 4,245億円 | 27.2倍 | 1.18倍 | 3.89% | −22.9% | 日独一体の世界大手。欧州比率が高い(IFRS・12月決算) |
| 牧野フライス製作所(6135) | 3,541億円 | 11.7倍 | 1.27倍 | 2.39% | +1.0% | 高精度マシニングセンタ・放電加工機。金型・航空 |
| ツガミ(6101) | 1,981億円 | 11.6倍 | 2.26倍 | 2.58% | N/A | 小型精密自動旋盤。中国生産・中国需要の比重が大きい |
| アマダ(6113) | 7,465億円 | 21.0倍 | 1.33倍 | 2.72% | −10.3% | 板金機械(レーザー・プレスブレーキ)が主力 |
時価総額・PER・PBR・利回りは株探の11月4日終値ベース(時価総額は発行済株式数ベース)。3ヶ月騰落率はYahoo!ファイナンスの日足終値から算出。DMG森精機・牧野フライスは10月30日に決算発表済み、ツガミ・アマダは11月12日発表予定。
オークマのPBRは5社で最も低く、予想PERも牧野フライス・ツガミと並んで低い水準です。DMG森精機はPERが高い一方で配当利回りが高く、利益水準の回復途上にある点が違います。オークマはネットキャッシュと投資有価証券が厚く、自己資本比率が7割近い財務の保守性が、PBR1倍前後の評価にとどまる一因と考えられます。
カタリストカレンダー(向こう6ヶ月)
| 日付 | 内容 | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年11月10日 | 半期報告書の提出予定 | ★1 | 概ね織込済 |
| 2026年11月中旬 | 日工会 10月分工作機械受注(速報) | ★3 | 一部 |
| 2026年11月30日 | 中間配当60円の支払開始 | ★1 | 織込済 |
| 2026年12月中旬 | 日工会 11月分工作機械受注(速報) | ★3 | 一部 |
| 2027年1月中旬 | 日工会 12月分速報・2027年の受注見通し | ★3 | 未織込 |
| 2027年2月上旬(予定・日付未確定) | 第3四半期決算。受注残の推移と下期計画の進捗 | ★4 | 一部 |
| 2027年3〜4月 | 米国の通商政策(関税)の動向、日工会 2〜3月分受注 | ★3 | 未織込 |
⑥カタリストの採点は今後3ヶ月(2027年2月初めまで)の材料のみで行いました。日工会の月次受注は定例イベントのため、それだけで高得点にはしていません。
上抜け素地チェック(1/6):①売買代金の増加 ×(直近1ヶ月平均20.1億円÷3ヶ月平均21.4億円=0.94倍)/②年初来高値まで10%以内 ×(高値5,580円まで26%)/③信用買残の重石が軽い ×(信用倍率7.07倍)/④踏み上げ余地 ×(未確認)/⑤浮動株が少ない ×(日経平均採用の大型株)/⑥未織り込みの材料 ○(下期計画の保守性)。1項目のため⑥を−1点調整しました。なお、このチェックは株価の上昇を予想するものではありません。売買代金が細く浮動株が少ない銘柄は悪材料でも大きく動くため、両刃の指標です。
財務リスク:人件費・連結範囲・バランスシート
人員と人件費の生産性
| 指標 | 2025年3月期 | 2026年3月期 | 変化 |
|---|---|---|---|
| 連結従業員数 | 4,071人 | 4,101人 | +0.7% |
| 平均年間給与(単体) | 688.8万円 | 702.3万円 | +2.0% |
| 一人当たり売上高 | — | 5,770万円 | — |
| 一人当たり営業利益 | 363万円 | 379万円 | +4.4%(今期計画で634万円・推計) |
| 労働分配率(推計) | — | 約42% | 連結従業員数×単体平均年収÷売上総利益で概算 |
出典:有価証券報告書(EDINET)。従業員数・平均年収の伸びは小さく、増員・賃上げを売上増で吸収できています。工作機械は固定費の比率が高く、受注が伸びる局面では利益率が大きく上がり、落ちる局面では大きく下がります。前期の営業利益率6.6%から今期計画10.0%への改善は、その「営業レバレッジ」が働いている結果です。労働分配率は連結人件費の開示がないため単体年収で代用した推計値です。
持分法・合弁・連結範囲
持分法適用会社はありません。中国の北一大隈(北京)机床有限公司と台湾の大同大隈股份有限公司は51%出資の連結子会社(合弁)で、非支配株主持分は124億円です。上期の非支配株主に帰属する損益は−0.26億円と小さく、連結利益と親会社株主帰属利益の乖離はほとんどありません。当中間期に連結範囲の重要な変更はありません。注意点は特別利益の投資有価証券売却益37億円で、上期の純利益116億円(+155.8%)の伸びの一部はこの一過性利益によるものです。
バランスシート・キャッシュフロー
9月末の現預金は690億円、有利子負債は300億円(1年内償還予定の社債50億円・長期借入金250億円)で、ネットキャッシュは約390億円です。加えて投資有価証券が509億円あります。上期の営業CFは209億円(前年同期83億円)で、営業利益を大きく上回りました。前期は江南工場の新棟(Dream Site Engineered Solutions)などで有形固定資産の設備投資が257億円に膨らみましたが、今期は90億円の計画に戻ります。棚卸資産は854億円で、売上原価ベースの在庫日数は約200日と工作機械として標準的な水準です(前期の在庫回転日数は約180日・EDINET DB算出)。上期は自己株式の取得に50億円を使い、9月10日に取得を終了しました。
主なリスク
- 米国の通商政策:米国向け売上比率は29.4%まで上がっています。関税や通商政策の変更は、受注・価格・採算のすべてに影響します。
- 需要の業種偏り:受注の伸びは航空・防衛・データセンタ・半導体製造装置に集中しており、これらの投資が一巡した場合の反動があり得ます。
- 為替:海外売上比率71.5%。感応度は開示がなく未確認ですが、円高は減益要因です。
- 中国の競争:汎用機での価格競争と大型案件の一服で、中国向け売上比率は21.9%→15.4%に低下しました。
- サイクルの位置:受注は過去最高圏にあり、利益率も前回ピーク並みに戻っています。業績の山の高さと持続期間が、株価の評価を左右します。
レーティングの内訳(オーバーレイ)
資本イベント素地(TOB/MBO):1/10(該当なし)— 該当は「政策保有株の縮減」(上期に投資有価証券を46億円売却)の1項目のみです。PBRは1倍を上回り、上場親会社や支配株主はいません。予想ではなく、公開情報による構造の確認です。
国策アライン度:2/10(低い)— 会社は需要の牽引役として防衛・宇宙関連を挙げており、防衛力の整備は複数年度にわたる政策です(該当:法制度・計画による需要の担保、複数年度の継続)。ただし、オークマの顧客は防衛・航空機器のメーカーであり、政策予算から同社の売上に至る経路(落札・交付決定など)は確認できません。政策の追い風は間接的なもので、業績寄与は未確認です。
テーマ適合度:17/40(中程度)— テーマを「防衛・航空宇宙およびデータセンタ・エネルギー関連の設備投資拡大」と定義します(判断軸のうち、政策の裏付け・第三者による市場規模の推計・大手と官公庁の資金投入・市場の関心の4項目を満たすと判断)。①量的寄与3点(会社は牽引役として明言しているが、産業別の売上・受注は非開示)、②純度4点(工作機械専業だが、顧客業種は自動車・一般産業など多岐にわたる)、③サイクル位置5点(防衛・データセンタ関連は既に市場で広く物色されており「成熟」と判断)、④希少性5点(関連する工作機械メーカーは国内外に多数あり、その中では5軸・複合加工機の上位)。テーマ自体は市場で十分に知られているが、オークマの業績に占める比率は開示されておらず、テーマとしての株価反応と業績の裏付けは分けて見る必要があります。
解釈:品質★3×価格Cは、「品質相応の価格」の中立的な位置です。受注の勢い、財務の健全性、粗利率の改善は評価できますが、利益水準はサイクルの回復局面にあり、ミッドサイクルで見ると株価に割安感はありません。
まとめ:受注は過去最高、焦点は「下期の保守的な計画」と「サイクルの持続性」
オークマの上期は、受注1,614億円(+44.4%)・営業利益120億円(+98.8%)と、工作機械サイクルの回復がはっきり表れた決算でした。7〜9月期の営業利益率は11.5%と前回ピーク並みに戻り、粗利率は値上げと生産効率の改善で3.8pt上がりました。米州の受注が88%増え、中国比率の低下を補っています。
一方で、会社は通期予想を据え置き、逆算した下期は利益率・受注ともに上期を下回る計画です。純利益には有価証券売却益37億円が含まれ、一過性を除いたPERは約15倍、ミッドサイクルEPSでは約17倍です。株価は8月の高値から約2割下げていますが、景気循環株として割安とまでは言えない水準です。
総合すると、品質★★★☆☆(42/70)、価格C(適正)です。優良企業であることと、今の株価が割安であることは別問題です。次の焦点は、(1)10〜12月の日工会受注が2,000億円前後の高水準を保つか、(2)2月の第3四半期決算で受注残がさらに積み上がり、下期計画との差が広がるか、(3)米国の通商政策が北米向け受注に影響するか、の3点です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティングは独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年11月4日・株価は11月4日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連記事:機械株リサーチ ポータル|DMG森精機(6141)分析|ファナック(6954)分析
Follow me!