※ 本記事は機械株リサーチシリーズ一覧の一つです。
【2027年3月期 第2四半期決算を受けた全面改稿版(初版:2026年8月5日)】2026年11月6日(16:30)発表の中間決算短信・業績予想の修正・決算説明会資料に基づいて更新しました。株価は11月6日終値2,684円です(決算発表は大引け後のため未反映。同日夜間PTSは2,704.9円)。レーティングは初版と同じ独自基準v2.2(品質7軸とバリュエーションを分離)で採点し直しています。
ウシオ電機(6925・東証プライム)は、産業用ランプで世界首位級の光源メーカーであり、半導体・プリント基板向けの露光装置、映画館向けデジタルシネマプロジェクター(Christie)、紫外線治療機器までを手がける「光」の総合メーカーである。事業はIndustrial Process(IP/露光用ランプ・露光装置)、Visual Imaging(VI/プロジェクター・シネマ)、Life Science(LS)、Photonics Solution(PHS)の4セグメントで構成される。【需要ドメイン:半導体・電子デバイス設備(先端パッケージ露光)を主軸に、映像・エンタメ設備が副軸】
本記事では2026年11月6日発表の2027年3月期第2四半期(中間期)決算短信・業績予想の修正・決算説明会資料・EDINETの財務データに加え、機械株として必ず押さえる3点(受注・先行指標との連動/仕向け地別売上比率/想定為替レートと感応度)を整理し、バリュエーション・東証Peer比較・レーティング(品質7軸+価格判定)を付け直した。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にある。
総合評価:品質★★☆☆☆(34/70)/価格C — 業績は上方修正、株価は相場急落で大幅安
初版(1Q決算時点)から変わった点は大きく3つある。第一に、会社が通期予想を上方修正したこと。初版で「上方修正は既定路線ではない」と書いた論点に、会社は「半導体関連事業が想定を上回り推移、円安効果及び構造改革効果の着実な発現」として答えを出した。第二に、株価が33%下落したこと。半導体・AI関連株の調整に加え、11月6日は日経平均が終値で過去3番目の下げ幅となる全面安で、ウシオも−7.3%となった。第三に、保有するイビデン株が大きく値下がりしたこと。9月末から11月6日までにイビデン株は44%下がっており、BSの自己資本は足元で約158億円目減りしている計算になる(当社推計・後述)。
品質スコアは初版の43点から34点に下がったが、その大半は⑤需給(直近3ヶ月)と⑥カタリスト(今後3ヶ月)という「時間窓」の軸によるものである。事業の中身はむしろ改善しており、②収益性・③収益の質は据え置いた。下げたのは、EUV光源の保守事業の終息判断を反映した④競争優位性(7→6)である。
品質 ★★☆☆☆(34/70)(初版★★★☆☆・43/70) / 価格 C(適正・当社試算△17.1〜+50.7%、中央値+3.8%)(初版C・C/D境界)
資本イベント素地 2/10(低い) / 国策アライン度 3/10(低い) / テーマ適合度 21/40(中程度)
上抜け素地 1/6(⑥カタリストに−1調整)
| 評価軸 | スコア(初版) | 数値根拠 |
|---|---|---|
| ①成長性 | 5/10(5) | 上期の増収221億円のうち、会社が示すOSRAM事業買収の影響は約159億円(IP約90億・VI約60億・LS約7億・PHS約2億)。残る約62億円(+7.6%・当社推計)には円安効果(USD146→160円)も含まれ、数量ベースの伸びは小さい。露光装置は+6.9%。引き合い・受注は増加し生産能力を1.5倍以上に引き上げるが、売上計上はFY27以降が中心 |
| ②収益性 | 5/10(5) | 修正後の通期営業利益率8.2%(前回6.7%)、予想ROE6.0%(会社開示・調整後は8%超)。PHS事業の利益率は22.0%に上昇。一人当たり営業利益はFY2026/3で203万円(前期比+38%)。ただしROE6.0%は株主資本コストを下回る |
| ③収益の質・連結範囲 | 6/10(6) | 上期の営業CF÷営業利益は1.33。持分法・非支配株主の影響はほぼゼロ(非支配株主持分13百万円)。一方、上期営業利益97億円のうち14億円(14%)が棚卸資産評価損の戻入れ、加えてタングステン高騰で上期▲16億円、OSRAM統合の一時コストもあり期間比較の雑音は大きい |
| ④競争優位性 | 6/10(7) | 産業用ランプで世界首位級。先端パッケージ基板向けステッパ(UX-5)・DI露光装置は「旺盛な需要が継続」。ただしEUVマスク検査用光源の保守事業は会社が「EUV終息判断で段階的に減収」と明記し、代替困難な領域が一つ縮む。ニコンも1.5μmのデジタル露光装置を2027年度中に発売予定 |
| ⑤需給ポジション(直近3ヶ月) | 2/10(8) | 3ヶ月騰落率−29.3%(8/3終値3,795円→11/6終値2,684円)。TOPIX連動ETFの−5.6%を23.7pt下回る。半導体関連Peer4社の平均(−28.3%)とは同程度。信用倍率は初版時の0.94倍から13.92倍へ悪化 |
| ⑥カタリスト(今後3ヶ月) | 4/10(6) | 確定日付の材料は11/13の半期報告書提出程度で、第3四半期決算は2月上旬見込み(日付未確定)。下期の想定為替150円と足元158円台の差、自社株買い(「機動的に実施」)は未織込。上抜け素地1/6で−1調整(5→4) |
| ⑦リスク耐性 | 6/10(6) | 自己資本比率59.8%。ネットキャッシュは+180億円(現金731億+有価証券28億−借入579億、リース債務62億は除外)と初版時の+64億円から改善。一方、イビデン株の評価額(推計287億円)が時価総額の13.5%に相当し、自己資本が1銘柄の株価で大きく振れる |
| 品質合計 | 34/70 | ★★☆☆☆(26〜35のレンジ) |
※ バリュエーションは品質スコアに加算せず、後述の「価格判定」として別掲する(v2.2の設計)。★変換:56-70=★5/46-55=★4/36-45=★3/26-35=★2/0-25=★1。
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
2027年3月期 第2四半期(中間期)決算の中身
| 項目 | 2026年3月期 上期 | 2027年3月期 上期 | 増減 |
|---|---|---|---|
| 売上高 | 814億2,500万円 | 1,035億3,800万円 | +221億円(+27.2%) |
| 売上総利益(粗利率) | 296億2,700万円(36.4%) | 399億9,000万円(38.6%) | +104億円(+2.2pt) |
| 販売費及び一般管理費 | 256億1,200万円 | 302億100万円 | +46億円(+17.9%) |
| 営業利益(利益率) | 40億1,400万円(4.9%) | 97億8,800万円(9.5%) | +57億円(+143.8%) |
| 経常利益 | 50億3,200万円 | 96億7,400万円 | +46億円(+92.2%) |
| 特別損失 | 47億4,600万円 (うち事業構造改善費用40億8,200万円) |
11億8,800万円 (うち減損損失9億1,800万円) |
△36億円 |
| 親会社株主に帰属する中間純利益 | 2億4,000万円 | 53億6,700万円 | +51億円 |
| 1株当たり中間純利益 | 2.77円 | 67.59円 | +64.82円 |
| 平均為替レート(USD/EUR) | 146円/167円 | 160円/185円 | +14円/+18円 |
出典:2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)・決算説明会資料(2026年11月6日)。
経常利益の伸び(+92.2%)が営業利益(+143.8%)より小さいのは、支払利息が1億4,700万円→5億4,700万円に増え、為替差損が5億9,500万円発生したためである。純利益の改善は、前年同期に計上した事業構造改善費用40億8,200万円の反動が大きい。今期の特別損失には、PHS事業の継続的な事業評価に伴う事業構造改善関連の減損9億円が含まれる。
四半期推移:7〜9月期は4〜6月期並み、評価損戻入れが縮小
| (億円) | 2025/4-6 | 2025/7-9 | 2025/10-12 | 2026/1-3 | 2026/4-6 | 2026/7-9 |
|---|---|---|---|---|---|---|
| 売上高 | 383 | 430 | 455 | 522 | 489 | 545 |
| 営業利益 | 9 | 30 | 37 | 42 | 49 | 48 |
| 営業利益率 | 2.5% | 7.1% | 8.2% | 8.1% | 10.1% | 8.9% |
| IP事業 利益率 | 2.1% | 9.2% | 9.5% | 11.1% | 14.0% | 10.9% |
| VI事業 利益率 | 1.9% | 7.4% | 7.8% | 4.7% | 6.0% | 3.8% |
| PHS事業 利益率 | 9.8% | △5.3% | 5.9% | 11.0% | 15.8% | 27.5% |
出典:決算説明会資料(2026年11月6日)P.30〜31「四半期推移」。
7〜9月期は売上高が過去6四半期で最高の545億円となった一方、営業利益は48億円と4〜6月期(49億円)並みにとどまった。IP事業の利益率が14.0%→10.9%に下がったのは、4〜6月期に10億円計上した評価損戻入れが、7〜9月期は約4億円(上期14億円から逆算・当社推計)に縮小したためと読める。VI事業はタングステン高騰とOSRAM統合の一時コストで3.8%に下がり、PHS事業は27.5%と大きく伸びた。
セグメント別(上期累計)
| セグメント | 売上高(増減率) | セグメント利益(増減率) | 利益率 |
|---|---|---|---|
| Industrial Process | 344→463億円(+34.7%) | 20→56億円(+177.8%) | 5.9%→12.3% |
| Visual Imaging | 380→465億円(+22.3%) | 18→22億円(+26.2%) | 4.7%→4.9% |
| Life Science | 32→36億円(+10.4%) | 1→3億円(+133.5%) | 5.2%→10.9% |
| Photonics Solution | 49→63億円(+28.4%) | 0→14億円 | 1.7%→22.0% |
| 連結合計 | 814→1,035億円(+27.2%) | 40→97億円(+143.8%) | 4.9%→9.5% |
IP事業の増益36億円について、会社は「前期計上の棚卸資産等の評価損(12億円)が減少」「露光装置の需要回復による評価損戻入れ(14億円)を計上」と説明している。この2つで26億円、増益額の72%を占める。初版で「IP事業の増益の7割は評価損の会計要因」と書いた構図は、上期累計でも変わっていない。もっとも、戻入れは「露光装置の需要回復に伴う販売可能性の見積りを反映した結果」(決算短信)であり、需要が実際に戻ってきた結果として発生している点は公平に付記しておく。
サブセグメント:光源が伸び、露光装置は微増、EUV保守は縮小
| IP事業のサブセグメント | 2026/3期 上期 | 2027/3期 上期 | 増減率 |
|---|---|---|---|
| 露光用ランプ | 76億円 | 121億円 | +58.7% |
| OA用ランプ | 26億円 | 30億円 | +17.9% |
| 光学機器用ランプ | 61億円 | 132億円 | +114.4% |
| 光源事業 計 | 164億円 | 285億円 | +73.1% |
| 露光装置 | 98億円 | 104億円 | +6.9% |
| 光学装置その他(EUV保守等) | 81億円 | 73億円 | △9.7% |
| 光学装置事業 計 | 179億円 | 178億円 | △0.7% |
光源事業の増収120億円のうち、OSRAM買収の影響は約90億円(会社開示、IPの買収効果はすべて光源事業)で、残る約30億円が半導体関連の稼働回復と円安による伸びである(当社推計)。露光装置は、1Q時点の△5.3%から上期累計で+6.9%に転じた。7〜9月期単独では約68億円(前年同期約60億円)と計算できる(当社推計)。会社は「露光装置の販売は前年同期比で微増も、引き合い・受注は増加」と説明している。
見逃せないのは光学装置その他の減少である。決算短信は「EUVリソグラフィマスク検査用EUV光源に関する保守メンテナンスサービス収入が、一部光源の稼働停止により減少」とし、決算説明会資料は下期見通しで「EUV終息判断で段階的に減収」と記している。初版で「代替困難な領域」として評価したEUV光源の保守収入は、今後縮小していく前提で見る必要がある。
| VI事業のサブセグメント | 2026/3期 上期 | 2027/3期 上期 | 増減率 |
|---|---|---|---|
| プロジェクター用ランプ | 47億円 | 78億円 | +65.7% |
| 照明用ランプ | 15億円 | 32億円 | +106.1% |
| 光源事業 計 | 62億円 | 110億円 | +75.9% |
| シネマ | 153億円 | 152億円 | △0.5% |
| 一般映像 | 164億円 | 202億円 | +23.1% |
| 映像装置事業 計 | 317億円 | 355億円 | +11.7% |
VI事業は、OSRAM買収の影響が約60億円(光源事業+47億円・映像装置事業+13億円)で、プロジェクター用ランプは「レーザー化の浸透が継続し販売数は減少も、円安効果等で増収」(会社説明)である。数量は減っているのに買収と為替で金額が増えている構図は初版から変わらない。一般映像(テーマパーク・イベント向け)は+23.1%と実需で伸びた。
上方修正の中身:下期は保守的、ただし「部材高」と「一時コスト」が重荷
| (億円) | 前回予想(5/14) | 修正予想(11/6) | 差異 | 上期実績 | 下期計画(逆算) | 前年下期実績 |
|---|---|---|---|---|---|---|
| 売上高 | 2,100 | 2,200 | +100 | 1,035 | 1,165 | 978 |
| 営業利益 | 140 | 180 | +40 | 98 | 82 | 79 |
| 営業利益率 | 6.7% | 8.2% | +1.5pt | 9.5% | 7.1% | 8.1% |
| 純利益 | 105 | 120 | +15 | 54 | 66 | — |
| EPS | 132.27円 | 151.16円 | +18.90円 | 67.59円 | — | — |
出典:業績予想の修正に関するお知らせ・決算説明会資料(2026年11月6日)。下期は通期予想−上期実績で当社計算。
セグメント別の修正は、IP事業が売上+100億円・営業利益+25億円(75億→100億円)、PHS事業が営業利益+19億円(5億→24億円)、LS事業が+5億円と上方に動いた。一方、VI事業は営業利益が60億→50億円へ10億円の下方修正で、理由は光源の原材料(タングステン)高騰と、OSRAM事業の統合で当初資産計上を予定していたインフラ費用等の一部を費用処理する必要が生じたことである。IP事業についても会社は「4Q集中による期ずれリスクを精査中」と注記している。
タングステン高騰の影響について、会社は今期の営業利益影響を約▲20億円(上期▲16億円・下期▲4億円)と試算し、修正予想に織り込み済みとしている。価格対策で影響は徐々に低下する見込みという。
下期計画の営業利益率7.1%は上期(9.5%)を下回る。上期に14億円あった評価損戻入れが下期にも同規模で出るとは限らないことに加え、下期の想定為替が1ドル150円・1ユーロ175円と、上期実績(160円・185円)や足元(11月6日時点で約158円)より円高に置かれていることが主因と考えられる。会社は通期の純利益予想について、政策保有株式を含む投資有価証券の売却益は「見積もりが困難なため予想に織り込んでいない」としている。
M&A効果を外すと何が残るか
ウシオ電機は2025年7月に公表したams-OSRAM AGグループの産業・エンターテインメント用ランプ事業の買収を、2026年3月3日に完了している(買収価格1億1,400万ユーロ、キャッシュ・無負債ベース)。今期の上期は買収後の2つの完全な四半期にあたる。
上期の増収221億円のうち、会社が示すOSRAM買収の影響はIP約90億円・VI約60億円・LS約7億円・PHS約2億円の合計約159億円(増収の約72%)である。差し引きのオーガニック増収は約62億円(+7.6%・当社推計)で、ここには平均ドル円が146円→160円に動いた円安効果も含まれる。初版で通期計画ベースのオーガニック増収を+2.1%と推計したのに比べれば伸びは高いが、「+27.2%増収」の大半は買収と為替によるという見立ては変わらない。
これは買収の巧拙を問う話ではない。取得価格は1億1,400万ユーロで、対象事業の売上は2024年時点で約288億円と公表されている。価格として悪い買い物には見えない。ただし利益面では、会社がLS・PHS・VIのいずれでも「OSRAM事業買収の影響:営業利益は軽微なマイナス(VIはマイナス影響・期初計画より影響増加)」と開示しており、今期の段階では買収が利益を押し上げているわけではない。
機械株3視点①:先行指標との連動 — 設備投資は拡張局面
ウシオのIP事業は工作機械受注そのものには連動しないが、日本の設備投資サイクルの位置を測る指標としては工作機械受注が最も鮮度が高い。日工会の受注総額は2026年9月に2,232億円(確報・前年同月比+60.4%)と統計開始以来の最高額を更新した(ねじ・ばね新聞 2026/11/2)。設備投資サイクルは拡張局面にある。
より直接的には、会社が挙げる需要環境が該当する。決算短信は「半導体・電子デバイス・プリント基板市場及びサーバー市場においては、生成AI関連に牽引され新たな需要の高まりが見られ、関連する設備投資が増加傾向」と書く。露光用ランプ+58.7%・光学機器用ランプ+114.4%という光源の伸びは、稼働回復が消耗品需要として出たものだ。BSでも、光学装置等の受注増で契約負債(前受金)が132億円→194億円に62億円増え、仕掛品も169億円→248億円に79億円増えた。露光装置の受注が売上計上の前段階で積み上がっていることを示す。
先行指標フォーキャスト(TimesFM 2.5・統計的ベースライン)
日工会の月次受注総額(2023年7月〜2026年9月の39カ月)を入力に、Google ResearchのTimesFM 2.5で6カ月先までをゼロショット予測した。初版(6月まで36点)から9月までの実績3点を追加して予測し直している。
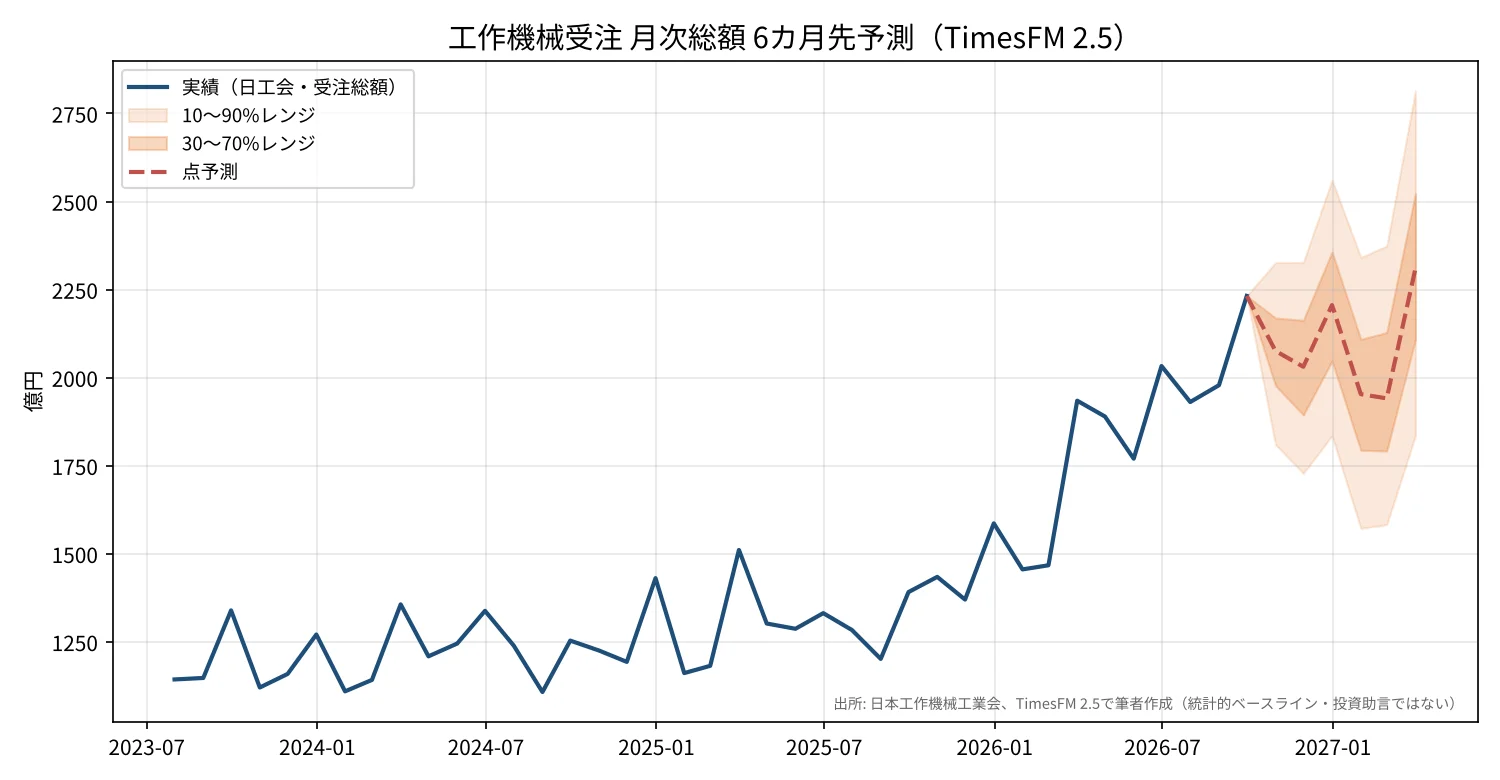
| 月 | 点予測 | 80%レンジ(q10〜q90) |
|---|---|---|
| 2026年10月 | 2,076億円 | 1,810〜2,327億円 |
| 2026年11月 | 2,031億円 | 1,728〜2,327億円 |
| 2026年12月 | 2,206億円 | 1,835〜2,560億円 |
| 2027年1月 | 1,953億円 | 1,572〜2,341億円 |
| 2027年2月 | 1,941億円 | 1,583〜2,374億円 |
| 2027年3月 | 2,310億円 | 1,835〜2,815億円 |
初版の予測(7〜12月の点予測1,600〜1,850億円)に対し、実績は7月1,931億円・8月1,979億円・9月2,232億円と上振れした。今回のモデルは2,000億円前後の高水準が続く形を描いているが、レンジは先に行くほど広がる。上振れ材料は生成AI向けサーバー・データセンター投資の継続と円安、下振れ材料は11月上旬に表面化したAI投資・データセンター規制への警戒、米国の関税強化、中国の需要減速である。TimesFMのゼロショット予測は政策変更などの新しい出来事を織り込めない統計的ベースラインであり、目標株価でも投資助言でもない。
機械株3視点②:仕向け地別売上比率 — アジア36%、北米31%
| 地域 | 2026/3期 上期 | 2027/3期 上期 | 増減 |
|---|---|---|---|
| アジア | 38.1% | 36.2% | △1.9pt |
| 北米 | 29.6% | 30.7% | +1.1pt |
| 日本 | 20.5% | 19.3% | △1.2pt |
| 欧州 | 11.3% | 13.1% | +1.8pt |
| その他 | 0.5% | 0.7% | +0.2pt |
| 海外計 | 79.5% | 80.7% | +1.2pt |
出典:決算説明会資料(2026年11月6日)P.32。
海外比率は80.7%で、地域は4極に分散している。中国単独の比率は開示されておらず、アジア36.2%に含まれる。決算短信は「日中関係の不安定化などの地政学的リスク」を経営環境として挙げているが、エクスポージャーの大きさを外部から検証することはできない。北米30.7%は米国の関税政策への直接的なエクスポージャーである。欧州比率の上昇(11.3%→13.1%)はOSRAM事業買収の影響と読める。
機械株3視点③:想定為替と感応度 — 下期の前提は足元より8円円高
| 項目 | USD | EUR |
|---|---|---|
| FY2025(前期)実績 | 150円 | 174円 |
| FY2026 通期前提(前回 5/14) | 150円 | 175円 |
| FY2026 通期前提(修正 11/6) | 155円 | 180円 |
| 上期実績 | 160円 | 185円 |
| 下期の前提 | 150円 | 175円 |
| 為替感応度(会社開示・通期/対USD 1円変動あたり):売上高 約10.0億円、営業利益 約1.4億円 | ||
出典:業績予想の修正に関するお知らせ・決算説明会資料(2026年11月6日)P.13。
下期のドル円前提150円に対し、11月6日時点のドル円は約158円である。会社開示の感応度(対USD 1円で通期営業利益1.4億円)を下期6カ月分に按分すると、8.3円×1.4億円×(6/12)=約6億円の営業利益バッファが計算上は存在する(当社推計)。下期計画の営業利益82億円に対して約7%にあたる。逆に、ドル円が140円台へ戻れば同じ計算で下期の利益は数億円規模で目減りする。上期の利益率9.5%は平均160円の円安に支えられた数字でもある。
もう一つの論点:イビデン株の含み益と、その後の急落
ウシオ電機の政策保有株式の第1位はイビデン(4062)で、有価証券報告書(FY2026/3)の保有株数は2,332,600株である。イビデンは2026年10月1日付で1株を2株に分割(基準日9月30日)したため、分割後の換算では4,665,200株にあたる。上期中に保有株数が変わった開示は確認できなかったため、以下はこの株数を前提にした推計である。
| 時点 | イビデン株価(分割後換算) | ウシオ保有分の評価額(推計) |
|---|---|---|
| 2026年3月31日 | 3,686円(分割前7,372円) | 約172億円(有報記載の簿価と一致) |
| 2026年9月30日(上期末) | 11,030円 | 約515億円 |
| 2026年11月6日 | 6,147円 | 約287億円 |
上期末の投資有価証券は723億8,700万円(前期末390億3,300万円)、その他有価証券評価差額金は407億6,100万円、繰延税金負債は191億6,600万円である。投資有価証券の約7割をイビデン1銘柄が占める計算になる(当社推計)。
9月末から11月6日までのイビデン株の下落(△44%)は、ウシオ保有分で約228億円の評価減にあたる。実効税率30.6%を考慮した税効果後で約158億円、これが自己資本ベースでの目減り額である。
| 指標 | 上期末(9/30)開示ベース | 11/6のイビデン株価で再評価 (当社試算) |
|---|---|---|
| 自己資本 | 2,195億600万円 | 約2,037億円 |
| 1株当たり純資産(BPS) | 2,766円 | 約2,567円 |
| PBR(株価2,684円) | 0.97倍 | 約1.05倍 |
※ 自己株式控除後株式数79,348,988株(発行済83,500,000株−自己株式4,151,012株)で計算。評価減は税効果30.6%控除後。
つまり「PBR0.97倍」という1倍割れの数字は、イビデン株が9月末の水準にあった時点の自己資本を基準にしている。足元の株価で引き直すとPBRは約1.05倍で、実質的には1倍をわずかに上回る。11月6日時点のイビデン保有分の評価額約287億円は、ウシオ自身の時価総額(自己株式控除後2,130億円)の13.5%に相当する。初版で指摘した「財務の見た目が1銘柄の株価で振れる」構造は、評価額の振れ幅がさらに大きくなった形で続いている。
バリュエーション:試算レンジの中央は現値近辺
試算の起点は2026年11月6日終値2,684円・時価総額2,242億円(発行済株式数ベース、自己株式控除後は2,130億円)・修正後の会社予想EPS 151.16円である。
SOTP:本業と非事業資産を分ける
| 構成要素 | 金額 | 算出根拠 |
|---|---|---|
| 投資有価証券(税効果後) | 約374億円 | 上期末723.9億円をイビデンの11/6株価で再評価(約496億円)し、含み益(繰延税金負債から逆算)に実効税率30.6%を控除(当社試算) |
| ネットキャッシュ | +180億円 | 現金731億+有価証券28億−借入579億(リース債務62億は除外) |
| 非事業資産 合計 | 約554億円 | 1株当たり約698円 |
| 本業の正常化営業利益 | 166億円 | 修正予想180億円から評価損戻入れ14億円を除外(当社推計) |
| 本業の事業価値(ベア/EV/EBIT 10倍) | 1,660億円 | — |
| 本業の事業価値(ベース/同 13倍) | 2,158億円 | — |
| 本業の事業価値(ブル/同 16倍) | 2,656億円 | — |
初版ではEV/EBIT倍率を12〜22倍に置いたが、11月上旬の半導体・AI関連株の調整で同業の評価水準が切り下がったことを反映し、10〜16倍に引き下げた。
フェアバリュー サマリー
| シナリオ | 手法・前提 | フェアバリュー | 現在株価(2,684円)比 |
|---|---|---|---|
| ベア | マルチプル:PER 16倍 × 戻入れ除きEPS 139.0円 | 2,224円 | △17.1% |
| ベア | 調整後PBR:BPS 2,567円 × 0.9倍 | 2,310円 | △13.9% |
| ベース | 調整後PBR:BPS 2,567円 × 1.0倍 | 2,567円 | △4.4% |
| ベース | マルチプル:PER 20倍 × 戻入れ除きEPS 139.0円 | 2,780円 | +3.6% |
| ベア | SOTP:非事業資産554億+EBIT 166億×10倍 | 2,790円 | +4.0% |
| ブル | マルチプル:PER 24倍 × 戻入れ除きEPS 139.0円 | 3,336円 | +24.3% |
| ベース | SOTP:非事業資産554億+EBIT 166億×13倍 | 3,418円 | +27.3% |
| ブル | SOTP:非事業資産554億+EBIT 166億×16倍 | 4,045円 | +50.7% |
| レンジ | 8手法 | 2,224〜4,045円 | △17.1%〜+50.7%(中央値+3.8%・単純平均+9.3%) |
※ 戻入れ除きEPS=(修正予想純利益120億円−評価損戻入れ14億円×(1−30.6%))÷自己株式控除後株式数(当社推計)。
DCFは、初版と同じく参考値としても採用しない。ウシオのフリーキャッシュフローは直近5期のうち3期で設備投資が営業CFを上回っており(FY2023/3 △82億円、FY2024/3 △43億円、FY2026/3 △42億円)、正常化FCFの置き方次第でフェアバリューが数倍変動するためである。会社が本格的な業績貢献を「FY27以降」とする露光装置の将来売上をどう置くかで結果がほぼ決まり、意味のある推計にならない。
コンセンサス目標株価:確認できる公開情報がなかったため N/A。
東証 類似銘柄比較
| 銘柄 | コード | 時価総額 | 予想PER | PBR | 3ヶ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|---|
| ウシオ電機 | 6925 | 2,242億円 | 17.8倍 | 0.97倍 | △29.3% | 産業用ランプ世界首位級+露光装置+シネマ。消耗品比率が高くストック性あり |
| 浜松ホトニクス | 6965 | 6,007億円 | 31.0倍 | 1.71倍 | △18.9% | 光電子増倍管で世界シェア9割。光「検出」側の最先端。9月決算期 |
| アルバック | 6728 | 3,177億円 | 16.7倍 | 1.31倍 | △25.1% | 真空技術。半導体・FPD製造装置。装置比率が高くシクリカル。6月決算期 |
| 芝浦メカトロニクス | 6590 | 1,649億円 | 12.4倍 | 2.77倍 | △47.6% | 前工程ウエハ洗浄で世界トップ。前工程の高マージン装置に特化 |
| レーザーテック | 6920 | 3兆209億円 | 31.9倍 | 12.00倍 | △21.7% | EUVマスク欠陥検査で独占。6月決算期 |
※ 時価総額・PER・PBRは2026年11月6日終値ベース(株探、時価総額は発行済株式数ベース)。3ヶ月騰落率はYahoo!ファイナンスの日足終値(8/3→11/6)から算出。決算期が異なる点に留意。
3ヶ月の下落率は5社とも二桁で、ウシオの△29.3%は平均(△28.5%)とほぼ同じである。半導体関連の装置・部材株が一斉に売られた局面であり、ウシオ固有の悪材料による下落ではないと読める。PERは17.8倍で、浜松ホトニクス・レーザーテック(30倍台)を下回り、アルバック並みの水準になった。PBRは5社で唯一1倍を下回るが、前述のとおりイビデン株の下落を織り込むと約1.05倍である。
PBRを切り上げるには利益率そのものを構造的に上げる必要があるという初版の見立ては変わらない。予想ROE6.0%(会社開示、OSRAM一時費用と評価差額金の増加を除く調整後は8%超)は、株主資本コスト(一般に8%前後とされる)に届くかどうかの水準である。
テーマ適合度:半導体アドバンスドパッケージ(21/40・中程度)
テーマの定義:チップレット化・インターポーザの有機化/大判化/ガラスコア化に対応する、半導体先端パッケージ基板向けの高精細露光技術。政策の裏付け(経済安保・先端半導体)、技術的非連続性(マスクレス直接描画)、第三者TAM推計の存在、実装マイルストーンの公開、大手の資金投入——判断軸5項目を満たす。
| 軸 | スコア(初版) | 根拠 |
|---|---|---|
| ①量的寄与 | 5/10(5) | 露光装置(DLT+ステッパUX-5+DI)の上期売上は104億円=全社の10.0%(前年同期比+6.9%)。光学装置事業全体でも178億円(17.2%) |
| ②純度 | 6/10(6) | 時価総額2,242億円の中型株。テーマ関連は主要セグメントの一部で、売上の45%はVI事業(映像・シネマ)。純度が高くない=テーマが動いても株価への伝達は緩衝される(下落局面でも同様・両刃)。ただし今回の下落局面では、緩衝されずにPeerと同程度下げた |
| ③サイクル位置 | 4/10(5) | 調整局面。AI半導体・先端パッケージ関連は2025〜2026年前半に大きく上昇した後、8月以降に調整し、11月6日にはAI投資・データセンター規制への警戒で全面安となった(イビデンは9月末から△44%) |
| ④希少性 | 6/10(6) | ステッパではキヤノン、DI露光ではオーク製作所等と競合し、ニコンも1.5μmのデジタル露光装置を2027年度中に発売予定。ただしDLT装置はApplied Materialsとの協業で、ステッパUX-5は「多くの導入実績」を持つ。EUV光源は終息方向 |
| 合計 | 21/40 | 中程度(初版22/40) |
🔴 ①量的寄与と③サイクル位置の乖離を明示する。テーマとしては市場で十分に知られ、すでに上昇と調整を経た局面にある一方、ウシオの露光装置売上は全社の10%にとどまり、伸びも+6.9%と小さい。会社は露光装置の本格的な業績貢献をFY27以降と位置づけており、現時点でこのテーマはウシオの業績をまだ裏付けていない。
一方、受注・引き合いの進捗は初版より一歩進んだ。会社は今回、DLT装置について「量産用途での採用内定案件について、生産開始」、ステッパUX-5とDI露光装置について「旺盛な需要が継続」「FY28〜29を対象とする中長期案件についても商談活発化」と開示し、ステッパ・DI露光装置の生産能力をFY26比で1.5倍以上へ段階的に引き上げる方針を示した。契約負債(前受金)の62億円増加も受注の積み上がりと整合する。ただし、いずれも売上計上はまだ先であり、この時間差が今期のバリュエーションを考えるうえでの核心である点は初版と変わらない。
競争環境の更新(前回公開日以降)
- EUV光源:会社が「EUV終息判断で段階的に減収」と明記した。保守メンテナンス収入は上期△9.7%で、今後も縮小が続く前提で見る。
- 先端パッケージ向け露光:ニコンは2026年6月5日、解像度1.5μm(L/S)・510×515mm基板対応のデジタル露光装置を開発中と発表し、2027年度中の発売を予定している(MONOist 2026/6/23)。ウシオのDLT装置(2μm以下の高精細配線)と同じ領域でマスクレス方式の競合が増える。
- 中国:中国単独の売上比率は非開示のまま。決算短信は「日中関係の不安定化」を経営環境として挙げる。
- 原材料:タングステン価格は2026年初から高騰し高止まり。供給量は確保済みとされ、価格対策で影響を軽減する方針。
カタリストカレンダー(今後6ヶ月)
| 時期 | 内容 | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年11月13日 | 半期報告書の提出予定(政策保有株の明細は年次の有報で開示) | ★☆☆☆☆ | 概ね織込済 |
| 2026年11月中旬 | 10月 工作機械受注(日工会・速報) | ★★☆☆☆ | 一部(定例) |
| 2026年11〜12月 | 半導体・AI関連株の調整の行方(データセンター規制・米国金利) | ★★★★☆ | 一部 |
| 2026年11月〜 | ドル円の水準(下期前提150円 vs 足元158円台) | ★★★☆☆ | 未織込 |
| 2026年度中 | 自己株式取得(「機動的に実施」・FY24〜FY26累計500〜600億円の方針) | ★★★☆☆ | 一部織込 |
| 2027年2月上旬(見込・日付未確定) | 第3四半期決算 — IP事業の4Q集中・期ずれリスクの状況 | ★★★★☆ | 未織込 |
| FY27(2027年度)以降 | ステッパ・DI露光装置の増産とDLT装置の量産採用による業績貢献 | ★★★★★ | 一部織込(期待先行) |
※ レーティング⑥カタリストの採点は「今後3ヶ月」分(2026年11月〜2027年2月初め)で行っている。
上抜け素地チェック(1/6):①売買代金の増加 ×(直近1ヶ月平均14.7億円÷3ヶ月平均16.8億円=0.88倍)/②年初来高値まで10%以内 ×(年初来高値・終値ベース4,828円まで80%)/③信用買残の重石が軽い ×(信用倍率13.92倍)/④踏み上げ余地 ×(信用倍率13.92倍で、初版時の売り長の状態は解消)/⑤浮動株が少ない ×(中型株)/⑥未織り込みの材料 ○(下期の為替前提と計画の保守性)。1項目のため⑥を−1点調整した。このチェックは株価の上昇を予想するものではない。信用買残が多い状態は、下落局面で売りが売りを呼ぶ要因にもなる両刃の指標である。
財務リスクと人件費構造
| 項目 | 数値 | コメント |
|---|---|---|
| 自己資本比率(上期末) | 59.8% | 前期末59.9%から横ばい |
| 有利子負債(上期末) | 579億2,900万円 | 短期14億+1年内返済117億+長期448億。上期に長期借入250億円を返済し150億円を新規借入。ほかリース債務62億円 |
| 現金及び預金+有価証券 | 759億600万円 | ネットキャッシュ+180億円(1Q末+64億円から改善) |
| 営業CF÷営業利益(上期) | 1.33 | 営業CF130億円。棚卸資産△94億円を契約負債+63億円・仕入債務+57億円で賄った |
| 棚卸資産(上期末) | 872億5,200万円 | 前期末786億8,000万円から+86億円(仕掛品+79億円)。受注増による装置の仕掛かりが中心 |
| のれん(上期末) | 65億4,400万円 | 総資産の1.8%と軽い。上期ののれん償却5億6,500万円 |
| 非支配株主持分 | 1,300万円 | 持分法・JVの重要な寄与はなく連結範囲は極めて明快 |
| 為替感応度(対USD 1円) | 売上10.0億円/営業利益1.4億円 | 会社開示・通期ベース |
人件費構造(②収益性の判定根拠)
| 指標 | FY2025/3 | FY2026/3 | 増減 |
|---|---|---|---|
| 連結従業員数 | 6,013人 | 5,898人 | △1.9% |
| 単体平均年間給与 | 777万5,480円 | 799万3,595円 | +2.8% |
| 一人当たり売上高 | 2,954万円 | 3,038万円 | +2.8% |
| 一人当たり営業利益 | 147万円 | 203万円 | +38.1% |
| 労働分配率(粗い推計) | 約75% | 約72% | △3pt |
※ 年次の有価証券報告書ベース(中間期は従業員数・平均年収の開示なし)。労働分配率は「連結従業員数×単体平均年間給与÷売上総利益」による粗い推計で、方向性の参考値として扱うべきである。
賃上げ2.8%を吸収したうえで一人当たり営業利益が38%改善しているのは、構造改革(VI事業の再編、セカンドライフ支援制度の拡充)が効いているためだ。会社は上期の増益要因として、構造改革などのアクションプランによる固定費等の削減効果を+10億円と開示している。修正予想の営業利益180億円を前期末の従業員数で割ると一人当たり約305万円となり(当社推計)、改善は続く見通しである。
財務上の主なリスク
第一に、イビデン株の価格変動リスク。11月6日時点の評価額は推計約287億円(時価総額の13.5%)で、9月末からの下落だけで自己資本は約158億円目減りしている計算になる。四半期ごとに自己資本が数百億円単位で振れる構造は続いている。
第二に、下期の期ずれと一時コスト。会社自身がIP事業について「4Q集中による期ずれリスクを精査中」と注記し、VI事業ではOSRAM統合に伴う費用処理の増加で営業利益予想を10億円引き下げた。露光装置の検収が年度末に集中するため、売上の期ずれは通期実績を左右し得る。
第三に、構造的に縮小する主力。OA用ランプはペーパーレス化、プロジェクター用ランプはレーザー化で数量が減り続けており、EUV光源の保守も終息方向となった。今期の光源の伸びは買収と円安が支えている部分が大きい。
第四に、原材料・関税・地政学。タングステン高騰で今期▲20億円の影響を見込む。加えて米国の関税、日中関係の不安定化、中東情勢によるエネルギー問題を会社は不透明要因として挙げている。
資本イベント素地・国策アライン度
資本イベント素地:2/10(低い)。該当は「PBR1倍割れ(開示ベース0.97倍)」と「政策保有株の縮減圧力(上期に投資有価証券26億円を売却・償還)」の2項目である。ただしPBRはイビデン株の下落を織り込むと約1.05倍で、1倍割れは開示ベースの数字による。ネットキャッシュ+政策保有株の時価は時価総額の約32%(当社推計)で50%基準を下回り、親子上場・支配株主もない。東証の「資本コストや株価を意識した経営」への対応として、新成長戦略でFY24〜FY26の累計500〜600億円の自社株投資と下限配当70円/年を明示しており、形式的とは言えない。予想ではなく、公開情報による構造の確認である。
国策アライン度:3/10(低い)。半導体は経済安全保障推進法の特定重要物資に指定されており、先端パッケージ関連の露光装置はその文脈に置かれ得る。ただしウシオ電機が補助金の交付決定・採択事業者リストに名を連ねているといった到達経路は、公開情報からは確認できなかった。「政策の追い風は業界レベルでは確認できるが、当社の到達経路は未確認」という評価は初版から変わらない。
まとめ:業績は前進、株価は相場に押し流された
ウシオ電機の上期は、売上+27.2%・営業利益+143.8%で、会社は通期予想を営業利益140億円→180億円へ上方修正した。半導体関連の光源が伸び、PHS事業の利益率は22%に上がり、構造改革の効果も数字に表れている。露光装置は受注・引き合いが増え、ステッパ・DI露光装置の生産能力を1.5倍以上に引き上げる方針が示された。
一方で、伸びの中身を分解すると初版と同じ注意点が残る。増収の約72%はOSRAM買収の影響で、IP事業の増益の72%は棚卸資産評価損に関わる会計要因である。7〜9月期の営業利益は4〜6月期並みで、下期計画は営業利益率7.1%と上期を下回る。露光装置の売上は上期+6.9%と微増にとどまり、本格的な業績貢献はFY27以降である。EUV光源の保守事業は終息方向となった。
株価は8月4日の4,013円から11月6日の2,684円へ33%下がり、予想PERは17.8倍、PBRは開示ベースで0.97倍(イビデン株の下落を織り込むと約1.05倍)になった。下落は半導体関連株全体の調整とほぼ同じ幅で、ウシオ固有の悪材料によるものではない。価格判定はC(適正・中央値+3.8%)で、初版のC・D境界からCの中ほどへ移った。品質スコアは★★☆☆☆(34/70)に下がったが、主因は直近3ヶ月の需給と今後3ヶ月のカタリストという時間窓の軸であり、事業の質そのものが悪化したわけではない。
品質★★☆☆☆(34/70)×価格Cは、v2.2の解釈マトリクスでは「妙味薄」に位置する。業績が前進したことと、今の株価が割安であることは別問題である。次の判断材料は、(1)2月上旬の第3四半期決算でIP事業の4Q集中リスクがどう見えるか、(2)露光装置の受注が売上に転換し始めるタイミング、(3)イビデン株を含む半導体関連株の調整がどこで止まるか、の3点である。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティングは独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。TimesFMによる予測は過去の時系列パターンの統計的な外挿であり、構造変化や新規イベントを織り込むものではありません。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年11月6日)の公開情報に基づいています。株価・時価総額・バリュエーション指標は2026年11月6日終値ベースです。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
関連レポート
- 機械株リサーチ ポータル(全レポート一覧)
- オークマ(6103)2Q決算|受注過去最高も計画据え置き — 同じ週の中間決算。工作機械受注の過去最高と会社計画の保守性という論点が共通
- ミネベアミツミ(6479)分析|AI軸受特需と一過性益 — AI需要による特需と、一過性の評価益が利益を押し上げる構図はウシオと共通する
- 日置電機(6866)決算|上期経常+61%と割高感 — 精密計測の高収益企業。利益率とPBRの対応関係を比較する参考に
出典:ウシオ電機「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」「業績予想の修正に関するお知らせ」「2027年3月期 第2四半期 決算説明会資料」(いずれも2026年11月6日)、同「2027年3月期 第1四半期決算短信」(2026年8月4日)、EDINET(有価証券報告書 S100YKRT ほか)、日本工作機械工業会「工作機械受注統計」、株探(時価総額・PER・PBR・信用倍率)、Yahoo!ファイナンス(日足終値)。
Follow me!