2026年10月9日発表の2027年2月期 第2四半期(中間期)決算を受けた全面改稿版(初版: 2026年7月11日)。レーティング基準を独自基準 v2.2 に改定しました(バリュエーションを品質スコアから分離し、価格判定A〜Eとして別掲)。旧版の★(49/70)とは採点方法が異なるため、単純比較はできません。
「上期の営業利益は+38%。通期予想は営業利益で+40億円の上方修正、年間配当は+50円の増配。さらに2031年2月期の目標も示した」——2026年10月9日、舶用電子機器で世界首位級の古野電気(6814)が出した中間決算は、7月の第1四半期時点で「好発進なのに据え置き」だった会社計画を、ほぼ見込みどおりに引き上げる内容でした。ただ、株価はこの3ヶ月で+24%上昇しており、発表当日の終値は前日比▲0.75%の7,930円。夜間PTSも8,051円(+1.5%)にとどまりました。
古野電気(6814・東証プライム)は、魚群探知機・舶用レーダー・GPS/GNSS・ECDIS(電子海図)・船舶用無線などを手がけるマリンエレクトロニクスメーカーです。売上の約85%を舶用事業が占め、舶用事業の約8割は海外売上です。
本改稿では決算短信・決算説明資料・業績修正リリース・「2030年に向けた成長ストーリー」に加え、機械株として必ず押さえる3点(①新造船・舶用市況との連動 ②仕向け地別売上比率 ③想定為替レートと感応度)を最新の数値に置き換えました。あわせて、競争環境の洗い直し、TimesFMによるドル円・ユーロ円の予測、バリュエーション(株価アップサイド試算)、Peer比較、v2.2基準のレーティングを掲載します。
結論を先に言うと、事業の質は一段上がった一方、株価はその改善をおおむね織り込んだ水準にあります。そう判断した根拠を以下で順に示します。
【需要ドメイン: 舶用電子機器(商船・漁業・プレジャーボート)|副次: 防衛装備品・ITS/GNSS・自動運航DX】
なお、本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。機械株ポータルの他銘柄はこちら。
総合評価 — 品質★★★★☆(53/70)/価格C(適正)
| 品質スコア | ★★★★☆(53/70) |
| 価格判定 | C(適正)— 中心値は現値比+2〜+6%、手法間のレンジは▲19%〜+26% |
| 資本イベント素地(TOB/MBO) | 該当なし(PBR2.56倍・親会社なし・ネットキャッシュは時価総額の約6%) |
| 国策アライン度 | 8/10(高い)— 防衛装備品が中心。ただし防衛の売上比率は約4%と小さい |
| テーマ適合度(自動運航船・海事DX) | 24/40(やや高い)— 量的寄与は未開示(3点) |
| 上抜け素地 | 2/6(⑥カタリストの調整なし) |
品質7軸スコア(各10点)
| 評価軸 | スコア | 根拠(数値) |
|---|---|---|
| ①成長性 | 8/10 | 売上の3期CAGRは+15.5%(2023年2月期913億円→2026年2月期1,406億円)、今期計画は+12.4%。ただし上期増収112.6億円のうち41.0億円(36%)は為替効果。新造船の好況というサイクル要因も含むため、9点ではなく8点 |
| ②収益性 | 8/10 | ROE20.7%(前期)、上期の営業利益率16.1%(+2.5pt)。一人当たり営業利益は476万円で前期比+22%。労働分配率(推計)は44.0%で横ばい〜低下。下期計画の営業利益率は10.4%で、部品高を織り込んでいる |
| ③収益の質・連結範囲 | 7/10 | 持分法投資利益は税前利益の1.2%、非支配株主持分も軽微で、利益はほぼ本業由来。前期の営業CF÷営業利益は1.32倍だったが、上期は0.54倍に低下(キャッシュフロー計算書上の棚卸資産の増加27億円、法人税の支払35億円)。前期は実効税率8.6%と低かった |
| ④競争優位性 | 8/10 | 商船レーダーで世界シェア「4割強」、漁船向け電子機器で「5割」(いずれも東洋経済報道(2026年2月)、第三者統計は未確認)。保守網と既存船の更新需要がストックとして効く。新造船の7〜8割が中国造船所に集中しており、中国での国産化が中長期の論点 |
| ⑤需給ポジション(直近3ヶ月) | 9/10 | 株価は7/9の6,410円→10/9の7,930円で+23.7%。同期間のTOPIX+2.1%を21.6pt上回る。信用倍率は37.8倍(7月)→22.6倍に低下 |
| ⑥カタリスト(今後3ヶ月) | 6/10 | 日程があるのは10/19の説明会と11/10(米USTRによる中国船入港料の停止期限)。第3四半期決算は2027年1月上旬の見込みで、日付は未公表。上方修正は10/9に開示済みで、概ね織り込まれた。上抜け素地は2/6で調整なし |
| ⑦リスク耐性 | 7/10 | 自己資本比率65.6%、実質ネットキャッシュ約148億円。弱点は、新造船の発注ペースがピークだった2007年並みに達していること(サイクル高位)、ユーロ安(9月末178円)、在庫回転日数が約200日と長いこと |
※本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。品質★4×価格Cは「品質相応の価格」の組み合わせです。良い会社であることと、今の株価が割安であることは別問題です。推計値には「推計」と明記しています。
会社概要 & セグメント
| 証券コード | 6814(東証プライム・電気機器/貸借銘柄) |
| セクター分類 | 精密機器・電子機器(マリンエレクトロニクス) |
| 事業概要 | 魚群探知機・舶用レーダー・GPS/GNSS・ECDIS・船舶用無線で世界高シェア。ITS/GNSS、医療、防衛装備品も展開。決算期は2月 |
| 従業員数 | 3,411名(連結・2026年2月末)。本社は兵庫県西宮市、販売拠点は世界100カ国以上 |
| 株価 | 7,930円(2026年10月9日終値・前日比▲0.75%/夜間PTS 8,051円) |
| 時価総額 | 約2,529億円(発行済31,894,554株ベース) |
| PER(予想) | 約14.7倍(修正後の会社予想EPS 537.80円) |
| PBR(実績) | 約2.56倍(2026年8月末BPS 3,103.27円) |
| 配当(予想) | 210円(中間115円+期末95円、利回り約2.65%、配当性向39.0%)。方針は「総還元性向40%相当」 |
| 自己資本比率 | 65.6%(2026年8月末) |
| アナリスト目標株価 | 10,400円(株予報Pro・2026年10月9日取得、現値比+31%) |
出所: 決算短信(2026年10月9日)、EDINET、株探、株予報Pro(2026年10月9日時点)。株価は日々変動するため、最新値は各証券会社のサイトで確認してください。
セグメント構成(2027年2月期 中間期)
売上の柱は圧倒的に舶用事業です。中間期は舶用事業が677.9億円(売上の84.8%)、セグメント利益は122.1億円(利益率18.0%)。レーダー・魚探・ECDIS・無線を、商船・漁船・プレジャーボート向けに販売しています。次いで産業用事業が93.4億円(ITS・GNSS 52億円、防衛装備品33億円、ヘルスケア8億円)、無線LAN・ハンディターミナル事業が26.4億円です。上期は3セグメントすべてが増収増益でした。
10/9 中間決算 — 上方修正・増配・2031年目標
2027年2月期の中間期(2026年3〜8月)は売上高799.17億円(前年同期比+16.4%)、営業利益128.66億円(+38.3%)、経常利益137.81億円(+35.5%)でした。純利益は99.48億円(▲2.4%)と減益ですが、これは前年同期に税効果で法人税等がほぼゼロだった反動で、本業の減速ではありません。売上総利益率は45.0%(+2.0pt)に上昇しました。直近3ヶ月(6〜8月)単独では、売上高418.0億円(+11.9%)、営業利益71.9億円(+22.5%)、営業利益率17.2%です(短信の累計値から算出)。
| 区分 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS |
|---|---|---|---|---|---|
| 中間期実績(3〜8月) | 799.2億 +16.4% |
128.7億 +38.3% |
137.8億 +35.5% |
99.5億 ▲2.4% |
314.72円 |
| 通期 前回予想(4/9) | 1,485億 | 170億 | 170億 | 130億 | 411.28円 |
| 通期 今回予想(10/9) | 1,580億 +12.4% |
210億 +29.3% |
220億 +20.3% |
170億 +1.6% |
537.80円 |
| 修正率 | +6.4% | +23.5% | +29.4% | +30.8% | — |
出所: 2027年2月期 第2四半期(中間期)決算短信、「連結業績予想及び配当予想の修正(増配)に関するお知らせ」(いずれも2026年10月9日)。中間期の予想は10月6日に上方修正済みで(営業利益100億円→128億円)、今回の通期修正はその延長線上にあります。
上期の増益の6割は為替効果。会社の増減分析によると、営業利益の増加35.6億円の内訳は、売上総利益の為替影響+29.8億円から販管費の為替影響▲8.8億円を差し引いた純額で約+21億円が為替です。為替を除いた実力ベースの増益は約14.6億円(+15.7%)で、中国を中心とした新造船向けの機器販売、保守サービス(+10.4億円の増収)、防衛装備品(売上+94.4%)が牽引しました。研究開発と人財への投資で販管費は+14.1%増えましたが、粗利の伸びがそれを上回っています。
下期計画は「季節性の範囲内」で、保守的とまでは言いにくい。通期予想から上期実績を差し引いた下期(9〜2月)は、売上高780.8億円(前年下期比+8.5%)、営業利益81.3億円(+17.2%)、営業利益率10.4%です。上期の16.1%と比べると低く見えますが、前年下期の利益率も9.6%と例年下期は低い時期です。会社は下期に部品価格の上昇と販管費の増加を織り込んでいます。通期の営業利益に対する上期の進捗率は61.3%で、前期の57.3%を上回っています。
2031年2月期目標の読み方。同日公表の「2030年に向けた成長ストーリー」では、売上高1,800億円、営業利益率15%以上、ROE・ROICともに15%以上を掲げました。注目すべきは前提の為替で、1ドル=150円・1ユーロ=169円と、今期の想定(159円・184円)よりかなり円高に置いています。会社開示の感応度(売上はドル1.4億円・ユーロ2.7億円、営業利益はドル0.9億円・ユーロ1.3億円、いずれも1円あたり)で今期予想を目標の為替に置き直すと、売上は約1,527億円、営業利益は約182億円(利益率11.9%)になります(当社推計)。つまり目標は、売上で年率約4%の成長、営業利益率で約3ptの改善を求める計画です。牽引役は保守サービス(220億円→350億円、+59%)、防衛装備品(55億円→110億円、倍増)、商船(447億円→500億円)です。売上規模よりも、ストック型の保守サービスで利益率を上げることが目標の中身です。
機械株3視点 — 舶用市況・仕向け地・想定為替
機械・資本財株の業績の振れは「先行指標×仕向け地×為替」で決まります。古野電気について、この3点を最新値で整理します。
① 新造船・舶用市況との連動(先行指標)
舶用電子機器の需要は、新造船の建造と、既存船の機器更新・規制対応で決まります。2025年は前年の記録的な受注の反動で減速しましたが、2026年は再加速しています。Clarksonsの集計では、2026年1〜9月の世界の新造船受注は7,071万CGT(前年同期比+57%)、9月末の受注残(手持ち工事量)は2億2,367万CGTと約17年ぶりの高水準です。新造船価格指数も186.59ポイント(9月末)と高止まりしています。会社も短信で「新造船発注は過去最高の2007年とほぼ同じペース」と記しています。
加えて、ECDIS・GMDSSなど規制に基づく既存船の更新需要、EEXI/CII・EU-ETSといった脱炭素規制に伴う監視機器の新規搭載が構造的な追い風です。新しい論点としては、電子海図の新規格S-100 ECDISが2029年1月から新造船・改造船で必須になる予定で、更新需要の山がもう一つ見えてきました。逆風は、北米のプレジャーボート市場の軟調(底打ちの兆しはあり)と、漁業向け市場の弱さです。
出所: Clarksons集計(Herald Corp 2026年10月7日報道)、West P&I(2026年7月)、決算短信。「2007年並みの発注ペース」は需要の強さを示す一方、2007年は2008年以降の急減直前のピークでもあった点に留意が必要です。
② 仕向け地別売上比率(舶用事業・中間期 2026年3〜8月)
| 地域 | 舶用売上 | 構成比 | 前年同期比 | ポイント |
|---|---|---|---|---|
| 日本 | 134億円 | 19.8% | +7.6% | 商船向け機器が高水準、保守サービスも増加 |
| 米州 | 81億円 | 11.9% | +2.0% | プレジャーボートは前年割れ。戦略商品が下支え |
| 欧州 | 224億円 | 33.0% | +17.2% | 最大の市場。既存船向け機器と保守サービスが好調で、円安効果も大きい |
| アジア | 200億円 | 29.5% | +16.8% | 中国の造船所向け新造船機器が引き続き拡大 |
| その他 | 39億円 | 5.8% | — | 中東・オセアニア等 |
出所: 2027年2月期 第2四半期 決算説明資料(グラフ値、億円未満は四捨五入)。舶用の海外売上比率は約80%。成長を牽引しているのは欧州(既存船向け・保守)とアジア(中国の新造船)の2極です。10月6日の業績修正リリースでは、上振れの主因を「中国の造船会社が建造能力を拡大し、建造スケジュールが前倒しになったこと」と説明しています。中国の造船所への依存は追い風であると同時に、最大のスイング要因でもあります(⑦リスク参照)。
③ 想定為替レートと感応度
会社は今回、通期の想定為替を1ドル=153円→159円、1ユーロ=183円→184円に変更しました。上期の実績平均は1ドル=157円・1ユーロ=185円です。上期が157円で通期が159円という前提から逆算すると、下期の想定はおおむね1ドル=161円・1ユーロ=183円になります(当社推計)。
| 通貨(1円の変動あたり) | 売上高への影響 | 営業利益への影響 |
|---|---|---|
| 米ドル | 1.4億円 | 0.9億円 |
| ユーロ | 2.7億円 | 1.3億円 |
出所: 2027年2月期 第2四半期 決算説明資料(感応度は2026年2月期の実績値・年間ベース)。9月末の実勢は1ドル=157.0円、1ユーロ=178.3円(ECB)で、ユーロは下期の想定より約5円円高です。この水準が下期中続いた場合、年間感応度の半分で概算すると、ドル(▲4円×0.9億円×0.5)とユーロ(▲5円×1.3億円×0.5)を合わせて営業利益に約▲5億円(会社計画210億円の約2%)の下押しになります(当社推計)。会社がユーロ想定をほとんど上げなかった点は、結果的に妥当だった可能性があります。
業績推移(6期・2月決算)
| 決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 | ROE |
|---|---|---|---|---|---|
| 2022年2月期 | 847.8億 | 25.3億 | 28.1億 | 3.0% | 6.0% |
| 2023年2月期 | 913.3億 | 15.2億 | 13.5億 | 1.7% | 2.7% |
| 2024年2月期 | 1,148.5億 | 65.2億 | 62.4億 | 5.7% | 11.0% |
| 2025年2月期 | 1,269.5億 | 131.8億 | 114.6億 | 10.4% | 17.2% |
| 2026年2月期 | 1,406.2億 | 162.5億 | 167.4億 | 11.6% | 20.7% |
| 2027年2月期(予想) | 1,580.0億 | 210.0億 | 170.0億 | 13.3% | — |
出所: 決算説明資料「財務状況の推移」、EDINET、会社予想(10/9修正後)。決算期は2月末で、EDINETの年度表記は決算期末の年です(例: 2026年2月期=FY2026)。コロナ後の谷(2023年2月期の営業利益率1.7%)から急回復し、今期は売上・営業利益とも4期連続で過去最高の見通しです。なお、会社が開示している過去5年平均のROEは11.5%、ROICは7.9%で、直近の20%超はサイクルと為替の追い風を受けた高水準です。
需給環境・競争環境(2026年10月時点で洗い直し)
需要の土台は、(1)17年ぶりの高水準にある新造船の受注残、(2)ECDIS/GMDSSなど規制に基づく更新需要とS-100への移行、(3)脱炭素規制(EEXI/CII・EU-ETS)による監視機器の新規搭載、(4)自動運航(MASS)の制度化、の4本柱です。自動運航では、日本財団の無人運航船プロジェクト「MEGURI2040」第2ステージで、古野電気が開発に参加した実証船を含む4隻が2026年3月に国土交通省の自動運航船としての船舶検査に合格し、商業運航を始めました。国際的には、IMOが2026年5月のMSC111で非強制のMASSコードを採択しました(強制化は早くて2032年1月)。
競争環境の確認ポイント(今回の改稿で洗い直した4点)
- 競合の新製品: 統合ブリッジや自動運航の分野では、Kongsberg、Wärtsilä、Sperry Marine・Anschützなど欧米勢との競合が続きます。今回の調査範囲(2026年7〜10月)では、勢力図を変えるような大型の新製品発表は確認できませんでした。プレジャー分野の主な競合であるGarminは、マリン部門の2026年4〜6月期の売上が前年同期比+14%と好調で、古野の米州(+2.0%)とは勢いに差があります。
- 中国ローカル勢: 新造船受注の7〜8割を中国の造船所が占める中、古野は中国の新造船向け販売を伸ばしています。一方で、中国政府はクルーズ船など一部の船種で国産調達率を高める目標を掲げています。商船の航海機器について、国産化の比率や価格競争を示す具体的なデータは確認できませんでした(未確認)。ヘルスケア事業では、すでに中国での価格競争により売上が▲7.7%となっています。
- 規制・通商: 米USTRによる中国建造船への入港料(301条)は1年間の停止中で、停止期限は2026年11月10日です。延長されるかどうかは未確認で、再開されれば中国造船所の受注に影響し、古野の新造船向け需要にも波及しうる論点です。米国の対日関税は日米合意で合計15%が上限とされていますが、追加措置の審査が続いており不確実性が残ります。
- 協業の動き: 2026年5月、無線機メーカーのアイコム(6820)と無線機・レーダー分野で協業の覚書を締結しました(共同購買によるコスト低減を含む)。部品価格の上昇への対抗策として注目されます。
訂正: 初版のPeer表で「日本無線(6751)」を上場銘柄として掲載していましたが、日本無線は日清紡ホールディングス(3105)の完全子会社で、現在は上場していません。本改稿で日清紡HDに差し替えました。また、初版で示した世界シェア「約49%」「約41〜43%」は第三者統計を確認できなかったため、報道の表現(「5割」「4割強」)に改めています。
先行指標フォーキャスト — TimesFMによるドル円・ユーロ円予測
古野電気の利益は、ドルよりもユーロに強く連動します(1円あたりの営業利益影響はユーロ1.3億円、ドル0.9億円)。そこで今回は、米ドル/円とユーロ/円の月末値(2016年1月〜2026年9月の129ヶ月、ECB参照レート)を、Google Researchの時系列基盤モデルTimesFM 2.5でゼロショット予測しました。
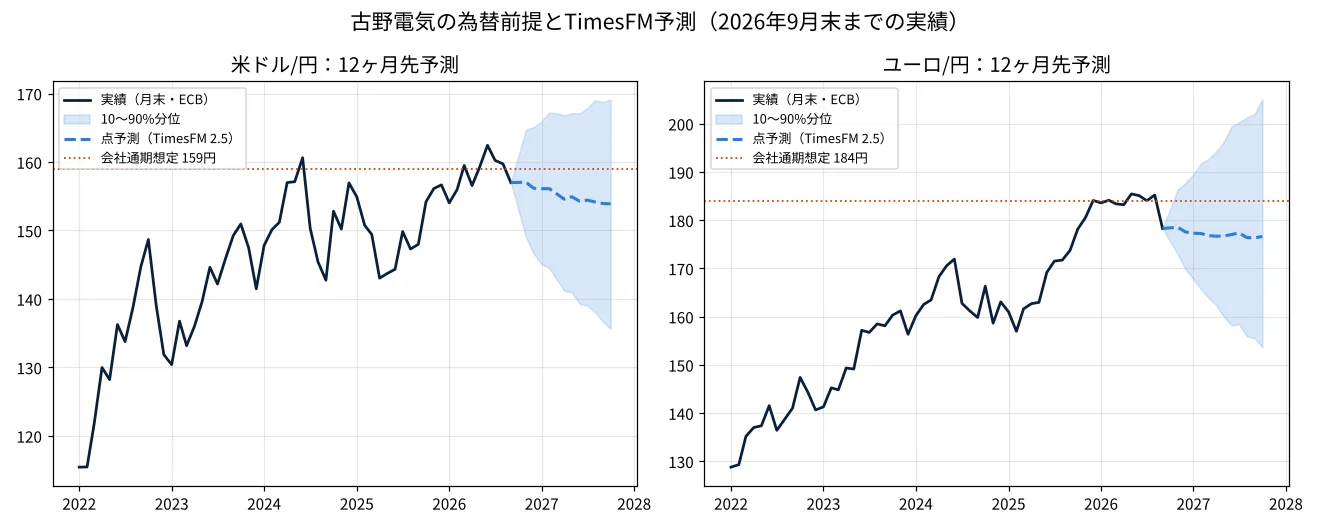
| 通貨 | 9月末実績 | 下期の想定(推計) | 点予測(2027年2月末) | 10〜90%レンジ(同) |
|---|---|---|---|---|
| 米ドル/円 | 157.0円 | 約161円 | 155.4円 | 142.9〜167.1円 |
| ユーロ/円 | 178.3円 | 約183円 | 176.8円 | 164.0〜192.6円 |
点予測は、ドル・ユーロとも下期の会社想定よりやや円高の水準で横ばい〜緩やかな円高を示しています。この点予測どおりに推移した場合、下期の為替は会社計画に対して小幅な減益要因(前述の推計で▲5億円前後)になります。ただし80%レンジはドルで約24円、ユーロで約29円と非常に広く、上下どちらにも振れうることを示しています。上振れ材料は日米金利差の高止まりと欧州景気の持ち直し、下振れ材料は日銀の追加利上げと、欧州懸念によるユーロ安の継続です。これは過去のパターンを統計的に外挿したものにすぎず、金融政策や地政学といった構造変化は織り込めません。点予測を断定値として扱わず、レンジで捉えてください。
出所: ECB参照レート(月末値)をTimesFM 2.5(200M・ローカル実行)で予測。予測は統計的ベースラインであり、投資助言・目標株価ではありません。為替データは他の輸出企業レポートでも再利用するため、ローカルに保存しています。
バリュエーション — アップサイド/ダウンサイド試算
複数の手法で試算しました。前提は、自己株式を除く株式数3,161万株、修正後の会社予想EPS 537.80円、予想EBITDA約251億円(営業利益210億円+減価償却費約41億円)、実質ネットキャッシュ約148億円(現預金264.6億円−借入金117.0億円)、BPS 3,103円です。新造船サイクルが高位にあるため、ミッドサイクルのEPSでも検証しました(売上1,580億円×前期実績並みの営業利益率11.5%=営業利益約182億円。これに営業外収益(純額)約10億円を加え、税率28%でEPS約437円、当社推計。過去5年の単純平均の営業利益率6.5%はコロナ期の谷を含み低すぎるため、採用していません)。
| 手法/シナリオ | 前提 | 理論株価 | 現値比 |
|---|---|---|---|
| ベア(PER12倍) | 会社EPS・マルチプル収縮 | 約6,450円 | ▲19% |
| ミッドサイクル(PER15〜18倍) | EPS約437円(推計) | 約6,550〜7,860円 | ▲17〜▲1% |
| ベース(PER15倍) | 会社計画を達成 | 約8,070円 | +2% |
| EV/EBITDA 10倍 | EBITDA 251億円+ネットキャッシュ | 約8,400円 | +6% |
| DCF | WACC8.5%(感度8〜9%)、永久成長率2%、2031年2月期に売上1,800億円・営業利益率15% | 約8,180円 (7,620〜8,830円) |
+3% (▲4〜+11%) |
| PBR基準(2.0〜3.0倍) | BPS 3,103円 | 約6,210〜9,310円 | ▲22〜+17% |
| ブル(PER18倍/EV/EBITDA12倍) | 追加の上方修正、2031年目標の前倒し | 約9,680〜9,980円 | +22〜+26% |
| 参考: アナリスト目標株価 | 株予報Pro(10/9取得) | 10,400円 | +31% |
出所: 決算短信・説明資料をもとにした独自試算(2026年10月9日終値7,930円基準)。DCFのフリーキャッシュフローは、NOPAT(税率28%)+減価償却費−設備投資−運転資本増加(増収額の30%)で算出(当社推計)。会社計画ベースの中心値(PER15倍・EV/EBITDA10倍・DCF)は現値比+2〜+6%で、価格判定は「C(適正)」です。一方、アナリストの目標株価(+31%)はブルシナリオよりさらに上にあります。ミッドサイクルEPSで見ると現値は理論値をやや上回り、強気・弱気の見方がちょうど拮抗する位置にあります。
東証上場 類似銘柄比較(2026年10月9日時点)
| 銘柄 | コード | 時価総額 | 予想PER | PBR | 配当利回り | 事業内容・差別化 |
|---|---|---|---|---|---|---|
| 古野電気 | 6814 | 2,529億円 | 14.7 | 2.56 | 2.65% | ← 調査対象。舶用電子機器で世界首位級、ROE20%超 |
| 日清紡HD | 3105 | 4,513億円 | 29.7 | 1.31 | 1.35% | 商船レーダーの競合・日本無線(JRC)の親会社。ブレーキ・繊維なども展開する複合企業 |
| アイコム | 6820 | 528億円 | 16.5 | 0.69 | 2.45% | 無線機(舶用・業務・アマチュア)。2026年5月に古野と協業の覚書 |
| 堀場製作所 | 6856 | 1兆1,120億円 | 22.1 | 3.03 | 3.00% | 計測機器(半導体・自動車・医用)。海外比率の高い計測ニッチ |
| アンリツ | 6754 | 4,823億円 | 30.3 | 3.41 | 1.41% | 通信計測・食品検査 |
| (参考) Garmin | GRMN | N/A | N/A | N/A | N/A | プレジャー向けマリン機器で競合。マリン部門の2026年4〜6月期売上は+14% |
出所: 株探(2026年10月9日終値)、Garmin決算(2026年7月29日発表)。Garminの株価指標は当日値を一次確認できなかったためN/Aとしています。古野の予想PER14.7倍は、計測・通信系の国内Peer(22〜30倍)を大きく下回ります。その理由は、事業が新造船サイクルに連動するシクリカルである点と、上期の増益の6割が為替による点にあると考えられます。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年10月19日 | 機関投資家向け決算説明会(2031年目標の質疑) | ★★☆☆☆ | 概ね織込済 |
| 2026年11月10日 | 米USTR 中国船入港料(301条)の停止期限 | ★★★☆☆ | 未織込(延長の有無は未確認) |
| 2026年11月10日 | 中間配当115円の支払開始 | ★☆☆☆☆ | 織込済 |
| 2026年11月 | 時刻同期用GNSS受信機「RCB-100」発売 | ★☆☆☆☆ | 一部 |
| 毎月 | ユーロ円・ドル円の推移(下期想定は約183円・約161円) | ★★★★☆ | 一部 |
| 2027年1月上旬(予定・未公表) | 第3四半期決算 | ★★★★★ | 未織込 |
| 随時 | 新造船受注・船価(Clarksons月次) | ★★★☆☆ | 一部 |
| 2027年4月上旬(予定) | 通期決算・2028年2月期の会社計画(還元方針の確認) | ★★★★★ | 未織込 |
レーティングの⑥カタリストは、今後3ヶ月(〜2027年1月上旬)の項目のみで採点しています。
上抜け素地チェック(6項目)
| 項目 | 判定 | 根拠 |
|---|---|---|
| 売買代金の増加(1ヶ月平均÷3ヶ月平均≥1.3) | ✕ | 約23.9億円÷約28.3億円=0.85倍(株探の日足から算出) |
| 上値のしこりが薄い | ✕ | 2025年の高値10,020円まで26%の距離。その水準の出来高帯は未確認 |
| 信用買い残の重石が軽い | ○ | 信用倍率は37.8倍→22.6倍と低下傾向(ただし水準はなお高い) |
| 踏み上げ余地 | ✕ | 信用倍率22倍台で、売り残は相対的に薄い |
| 浮動株が少ない | ✕ | 時価総額2,500億円規模の中型株 |
| 未織り込みの材料 | ○ | 第3四半期決算、USTR入港料の扱い |
2/6のため、⑥の点数は調整していません。上抜け素地は「材料が出たときに値が動きやすい構造か」を見る指標で、上昇を予想するものではありません。需給が軽い銘柄は、悪材料でも同じように大きく下に動きます(両刃)。
財務リスク分析(人件費構造・持分法を含む)
財務体質は極めて健全です。2026年8月末の自己資本比率は65.6%で、現預金264.6億円に対し借入金は117.0億円にとどまり、実質ネットキャッシュは約148億円(リース債務25億円は含まず)です。前期の営業キャッシュフローは213.7億円で、営業利益に対して1.32倍でした。
| 人員・生産性指標 | 2025年2月期 | 2026年2月期 | 評価 |
|---|---|---|---|
| 連結従業員数 | 3,368名 | 3,411名(+1.3%) | 増員は小幅 |
| 平均年間給与(単体) | 704万円 | 752万円(+6.8%) | 賃上げは大きい |
| 一人当たり売上高 | 3,769万円 | 4,122万円(+9.4%) | 期末人員ベース |
| 一人当たり営業利益 | 391万円 | 476万円(+22%) | 賃上げを吸収できている |
| 労働分配率(推計人件費÷売上総利益) | 44.8% | 44.0% | 横ばい〜低下 |
出所: EDINET(有価証券報告書)。推計人件費は「単体の平均年間給与×連結従業員数」による概算で、海外子会社との給与水準の差は反映していません(推計)。持分法投資利益は上期1.62億円で、税前利益の1.2%、非支配株主持分は4.4億円、のれんは5.8億円にとどまります。営業利益に現れない損益は小さく、営業利益で実態を把握できる企業です。
留意点は4つです。第一に、為替への依存度の高さ。上期の営業増益の約6割は為替によるもので、9月にユーロが約7円下落した点は下期の逆風です。第二に、新造船サイクルの位置。受注残は17年ぶりの高水準、発注ペースはピークだった2007年並みで、需要の強さと同時に将来の反動リスクも示しています。会社の2031年目標が保守サービスの拡大による利益率向上を中心に据えているのは、この循環性を和らげるためと読めます。第三に、運転資本の膨張。棚卸資産は482億円まで増え(上期に+32億円)、在庫回転日数は約200日です。上期の営業CFは69.6億円で前年同期を18%下回りました。部品の先行確保という面もありますが、需要が反転した局面では重荷になります。第四に、中国造船所への依存と通商政策。11月10日に停止期限を迎えるUSTRの入港料の扱いが、目先で確認すべき論点です。
国策アライン度・テーマ適合度の内訳
国策アライン度 8/10(高い): 防衛力整備計画に基づく防衛予算の増額(当初予算)、特定重要物資「船舶の部品(航海用具を含む)」の指定(2022年12月・国土交通省所管)、海洋基本計画、複数年度にわたる政策の継続、中計への組み込み(防衛装備品の売上を55億円→110億円へ)、防衛装備品で受注残と出来高の実績があること(到達経路を確認済み)が該当します。進行段階は、防衛については④商業化(売上計上済み)です。ただし防衛装備品の売上は前期55億円で全社の約4%にすぎず、国策の後押しが全社業績を左右する構造ではありません。特定重要物資の指定に伴う支援を古野が受けているかどうかは未確認です。
テーマ適合度 24/40(やや高い): ここでいうテーマは「自動運航船・海事DX(AI・センシングによる航行の自律化と、運航データのサービス化)」です。政策の裏付け(IMOのMASSコード)、技術の非連続性、実装マイルストーン(MEGURI2040、2032年の強制化目標)、大手と官公庁による資金投入(日本財団・53社のコンソーシアム)の4項目を満たします。採点は①量的寄与3点(自動運航関連の売上は未開示)、②純度7点(舶用が主業の中型株)、③サイクル位置6点(2026年に非強制コードの採択とレベル4での商業運航が始まり認知は広がったが、関連銘柄の物色は限定的)、④希少性8点(日本の上場銘柄で舶用航海機器を主業とする企業はほぼ古野のみ)です。テーマとしての注目度に対して業績への寄与はまだ確認できず、株価がテーマで反応しても業績の裏付けを伴わない可能性がある点に注意が必要です。純度と希少性の高さは、テーマが失速したときに下げも大きくなる両刃の性質を持ちます。
資本イベント素地: PBR1倍割れ、親子上場、高水準のネットキャッシュ、低流動性はいずれも該当しないため「該当なし」としました(大量保有報告書の個別確認は今回の調査範囲外)。
まとめ
古野電気の10月9日の中間決算は、7月時点の「好発進なのに据え置き」という慎重な計画を、営業利益210億円(+29%)・年間配当210円(+50円)へ引き上げる内容でした。17年ぶりの高水準にある新造船の受注残、中国造船所の建造前倒し、欧州の既存船向け需要と保守サービス、防衛装備品の倍増ペースと、需要の柱は揃っています。一人当たり営業利益は前期比+22%と賃上げを吸収しており、財務は実質ネットキャッシュで自己資本比率65.6%です。品質スコアは★★★★☆(53/70)としました。
一方で、上期の営業増益の約6割は為替効果であり、9月にはユーロが下期の想定を5円ほど下回りました。新造船の発注ペースは2007年のピーク並みで、サイクル高位で利益率が高くなっている可能性も否定できません。株価はこの3ヶ月でTOPIXを21.6pt上回り、会社計画ベースの中心的な理論値(+2〜+6%)に近い位置まで来ています。価格判定はC(適正)で、「良い会社だが、今の株価はその良さをおおむね反映している」というのが今回の評価です。
今後は、(1)ユーロ円が下期の想定183円に対してどこで推移するか、(2)11月10日に停止期限を迎える米国の中国船入港料の扱い、(3)1月の第3四半期決算で、下期計画の利益率10.4%をどれだけ上回るか、の3点が評価を左右します。2031年目標(為替150円・169円の前提で営業利益率15%)は、サービス収益の拡大によってシクリカルな事業から脱却できるかを測る物差しになります。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月10日)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
Follow me!