【2026年10月9日 改稿】2026年8月期の本決算(10/9発表)と2027年8月期の会社計画を反映して全面改稿した。前回(2026年7月11日、第3四半期決算時点)からの主な変化は次の通り。
- 2026年8月期は売上高138.8億円(前期比+9.5%)、営業利益25.6億円(+41.7%)。7月の修正計画(売上136億・営業25億)を小幅に上回って着地
- 通期の受注高は210.5億円(+89.4%)、期末受注残は114.3億円(+168.5%)。第4四半期(6-8月)単独の受注は約73.6億円
- 2027年8月期の会社計画は売上高215億円(+54.8%)、営業利益53億円(2.1倍)、EPS433.42円。年間配当は50円(前期30円)
- 株価は3,740円(7/10)→4,925円(10/9終値、+31.7%)。決算発表後の夜間PTSは5,625円
- 🔴 レーティングの採点基準を v2.2 に改定した(バリュエーションを品質スコアから分離し「価格判定A〜E」として別掲)。前回の★★★☆☆(44/70点・v1基準)とは単純に比較できない
「売上の半分強が、すでに受注残で埋まっている」——2026年10月9日、高周波(RF)プラズマ電源の国内最大手アドテックプラズマテクノロジー(6668)は2026年8月期の本決算を発表し、同時に2027年8月期の営業利益を53億円(前期比2.1倍)とする計画を示しました。5期ぶりの最高益更新となる計画です。前提となる受注は、通期で210.5億円(+89.4%)、期末受注残は114.3億円(+168.5%)まで積み上がりました。株探は同日の「イチオシ決算」に同社を挙げ、夜間PTSは終値比+14.2%の5,625円をつけています。
アドテックプラズマテクノロジー(6668・東証スタンダード)は、半導体・液晶製造装置に組み込まれるプラズマ生成用の高周波電源・マイクロ波電源・整合器(マッチングボックス)を手がける電子部品・装置サプライヤーです。微細化と3D積層が進むほどプラズマ工程の数と難度が上がり、RF電源の需要が構造的に増える立ち位置にあります。
本記事では、10/9発表の決算短信・EDINET財務データ・競合各社の決算・SEMI統計をもとに、本決算と新計画の中身、受注の持続性、競争環境の変化、バリュエーション(株価アップサイド試算)、カタリストを独自に整理し、品質7軸スコア+価格判定によるレーティングを付与しました。
【需要ドメイン: AI半導体(データセンター向け高性能半導体の製造装置)|副次: パワー半導体(SiC)・液晶(FPD)・研究/医療】
なお、本記事は調査分析の情報提供であり、投資判断の最終責任は読者にある。
独自レーティング: 品質★★★★☆(48/70)/価格C(適正)
品質 ★★★★☆(48/70)/ 価格 C(適正・ベースの中心値は終値比 約+3%)
資本イベント素地 該当なし / 国策アライン 2/10(低い) / テーマ適合 27/40(やや高い)
上抜け素地 3/6(⑥カタリストの調整なし)
| 評価軸 | スコア | 根拠(数値付き) |
|---|---|---|
| ①成長性 | 7/10 | 直近3期の売上CAGRは3.6%(FY23→FY26)にとどまるが、受注高+89.4%・受注残+168.5%と先行指標が急伸し、会社計画は売上+54.8%。FY24の底からFY27計画までのCAGRは約24%。ただし装置サイクル反発の要素が大きく、構造成長とは分けて見る必要がある |
| ②収益性 | 8/10 | 営業利益率は14.3%→18.5%、第4四半期単独で23.7%、FY27計画は24.7%。ROE14.8%。一人当たり営業利益は約346万円→約490万円(+42%、推計) |
| ③収益の質・連結範囲 | 6/10 | 持分法投資損失2.21億円(税前利益の7.3%)。経常利益30.1億円のうち為替差益が7.45億円。営業CF÷営業利益は0.82(仕掛品が13.4億円増加)。前期の純利益には持分変動利益6.93億円が含まれていた |
| ④競争優位性 | 6/10 | RFプラズマ電源で国内最大手。一方、世界ではMKS・Advanced Energyが先行し、中国では英杰电气(Injet)の受注が倍増している。世界的にはニッチ特化型の位置づけ |
| ⑤需給ポジション(直近3ヶ月) | 8/10 | 株価は7/10比で+31.7%。同じ期間(7〜9月)にSOX指数は−11%超と、大きく上回った。一方で信用買い残は約41万株と高水準(売り残ゼロ)で、SBIアセットマネジメントは保有を5%未満に減らした |
| ⑥カタリスト(今後3ヶ月) | 7/10 | 決算説明会、ASML・TSMC・Lam・東京エレクトロンの決算(10/14〜30)、SEMICON Japan、2027年1月上旬予定の第1四半期決算。新計画はPTSで一部織り込まれた。上抜け素地は3/6で調整なし |
| ⑦リスク耐性 | 6/10 | 自己資本比率52.6%、実質ネットデット約18.5億円と健全。ただし棚卸資産は約104億円と売上の75%に相当する。米MATCH法案ではRF電源・整合器が審査対象の例に挙がっており、規制リスクも残る |
※評価基準は equity-rating-framework v2.2。合計48/70点(46〜55点=★★★★☆)。本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
解釈: 品質★4×価格Cは「品質に見合った価格」のゾーンです。受注残と新計画が示す業績の質は、前回より明確に改善しました。一方、株価は3ヶ月で3割上がり、計画達成をある程度織り込んでいます。優良な業績見通しであることと、今の株価が割安であることは別問題であり、本銘柄はその典型です。
会社概要 & セクター位置づけ
| 項目 | 内容 |
|---|---|
| 証券コード | 6668(東証スタンダード・電気機器) |
| セクター分類 | 半導体製造装置向けの電源・部品サプライヤー(前工程のプラズマ工程) |
| 事業概要 | 高周波(RF)プラズマ電源・マイクロ波電源・整合器の国内最大手。半導体・液晶製造装置向けが主力 |
| 本社・代表 | 広島県福山市/代表取締役社長 森下秀法。決算期は8月 |
| 従業員数 | 523名(2025年8月期・連結)。平均年間給与628万円(単体)。主力の生産拠点はベトナム |
| 株価 | 4,925円(2026年10月9日終値・前日比+5.69%)/決算発表後の夜間PTSは5,625円 |
| 時価総額 | 約423億円(終値ベース) |
| 発行済株式数 | 8,586,000株(期末自己株式49,302株) |
| PER(予想) | 約11.4倍(2027年8月期の会社予想EPS 433.42円ベース)。PTS価格では約13.0倍 |
| PBR(実績) | 約2.71倍(2026年8月期末BPS 1,817.35円) |
| ROE | 14.8%(2026年8月期実績)。FY27計画ベースでは約22%(推計) |
| 配当(予想) | 50円(中間25円+期末25円・配当性向11.5%・終値ベース利回り約1.0%) |
| アナリスト評価 | 証券会社の目標株価コンセンサスは確認できず(カバレッジが薄い) |
出所: 2026年8月期決算短信(10/9)、EDINET DB(2025年8月期有報)、株探(10/9)。株価は日次で変動するため、最新値は各証券会社サイトで確認のこと。
事業構造(2026年8月期・セグメント): 開示上のセグメントは2つです。主力の半導体・液晶関連事業(当社等)が売上の94%(130.6億円、前期比+15.3%、セグメント営業利益24.4億円)を占めます。残りは研究機関・大学関連事業(子会社IDX)で8.3億円(▲39.0%、同0.5億円)です。IDXは前期の大型案件の反動で減収となり、今後は医療装置向け電源等に経営資源を集中する方針です。地域別の中国売上比率などは決算短信では開示されていません。
微細化・高性能化における技術的強み
アドテックの製品は、半導体前工程の「プラズマを使う工程」の心臓部にあたります。エッチング(削る)、CVD/ALD成膜(積む)、スパッタ(付ける)——これらはいずれもガスをプラズマ化して行い、そのプラズマを生成・制御するのが同社の高周波電源とマッチングボックスです。装置メーカーにとっては装置に組み込む基幹コンポーネントであり、装置の性能・歩留まりを左右します。
第一の追い風が3D積層化です。3D-NANDは層数が200層超・300層超へと増え、酸化膜/窒化膜を数百層貫く高アスペクト比エッチングが必要になります。深く狭い孔を均一に加工するには高出力かつ精密なRF電力供給が不可欠で、電源への要求水準が上がるほど部品としての付加価値も高まります。
第二が微細化(GAA/2nm世代)と先端パッケージングです。ゲート・オール・アラウンドや先端パッケージ(TSV・再配線層形成)はエッチング・成膜の工程数を押し上げ、装置1台あたりの電源搭載点数が増える構造をもたらします。工程数の増加がそのままRF電源需要の増加につながる、という波及メカニズムです(相関の定量データは限定的で、幅は推計を含む)。
第三が用途の広がりです。半導体・液晶に加え、パワー半導体(SiC)製造、太陽電池、そして研究機関・医療装置向け電源など、プラズマ・高周波技術の応用先が分散しています。一方で、世界のRF電源市場はMKS Instruments・Advanced Energy(AEIS)の2社で3割超、Comet・ダイヘン・京三製作所を加えた上位5社で約65%を占める寡占構造であり、アドテックはこの中のニッチ特化・国内最大手という位置づけです。「国内で最大手だが、世界では専業大手を追う立場」という二面性を押さえておく必要があります。
出所: 各種市場調査(QYResearch/Valuates 等)・報道。RF電源単独市場の金額・CAGRやアドテックの世界シェア数値は確たる一次統計が乏しく、寡占構造・順位は業界一般認識に基づく。
需要ドメイン分類
| ドメイン | 位置づけ | アドテックの接点 |
|---|---|---|
| AI半導体(DC/クラウド) | 主要ドメイン | AI・クラウド投資でサーバー/データセンター向け高性能半導体の需要が堅調。その製造に使うエッチング・成膜装置向けRF電源が中核(会社も「AI・クラウド関連投資の継続」を業績要因に明記) |
| パワー半導体(SiC)・液晶・太陽電池 | 副次ドメイン | SiCパワー半導体はEV向けに高成長。FPD・太陽電池のプラズマ工程向け電源も供給。AI以外は「需要に濃淡」(会社コメント) |
| 研究機関・大学・医療 | 安定・分散ドメイン(約11%) | シリコン引上げ装置用電源、研究向け製品・保守、医療装置向け電源の大型案件。景気変動の影響を受けにくいが大型案件の有無で振れる |
成長の主エンジンは「AI半導体の設備投資」だ。生成AIがサーバー/データセンター向け高性能半導体の増産を促し、その製造装置の増設・高難度化がアドテックの電源需要へ波及する。副次のSiC・FPD・研究/医療が需要の分散とダウンサイド耐性を担う構図である。
10/9 本決算 — 計画を小幅に上回って着地、第4四半期は最高水準
2026年8月期の連結業績は、売上高138.84億円(前期比+9.5%)、営業利益25.62億円(+41.7%)、経常利益30.10億円(+58.6%)、親会社株主に帰属する当期純利益21.27億円(+6.0%)でした。7月に上方修正した計画(売上136億・営業25億・経常27億・純利益18.5億)を、全段階で上回っています。
前回記事で「ハードルが高い」とした第4四半期(6-8月)は、単独で売上高約48.1億円・営業利益約11.4億円(営業利益率23.7%)となりました。修正計画が前提とした「売上約45億・営業約11億」を上回り、受注残が着実に売上へ変わったことが確認できます。
| 区分 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 2025年8月期 実績 | 126.80億 | 18.08億 | 18.97億 | 20.07億 |
| 2026年8月期 修正計画(7/10) | 136億 | 25億 | 27億 | 18.5億 |
| 2026年8月期 実績 | 138.84億(+9.5%) | 25.62億(+41.7%) | 30.10億(+58.6%) | 21.27億(+6.0%) |
| うち第4四半期(6-8月)単独 | 約48.1億 | 約11.4億 | — | — |
出所: 2026年8月期決算短信。第4四半期単独は通期実績から第3四半期累計(売上90.75億・営業14.24億)を差し引いた独自算出。
経常と純利益の「段差」に注意: 経常利益が営業利益を4.5億円上回ったのは、為替差益7.45億円が営業外収益に入ったためです。一方で、持分法による投資損失が2.21億円(前期0.12億円)に拡大しました。対象は医療分野向けの英Adtec Healthcare Limited(議決権31.6%)です。純利益が+6.0%にとどまったのは、前期に同社の連結除外に伴う持分変動利益6.93億円(特別利益)があった反動です。本業の利益の伸びは、営業利益の+41.7%で見るのが妥当です。
受注動向 — 受注残114億円、BBレシオは1.5倍
| セグメント | 受注高 | 前期比 | 期末受注残 | 前期比 |
|---|---|---|---|---|
| 半導体・液晶関連事業 | 204.22億 | +109.0% | 106.52億 | +223.8% |
| 研究機関・大学関連事業 | 6.32億 | ▲52.9% | 7.73億 | ▲19.9% |
| 合計 | 210.55億 | +89.4% | 114.26億 | +168.5% |
出所: 2026年8月期決算短信「4. その他(1)受注実績」。金額は販売価格ベース。
装置・部品企業で最も重要な先行指標が受注です。通期のBook-to-Bill(受注高÷売上高)は約1.52倍で、主力の半導体・液晶関連事業に限ると約1.56倍です。第3四半期累計の受注高は136.98億円だったので、第4四半期(6-8月)単独の受注は約73.6億円になります。四半期ベースのBBも約1.53倍で、受注の勢いは期末まで衰えていません。
受注残114.3億円は、2027年8月期の売上計画215億円の約53%にあたります。会社は「AI・クラウド関連投資の継続を背景に、サーバーやデータセンター向けの高性能半導体を中心とする先端半導体分野への設備投資が堅調」と説明しています。一方で「AI関連以外の一部用途では需要の回復にばらつき」とも記しており、受注の伸びがAI向けに偏っている可能性があります。装置部品の受注は、業界全体の設備投資の先行指標です。受注残の急増は実需回復のシグナルですが、関税懸念が和らいだことによる一部の前倒し発注の可能性も否定はできません。
2027年8月期 会社計画 — 営業利益2.1倍、5期ぶり最高益
| 区分 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS |
|---|---|---|---|---|---|
| 2027年8月期 上期計画 | 102億(+86.8%) | 24.5億(+282.4%) | 23億(+135.3%) | 17億(+172.0%) | 199.14円 |
| 2027年8月期 通期計画 | 215億(+54.8%) | 53億(+106.8%) | 50億(+66.1%) | 37億(+73.9%) | 433.42円 |
| (参考)下期計画(独自算出) | 113億 | 28.5億 | 27億 | 20億 | — |
出所: 2026年8月期決算短信。下期は通期計画から上期計画を差し引いた独自算出。
計画の営業利益率は24.7%(上期24.0%・下期25.2%)で、過去最高益だった2022年8月期の22.2%を上回る水準です。受注残114億円が上期売上計画102億円を上回っていることから、上期計画の売上の大半はすでに受注で裏付けられていると読めます。下期の達成は、今後の受注の続き方しだいです。
経常利益の計画(50億円)が営業利益の計画(53億円)を下回る点も見逃せません。会社は為替差益を織り込まず、持分法損失と支払利息が続く前提を置いていると読めます。円安が続けば上振れ、円高に振れれば為替差損による下振れ要因になります。年間配当は50円(前期30円)へ大幅に増やす計画ですが、配当性向は11.5%と依然低い水準です。
業績推移(7期)
| 決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
| 2021.08 | 80.0億 | 11.0億 | 8.8億 | 13.8% |
| 2022.08 | 123.4億 | 27.4億 | 21.7億 | 22.2% |
| 2023.08 | 125.0億 | 22.5億 | 16.8億 | 18.0% |
| 2024.08 | 113.0億 | 14.9億 | 12.1億 | 13.1% |
| 2025.08 | 126.8億 | 18.1億 | 20.1億 | 14.3% |
| 2026.08 | 138.8億 | 25.6億 | 21.3億 | 18.5% |
| 2027.08予 | 215.0億 | 53.0億 | 37.0億 | 24.7% |
出所: EDINET DB、決算短信(2027年8月期は会社予想)。年度ラベルは決算期末(8月)で、決算短信の最新通期と突き合わせて確認済み。2025年8月期の純利益には特別利益6.93億円を含む。
競争環境の洗い直し — 競合は増収、中国勢は受注倍増
自社の開示には、他社の動きは表れません。RF電源は寡占市場で、競合の動きが価格と利益率に直結します。そこで前回記事の公開後(7月〜10月上旬)の競合の動きを確認しました。
| プレーヤー | 直近の動き | アドテックへの示唆 |
|---|---|---|
| MKS Instruments(米) | 2026年4-6月期の売上高12.48億ドル(うち半導体5.54億ドル)。7-9月期のガイダンスは13.5億ドル±0.4億ドルで、増収を見込む(8/5) | 業界全体の需要回復と同じ方向。シェアの奪い合いより、市場拡大の局面 |
| Advanced Energy(米) | 4-6月期の売上高5.74億ドル(前年比+30%)、半導体装置向け2.78億ドル(+33%)。7-9月期ガイダンスは6.4億ドル±0.2億ドル(8/3) | 最大手級も3割増収。アドテックの半導体・液晶事業+15.3%は、伸び率では見劣りする |
| Comet(スイス) | 2026年上期の売上高2.398億スイスフラン(+5.6%)、RF電源事業(PCT)は1.436億フラン(+6.9%)。グループのBBは1.48で、PCTはそれを上回る(7/31) | 受注先行の構図は同じ。7-9月期の実績は10/20に公表予定 |
| 英杰电气(Injet・中国) | 上期の半導体・電子材料売上は2.43億元(+51.8%)、新規受注4.36億元(+101%)。RF整合器の小ロット量産・出荷開始が報じられた(2026年8〜9月) | 中国ローカル勢による国産化が進展。中国向けの価格競争・シェア低下リスクとして注視 |
| 顧客側の内製化・調達先分散 | Applied Materials・Lam Research・東京エレクトロンによるRF電源の内製化や調達先分散の新たな報道は、今回の調査範囲では確認できず | 現時点で変化は未確認 |
出所: 各社決算発表(MKS: SEC提出資料、AEIS・Comet: 決算リリース)、英杰电气の上期決算報道(格隆汇・同花顺等)。
前回記事は「国内最大手だが、世界では専業大手を追う立場」と評価しました。この評価は維持します。新たに加わったリスクは2つです。1つは、中国ローカル勢の受注倍増と整合器の量産開始が数字として見え始めたこと。もう1つは、後述する米MATCH法案でRF電源・整合器が規制審査の対象例に明記されたことです。一方で競合大手も軒並み増収基調で、現局面は「パイの奪い合い」より「パイの拡大」が優勢です。
需給環境 — WFE見通しの上方修正とAI設備投資
WFE市場: SEMIの年央予測(2026年7月14日)は、2026年のWFE(前工程装置)を1,439億ドル(前年比+23.1%)、2027年を+21.8%と見込んでいます。装置販売の総額は2026年に1,659億ドル、2028年には2,295億ドルの過去最高へ向かう見通しです。前回記事で引用した2026年+9.0%という予測から、大幅に上方修正されました。
波及メカニズム: AI需要が起点です。GPU・HBM・先端ロジックが増産されると、エッチング・成膜の工程が増え、難度も上がります。すると装置メーカー(東京エレクトロン、Lam Research、Applied Materials等)の生産・調達が活発になり、RF電源・整合器の発注を経て、アドテックの受注につながります。3D積層の層数増加やパッケージの複雑化は、装置1台あたりの電源搭載点数を押し上げます。通期の受注+89%は、この経路が本格的に動いていることを示しています。
TimesFM機械予測 — 日本の装置需要は高原を維持(7月時点の予測)
※本節は前回(2026年7月)公開時の予測を引き継いでいる。予測は2026年5月までのSEAJ統計に基づく。
受注回復の持続性を客観的に測るため、SEAJ(日本半導体製造装置協会)の「日本製 半導体製造装置 販売高(3ヶ月移動平均)」——アドテックの実需に近い日本の装置需要指標——を、Google Researchの時系列基盤モデルTimesFM 2.5でゼロショット予測しました。直近2026年5月は5,263.5億円(前年同月比+17.9%)と過去最高圏にあります。
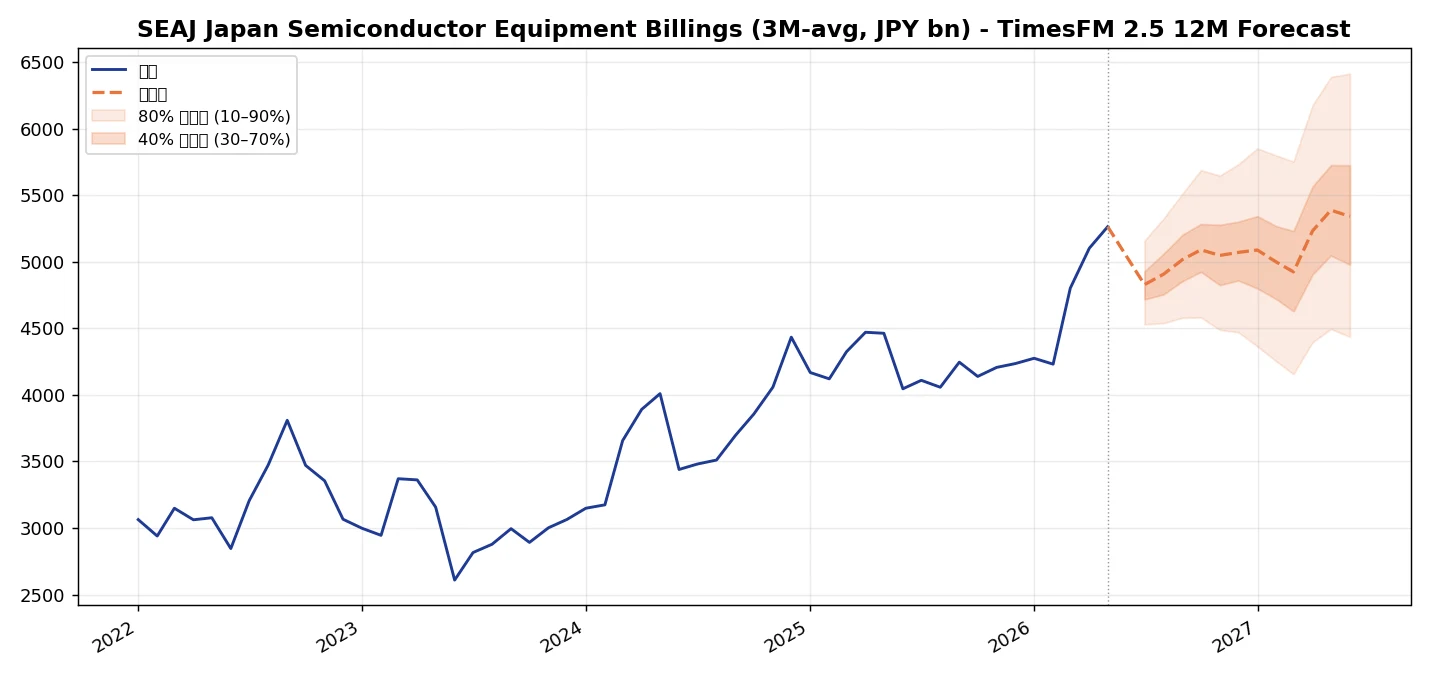
モデルの点予測は今後12ヶ月で約4,830〜5,340億円のレンジで高水準を維持しつつ緩やかに上向く形。80%信頼区間は2027年5月時点で約4,436〜6,413億円と幅を持ちます。これは統計的な外挿にすぎず、決算サプライズ・規制・地政学といった構造変化は織り込めませんが、「日本の装置需要が当面高原を保つ」というアドテックの受注回復と整合的なベースラインを示しています。上振れ材料はAIメモリ設備投資の再加速、下振れ材料は関税・米中規制の再燃です。点予測の断定ではなく、レンジで捉えるのが妥当です。
出所: SEAJ統計(2022年1月〜2026年5月・53ヶ月)をTimesFM 2.5(200M・ローカル実行)で予測。予測は将来を保証しない。データは他の装置銘柄レポートでも再利用するためローカル保存済み。
バリュエーション — アップサイド/ダウンサイド試算
前提は次の通りです。発行済株式8,586千株、会社予想EPS 433.42円、2026年8月期末BPS 1,817.35円。有利子負債112.66億円から現預金94.18億円を差し引いた実質ネットデットは約18.5億円です。予想EBITDAは約59.5億円(営業利益53億+減価償却費約6.5億、推計)です。装置部品はシクリカルなため、計画EPS(ピークに近い可能性)だけでなく、ミッドサイクルEPSでも検証しました。
| シナリオ/手法 | 前提 | フェアバリュー | 終値4,925円比 |
|---|---|---|---|
| ベア | 計画未達。売上170億・純利益約22億(EPS約258円)×PER12倍 | 約3,100円 | ▲37% |
| ミッドサイクル | 売上170億×営業利益率18.5%(FY22〜FY27平均)。EPS約258円×PER15倍 | 約3,870円 | ▲21% |
| DCF(ベース) | WACC8.5%・永久成長率2%。FY31売上265億、営業利益率18%へ収斂。増収分の35%を運転資本に計上 | 約4,740円 | ▲4% |
| ベース(会社計画達成) | EPS433.42円×PER12〜14倍 | 約5,200〜6,070円 | +6〜+23% |
| Peer比較 | Peer4社の平均予想PER21.3倍に、小型株ディスカウント35%を適用(約13.9倍) | 約6,000円 | +22% |
| ブル | 計画超過と翌期増益。EPS500円×PER16倍 | 約8,000円 | +62% |
出所: 決算短信・EDINET財務データに基づく独自試算。予想EV/EBITDAは約7.4倍(終値ベース)。
| WACC \ 永久成長率 | 1% | 2% | 3% |
|---|---|---|---|
| 7.5% | 約5,040円 | 約5,700円 | 約6,640円 |
| 8.5% | 約4,300円 | 約4,740円 | 約5,350円 |
| 9.5% | 約3,730円 | 約4,050円 | 約4,470円 |
DCF感度分析(1株あたり株主価値・独自試算)。運転資本の重さ(棚卸資産が売上の約75%)が、DCFを下押ししている。
価格判定 C(適正): 手法によって約3,100〜8,000円と幅は広くなります。DCF・会社計画ベース・Peer比較・ミッドサイクルの中心値を平均すると約5,050円で、終値比は約+3%です。PTSの5,625円で見ると約▲10%になります。会社計画を達成し、さらにPERが切り上がる前提を置けば上値余地はあります。一方、ミッドサイクルEPSで見れば、現値は回復をかなり織り込んだ水準です。「計画EPSに対するPER11倍台」を単純に割安と読むのは、シクリカル株では早計です。
セクター資金フロー分析(直近3ヶ月)
2026年7〜9月期の米SOX指数は、4〜6月期の急騰(約+76%)の反動で−11%超の調整となりました。アドテックの株価も7月17日に一時ストップ安をつけ、7月末には2,449円(週足安値)まで売られました。その後は切り返し、10月9日終値4,925円まで回復しています。10月2日までの週には上場来高値を更新しました(株探「今週の上場来高値銘柄」10/3)。3ヶ月の騰落率は+31.7%で、半導体指数を大きく上回りました。
需給面では、信用買い残が約38万株(9/4)から約41万株(10/2)へ増え、売り残はゼロです。同社は制度信用で買建てのみが可能な銘柄で、踏み上げの構造はありません。10月6日には、SBIアセットマネジメントが保有割合を5%未満に減らしたと報告しました。大型装置株の資金が一巡した後に中小型の部品株が選別される局面で、本決算はその選別材料になりやすい内容です。ただし小型株ゆえ、反動も大きく出やすい点は表裏一体です。
東証上場 類似銘柄比較(2026年10月9日終値)
| 銘柄 | コード | 時価総額 | 予想PER | PBR | 事業内容・差別化 |
|---|---|---|---|---|---|
| アドテックプラズマ | 6668 | 約423億円 | 11.4倍 | 2.71倍 | ← 調査対象。RFプラズマ電源の国内最大手(売上の94%が半導体・液晶向け) |
| ダイヘン | 6622 | 約3,742億円 | 21.5倍 | 2.27倍 | 溶接・電力機器が主力で、半導体向けRF電源も手がける(直接競合) |
| 芝浦メカトロニクス | 6590 | 約3,004億円 | 23.7倍 | 5.27倍 | 半導体前工程装置(洗浄・エッチング等) |
| アルバック | 6728 | 約4,296億円 | 22.5倍 | 1.78倍 | 真空成膜装置(スパッタ等)の総合メーカー |
| 京三製作所 | 6742 | 約751億円 | 17.6倍 | 1.36倍 | 鉄道信号が主力で、副次的に半導体向け高周波電源 |
出所: 株探(2026年10月9日終値)。アドテックの予想PERは新計画ベース。
アドテックの予想PER11.4倍は、Peer4社(17.6〜23.7倍)を大きく下回ります。これは新計画が発表直後で、まだ株価に十分反映されていないことに加え、時価総額400億円台の小型株であること、売上のほぼ全てが半導体・液晶向けでシクリカル度が高いことを反映しています。直接競合のダイヘンは事業が分散しており、純度の違いがマルチプルの差になっています。本稿で取り上げた東京エレクトロン、KOKUSAI ELECTRIC、SCREENホールディングスなどの装置大手は同社の顧客層にあたり、その受注動向が先行指標になります。
地政学・規制リスク分析
米国のMATCH法案: 同法案(H.R.8170)の修正案は、規制審査の対象となる部品の例として「一部のRF電力発生器・インピーダンス整合器」を明記しています。2026年4月22日に下院外交委員会を通過しましたが、本会議では未採決です。2027年1月3日までに成立しなければ廃案になります。成立した場合、アドテック製品が中国向け装置ごと規制対象に組み込まれる可能性があり、最大級の外部リスクです。
BIS規制: 2026年7月以降、装置部品に関するBISの新規則は確認できませんでした。いわゆる50%ルール(関連会社ルール)の1年間の適用停止は11月10日に期限を迎えます。9月23日に米財務長官が米中合意の2ヶ月延長に言及し、2027年1月10日まで延びる見通しですが、BISの官報告示はまだなく、延長が同規則に及ぶかは明示されていません。
関税・為替: 前期下半期の受注急減は、米国の関税政策が起点でした。通商政策の再燃は引き続き下振れ要因です。為替は円安が採算にプラスに働き、今期は為替差益7.45億円を計上しました。アドテックの中国売上比率は決算短信では開示されておらず、確認できません(N/A)。生産はベトナム子会社が主力で、人員と設備の増強を進めています。
国策アライン度 2/10(低い): 半導体は経済安全保障の重点分野であり、AI・半導体分野への政府支援も続いています。ただし、アドテックが補助金の採択や交付決定を受けたという到達経路は確認できません。政策の追い風は業界レベルの話で、同社の業績寄与は未確認です。
カタリストカレンダー(向こう6ヶ月・採点は今後3ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年10月中旬 | 決算説明会(機関投資家・アナリスト向け)・補足説明資料の公表 | ★★★☆☆ | 一部(新計画はPTSで反応) |
| 10月14〜21日 | ASML(10/14)・TSMC(10/15)・Lam Research(10/21)の7-9月期決算 | ★★★★☆ | 未織込 |
| 10月20日 | Comet(競合)7-9月期実績 | ★★☆☆☆ | 未織込 |
| 10月30日 | 東京エレクトロン 上期決算(主要顧客層の受注動向) | ★★★★☆ | 未織込 |
| 11月10日 | BIS 50%ルール適用停止の期限(延長告示の有無) | ★★★☆☆ | 一部 |
| 11月26〜27日 | 有価証券報告書の提出・定時株主総会 | ★★☆☆☆ | — |
| 2026年12月 | SEMICON Japan 2026(新製品PR・評価案件) | ★★★☆☆ | 未織込 |
| 毎月 | SEAJ 日本製半導体製造装置の販売高 | ★★★☆☆ | 随時 |
| 2027年1月3日 | 米MATCH法案の会期期限(不成立なら廃案) | ★★★★☆ | 一部 |
| 2027年1月上旬 | 2027年8月期 第1四半期決算(前年は1月9日に発表) | ★★★★★ | 未織込 |
| 2027年4月上旬 | 第2四半期決算(上期計画102億・営業24.5億の達成度) | ★★★★★ | 未織込(3ヶ月の採点対象外) |
第1四半期決算の日付は前年実績からの推定。海外各社・東京エレクトロンの決算日は各社の予定(変更の可能性あり)。
上抜け素地(6項目): 3/6で⑥の調整なし。該当したのは3項目です。①上場来高値圏で上値のしこりが薄い、②時価総額約423億円と小さい、③未織込の材料(第1四半期決算など)がある。該当しなかったのは、売買代金の増加(直近1ヶ月÷3ヶ月が1.3倍未満)、信用倍率の改善(買い残は増加)、踏み上げ余地(貸借銘柄ではない)の3項目です。🔴 小型で浮動株が限られる銘柄は、悪材料が出たときも同じだけ下に動きやすくなります。これはボラティリティが高いという意味であり、有利さを示すものではありません。
テーマ適合度(AI半導体製造装置): 27/40(やや高い)
テーマの定義は「生成AI向けデータセンター投資に伴う先端半導体の製造装置需要」です。認定の根拠は、第三者によるTAM推計(SEMIのWFE予測)、技術の非連続性(3D積層・GAA)、大手による資金投入(Big TechのCapEx)、政策の裏付け(経済安保)の4軸を満たすことです。
| 軸 | 点 | 根拠 |
|---|---|---|
| ①量的寄与 | 6 | 半導体・液晶関連が売上の94%。会社はAI・クラウド投資が牽引役と明記しているが、AI向け比率は非開示(推計不能) |
| ②純度 | 9 | 時価総額約423億円の小型株で、主業がテーマに直結。🔴 テーマが失速すれば下落も大きい(両刃) |
| ③サイクル位置 | 5 | 成熟局面。SOXは4〜6月に急騰した後、7〜9月に調整した。AI装置株は既に広く物色されている |
| ④希少性 | 7 | 国内上場のRF電源専業はごく少数で、バリューチェーン上の押さえどころ。🔴 希少性も両刃であり、代替が少ない分、悪材料の影響も集中しやすい |
テーマ適合度は「テーマが材料化したときに株価へ効きやすい構造か」の観察であり、上昇を予想するものではありません。
①量的寄与(業績の裏付けはある)と③サイクル位置(テーマは成熟)の間には乖離があります。今後の株価は、テーマ性よりも受注の持続性という業績の裏付けで評価される局面に入っています。資本イベント素地(TOB/MBO)は、該当項目が浮動株の少なさの1点のみのため「該当なし」としました。
財務リスク分析(人件費構造・持分法を含む)
| 指標 | 2025年8月期 | 2026年8月期 | コメント |
|---|---|---|---|
| 自己資本比率 | 48.4% | 52.6% | 改善 |
| 現預金/有利子負債 | 82.8億/—(未算出) | 94.2億/112.7億 | 実質ネットデット約18.5億円 |
| 営業CF | 33.6億 | 21.0億 | 仕掛品の積み上がりで減少 |
| フリーCF(営業CF−有形・無形固定資産の取得) | 約30.8億 | 約16.5億 | 黒字を維持 |
| 棚卸資産(製品+仕掛品+原材料) | 96.9億 | 103.9億 | 売上の約75%。原材料は減少、仕掛品は2.2倍 |
| 債務償還年数 | 3.7年 | 5.4年 | 運転資本の増加で悪化 |
| 一人当たり営業利益(推計) | 約346万円 | 約490万円 | 2026年8月期は前期末の従業員数523名で試算。ベトナムでの増員を考慮すると実際はやや低い |
| 労働分配率の代替指標(単体・推計) | 約55% | 約46% | 単体人件費(平均給与628万円×181名・給与のみ)÷(同+単体営業利益)。連結の人件費は開示待ち |
| 持分法投資損益 | ▲0.12億 | ▲2.21億 | Adtec Healthcare(英・医療・31.6%)。税前利益の7.3% |
出所: 決算短信、EDINET DB(2025年8月期有報)。従業員関連の数値は有報(11/26提出予定)で更新が必要。
財務体質は健全で、増配余力もあります。留意点は3つです。第1に運転資本の重さです。受注の急増で仕掛品が10.9億円から24.3億円へ膨らみ、営業CFは営業利益の0.82倍にとどまりました。売上が1.5倍になる来期は、さらに運転資本が必要になります。第2に持分法損失の拡大です。医療分野の関連会社の損失は2.2億円で、規模は小さいものの営業利益には現れません。経常段階で追う必要があります。第3に固定費型の構造です。一人当たり営業利益は大きく改善しましたが、これは稼働率の上昇によるものです。装置サイクルが反転すれば、逆回転も速くなります。
まとめ
アドテックプラズマテクノロジーの2026年8月期は、7月の修正計画を上回って着地しました。通期受注210億円(+89%)・受注残114億円(+169%)という強い先行指標を背景に、2027年8月期は売上215億円・営業利益53億円(2.1倍)・配当50円という強気の計画を示しています。受注残が上期売上計画を上回っており、少なくとも上期の業績の視界は良好です。前回記事で懸念した「第4四半期のハードル」は、営業利益率23.7%で乗り越えました。
一方で、株価はこの3ヶ月で+31.7%上昇し、決算後のPTSではさらに14%高い水準です。ミッドサイクルEPSでは、すでに回復をかなり織り込んだ水準にあります。リスクも残ります。中国ローカル勢の受注倍増、米MATCH法案という規制リスク、売上の75%に達する棚卸資産を抱える運転資本の重さ、為替差益への依存度です。業績の質(品質★★★★☆・48/70)は前回より明確に改善しましたが、価格は「適正(C)」の範囲と評価しました。優良な見通しであることと割安であることは別問題です。次の焦点は、2027年1月上旬の第1四半期決算で受注の勢いが続くか、そして上期計画(売上102億・営業24.5億)への進捗です。
関連記事: ディスコ/レーザーテック/ローツェ/半導体銘柄調査ポータル
免責事項・ディスクレーマー
本記事は半導体企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。半導体産業は景気循環・技術変化・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
Follow me!