※ 本記事は機械株リサーチシリーズ一覧の一つです。
三菱重工業(7011・東証プライム)は、エナジー(ガスタービン・火力・原子力)、航空・防衛・宇宙、インダストリアル・ソリューション(エンジン・ターボチャージャ・冷熱・データセンター関連)、プラント・インフラ(製鉄機械・商船・環境・交通)を束ねる、売上5兆円超の総合重工最大手である。防衛装備(艦艇・誘導弾・戦闘機関連)で国内最大手、ガスタービン複合発電(GTCC)で世界有数、原子力・宇宙ロケットまで担う、日本を代表する資本財コングロマリットだ。【需要ドメイン:資本財(重工)。GTCC(データセンター電力)・防衛・原子力・宇宙に分散】
本記事では2027年3月期第2四半期(中間期)決算短信・決算説明資料・EDINETの財務データに加え、機械株として必ず押さえる3点(受注動向との連動/仕向け地・需要構成/想定為替レートと感応度)を整理し、バリュエーション・東証Peer比較・レーティング(品質7軸+価格判定)を付け直した。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にある。
総合評価:品質★★★☆☆(45/70)/価格C — 上方修正は実現、株価は相場急落とIGCC損失で3割安
前回(1Q時点)から変わった点は大きく3つある。第一に、会社が通期予想と受注見通しを大きく引き上げ、3,000億円の自社株買いを決めたこと。前回「上方修正が今後3ヶ月の最大のカタリスト」とした論点に、会社は「事業利益7,000億円を超えて成長を続ける基礎を確認」とまで書いて答えた。第二に、重工特有のプロジェクトリスクが表面化したこと。2021年納入の石炭ガス化複合発電(IGCC)で、今後一定期間ごとに部品交換が必要と判断し、製品保証費用を一括で引き当てた。第三に、株価が29%下がったこと。AI・データセンター関連と防衛関連の調整に加え、11月6日は日経平均が終値で過去3番目の下げ幅となる全面安で、三菱重工も−4.57%となった。
品質スコアは前回の52点から45点へ下がったが、その大半は⑤需給(直近3ヶ月)によるものだ(7→2点)。事業面で下げたのはIGCC損失を反映した③収益の質(6→5点)だけで、①成長性・②収益性・④競争優位性は据え置いた。
品質 ★★★☆☆(45/70)(前回★★★★☆・52/70) / 価格 C(妥当圏・当社試算△19〜+44%、中央値△1%)(前回C)
資本イベント素地 2/10(低い) / 国策アライン度 9/10(極めて高い) / テーマ適合度 27/40(やや高い)(前回30/40)
上抜け素地 1/6(⑥カタリストに−1調整)
| 評価軸 | スコア(前回) | 数値根拠 |
|---|---|---|
| ①成長性 | 8/10(8) | 上期受注高+9%、受注残高14兆2,256億円=修正後の通期売上予想の約2.4年分。通期受注見通しを7.0兆→8.0兆円(前期比+4.5%)、売上を5.4兆→6.0兆円(+20.6%)へ上方修正。GTCC受注見通しは2.4兆→3.0兆円 |
| ②収益性 | 8/10(8) | 通期事業利益率10.0%、予想ROE14%(前回12%)。上期の事業利益率9.9%、IGCC損失を除くと12.7%。エナジーはIGCC込みで12.9%(除くと19.2%)。一人当たり事業利益は今期計画で約761万円(前期約549万円・推計) |
| ③収益の質・連結範囲 | 5/10(6) | IGCCの製品保証費用675億円(事業利益影響約700億円)に加え、通期で「リスクバッファ」200億円を一時費用に織り込む。営業CF3,945億円の牽引役は契約負債(前受金)+4,114億円。金融収益207億円は為替差益を含む。持分法投資損益146億円は税引前利益の5.5%と軽微 |
| ④競争優位性 | 9/10(9) | 防衛装備で国内最大手、大型ガスタービンは世界3社の寡占の一角。大型ガスタービンの契約残は83台(37GW)に積み上がった。GE Vernovaもガス発電の受注残・予約枠が122GWと過去最高で、業界全体が供給制約下にある |
| ⑤需給ポジション(直近3ヶ月) | 2/10(7) | 3ヶ月騰落率−27.2%(8/6終値3,998円→11/6終値2,912.5円)。TOPIX連動ETF(−8.2%)を19pt下回る。信用倍率は前回の18.44倍から23.30倍へ悪化。年初来高値5,195円(3月2日・終値)から44%下 |
| ⑥カタリスト(今後3ヶ月) | 6/10(7) | 11月9日開始の自社株買い(上限3,000億円・1.2億株)、12月下旬の政府予算案(防衛・GX・原子力)、2月上旬見込みの第3四半期決算。上抜け素地1/6で−1調整(7→6) |
| ⑦リスク耐性 | 7/10(7) | 親会社所有者帰属持分比率38.7%、ネットキャッシュ1兆2,239億円(会社開示の純有利子負債△1兆2,239億円)、D/Eレシオ0.15。ただしIGCCのように納入後に損失が出る大型案件のリスクは現実のもの。会社は中東情勢の影響を見通しに含めていない |
| 品質合計 | 45/70 | ★★★☆☆(36〜45のレンジ上限) |
※ バリュエーションは品質スコアに加算せず、後述の「価格判定」として別掲する(v2.2の設計)。★変換:56-70=★5/46-55=★4/36-45=★3/26-35=★2/0-25=★1。
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
2027年3月期 第2四半期(中間期)決算の中身
| 項目 | 2026年3月期 上期 (除くロジスネクスト) |
2027年3月期 上期 | 増減 | うち7〜9月期 |
|---|---|---|---|---|
| 受注高 | 33,147億円 | 36,125億円 | +2,978億円(+9.0%) | 15,901億円 |
| 売上収益 | 21,137億円 | 25,232億円 | +4,095億円(+19.4%) | 13,290億円 |
| 事業利益 | 1,715億円(8.1%) | 2,493億円(9.9%) | +777億円(+45.3%) | 897億円(6.7%) |
| 親会社帰属中間利益 | 1,149億円(5.4%) | 2,032億円(8.1%) | +883億円(+76.9%) | 約690億円 |
| EBITDA | 2,296億円(10.9%) | 3,134億円(12.4%) | +837億円 | — |
| フリー・キャッシュ・フロー | 1,510億円 | 4,683億円 | +3,172億円 | — |
| 受注残高(期末) | — | 142,256億円 | 前年度末比+9,880億円 | — |
出典:2027年3月期 第2四半期(中間期)決算短信〔IFRS〕・決算説明資料(2026年11月6日)。7〜9月期は上期から第1四半期(8月4日開示)を差し引いた当社計算。前年同期は三菱ロジスネクスト(現ロジスネクスト)を非継続事業に分類した後の継続事業ベース。
7〜9月期の事業利益897億円は、4〜6月期(1,596億円)を大きく下回る。差の大半はIGCCの損失で、これを除いた7〜9月期の事業利益は約1,600億円(利益率12.0%)と4〜6月期並みだった(当社計算)。会社は事業利益の増減要因を「売上増減・利益率改善等+1,030億円、為替影響+220億円、アセットマネジメント+50億円、一時費用増減△400億円、賃金アップ等△122億円」と開示している。一時費用は、前年上期の南ア案件など△300億円に対し、今期はIGCCの△700億円である。
IGCCの製品保証費用675億円 — 重工のプロジェクトリスクが表面化
会社の開示によると、2021年に納入した勿来・広野IGCCプラント(石炭ガス化複合発電)で、「関係先との協議状況および技術的検証の最新状況をふまえ、発電所の安定運営に向けて、今後一定期間毎に一部部品の交換等をすることが必要であると判断」し、今後発生が見込まれる製品保証費用675億円を第2四半期に引き当てた。損失はエナジーセグメントのスチームパワー事業に計上され、修正後の通期予想に織り込み済みである。
この損失が示すのは、大型プラントは納入から数年たっても採算が確定しないという重工の構造だ。会社は通期の一時費用として、IGCC△700億円に加えて「リスクバッファ△200億円」を置いており、同種の事態に備えた余裕を見込んでいる。前回記事で⑦リスク耐性の根拠に「大型案件の採算・工期リスクは残る」と書いた点が、実際の数字になった形である。一方で、IGCCは石炭火力という縮小方向の事業で、成長の柱であるGTCCとは別の案件である点は区別しておきたい。
セグメント別:エナジーが引き続き主役、防衛・宇宙は受注が低水準
| セグメント(上期) | 受注高(増減) | 売上収益(増減) | 事業利益(増減率) | 事業利益率 |
|---|---|---|---|---|
| エナジー | 19,812→23,042億円(+3,230) | 8,710→11,225億円(+2,515) | 807→1,451億円(+80%) | 9.3%→12.9% |
| プラント・インフラ | 4,906→6,895億円(+1,988) | 4,159→4,298億円(+138) | 446→414億円(△7%) | 10.7%→9.6% |
| インダストリアル・ソリューション | 3,254→3,756億円(+501) | 3,141→3,526億円(+385) | 67→147億円(+119%) | 2.1%→4.2% |
| 航空・防衛・宇宙 | 5,450→2,968億円(△2,481) | 5,388→6,334億円(+946) | 603→763億円(+27%) | 11.2%→12.1% |
| その他及び全社又は消去 | △277→△537億円 | △262→△152億円 | △209→△284億円 | — |
| 合計 | 33,147→36,125億円(+9%) | 21,137→25,232億円(+19%) | 1,715→2,493億円(+45%) | 8.1%→9.9% |
エナジーはIGCC損失を吸収しても事業利益+80%で、全社増益777億円のうち643億円(83%)を占めた。中身を見ると、GTCCは受注1兆5,687億円(前年同期1兆4,387億円)・売上5,871億円(同4,273億円、+37%)、原子力は受注2,784億円(同1,824億円)・売上1,521億円(同1,027億円)、航空エンジンはMROを中心に受注1,821億円・売上1,713億円と伸びた。会社は「GTCCは主に北米、アジアで受注が好調。売上増に加え、採算改善等により増益」と説明している。
航空・防衛・宇宙は、防衛・宇宙の受注が4,276億円→1,538億円と前年同期の大型受注(豪州向けフリゲート)の反動で減ったが、売上は4,193億円→4,896億円(+17%)と工事が順調に進み、セグメントは増収増益だった。セグメントの受注残は4兆632億円(3月末)→3兆7,247億円(9月末)に減っている。会社は防衛・宇宙の通期受注見通しを1兆5,000億→1兆5,200億円へ小幅に引き上げたが、上期の進捗は約10%で、残り半年で約1兆3,700億円を受注する計画である。前回記事で「下期に受注が戻るかどうかが試金石」とした構図は続いている。
通期見通し:売上・利益・受注・FCFすべて上方修正、自社株買い3,000億円
| 2027年3月期 通期見通し | 2026年3月期実績 | 前回(8/4) | 今回(11/6) | 前期比 |
|---|---|---|---|---|
| 受注高 | 76,536億円 | 70,000億円 | 80,000億円 | +4.5% |
| 売上収益 | 49,741億円 | 54,000億円 | 60,000億円 | +20.6% |
| 事業利益 | 4,322億円(8.7%) | 5,400億円(10.0%) | 6,000億円(10.0%) | +38.8% |
| 親会社帰属当期利益 | 3,321億円(6.7%) | 3,800億円(7.0%) | 4,400億円(7.3%) | +32.5% |
| EBITDA | 5,537億円 | 6,600億円 | 7,200億円 | +30.0% |
| フリー・キャッシュ・フロー | 8,934億円 | 6,000億円 | 8,000億円 | △934億円 |
| ROE | 12.2% | 12% | 14% | +1.8pt |
| 1株当たり配当 | 25円 | 29円 | 29円(据え置き) | +4円 |
| 自己株式取得 | — | — | 3,000億円(上限) | — |
セグメント別の修正幅は、エナジーが売上2兆2,000億→2兆6,500億円・事業利益3,400億→3,800億円、航空・防衛・宇宙が売上1兆5,000億→1兆6,000億円・事業利益1,700億→1,800億円、プラント・インフラが売上9,500億→1兆円(利益は900億円で据え置き)。インダストリアル・ソリューションは修正なしだった。修正後の予想に対する上期の進捗率は事業利益41.5%・純利益46.2%で、下期は事業利益3,507億円(利益率10.1%)の計画になる(当社計算)。上期のIGCC損失がなくなる分を考えれば、下期の計画は上期の実力(IGCC除き12.7%)より控えめだ。
自己株式取得は上限1億2,000万株(自己株式を除く発行済株式の3.6%)・3,000億円、取得期間は2026年11月9日〜2027年11月8日の市場買付けで、取得した株式は全て消却する。会社は説明資料で、伸長事業で前受金(9月末2.6兆円)を中心に入金が先行して現預金が大きく増えたとし、その使い道としてGTCCの高温部品の生産能力(5,000億円規模)、防衛装備品の生産能力(2,500億円)、原子力・商船・データセンター向け発電用エンジン(各1,000億円)への投資を挙げている。成長投資と株主還元を同時に打ち出した形だ。
想定為替150円/ドルは据え置き — 為替の押し上げをどう見るか
| 為替レート(売上計上平均) | 2026年3月期 上期 | 2027年3月期 上期 | 会社の期中前提 |
|---|---|---|---|
| USドル(円/USドル) | 146.4円 | 158.1円 | 150.0円(据え置き) |
| ユーロ(円/ユーロ) | 165.8円 | 183.7円 | 180.0円(据え置き) |
会社は前提為替レートを1ドル=150円・1ユーロ=180円のまま据え置いた。上期実績(158.1円)と11月6日時点の実勢(約158円)は前提より約8円の円安で、為替は下期の上振れ余地として残っている。会社開示の事業利益の増減分析では、通期の為替影響は+250億円(期首の想定+60億円)で、上期の実績は+220億円だった。
前回記事で整理したとおり、未確定外貨(ヘッジされていない外貨)の残高から「1円=◯億円」を機械的に計算すると、三菱重工の場合は会社開示の為替影響を大きく上回ってしまう。9月末の未確定外貨は事業利益に影響する分が22億ドル・5億ユーロ、金融収益・費用に影響する分が24億ドルで、6月末(32億ドル・6億ユーロ/18億ドル)から事業利益分は減った。会社は1円あたりの感応度を開示していないため、本記事でも具体的な数値は置かない。なお上期の金融収益は207億円(前年同期108億円)で、会社は当期利益の増加要因として「為替差益・金融収益」を挙げている。
機械株3視点:①受注動向 ②需要構成 ③想定為替
① 受注動向との連動(三菱重工の先行指標は受注残)
三菱重工は純粋なFA・工作機械メーカーではなく、本質的な先行指標は受注高・受注残高である。9月末の受注残高14兆2,256億円は、修正後の通期売上予想6兆円の約2.4年分に相当する。セグメント別ではエナジー8兆640億円(3月末比+1兆808億円)、航空・防衛・宇宙3兆7,247億円(同△3,385億円)、プラント・インフラ2兆3,270億円(同+2,242億円)で、受注残の増加はエナジーが牽引し、防衛は取り崩しが進んでいる。大型ガスタービンの受注は上期19台(8GW)、契約残は83台(37GW)と3月末の74台(33GW)から増えた。
参考までに、広義の設備投資需要の背景指標である日工会の工作機械受注は、2026年9月に2,232億円(確報・前年同月比+60.4%)と統計開始以来の最高額を更新した(ねじ・ばね新聞 2026/11/2)。データセンター・半導体関連の設備投資が背景で、三菱重工のGTCC受注好調と同根のテーマである。ただし三菱重工の工作機械受注への感応度は限定的で、本指標はあくまで「背景」として参照されたい。
② 需要構成(地域別売上・セグメント再編)
| 地域別売上(全社) | 2026年3月期 上期 | 2027年3月期 上期 |
|---|---|---|
| 日本 | 9,137億円(43%) | 10,273億円(41%) |
| 米州 | 5,986億円(28%) | 7,596億円(30%) |
| アジア・パシフィック | 3,334億円(16%) | 3,929億円(16%) |
| EMEA | 2,678億円(13%) | 3,433億円(14%) |
出典:決算説明資料(2026年11月6日)P.24。
米州の売上は+27%で、比率は30%に上がった。牽引役はエナジー(GTCC)で、米国のデータセンター新設に伴う電力需要が大型ガスタービンを押し上げている。防衛は国内中心で為替の影響を受けにくく、インダストリアル・ソリューションはグローバルに分散する。米国の関税・通商政策へのエクスポージャーは米州比率の上昇とともに大きくなっている。
なお、三菱重工は2026年4月1日付で組織再編を実施し、「物流・冷熱・ドライブシステム」を「インダストリアル・ソリューション」へ改称してデータセンター&エネルギーマネジメント事業を同セグメントへ移管した。また三菱ロジスネクスト(現ロジスネクスト)の非公開化取引が5月1日に完了し、同社は連結から外れた(前期から非継続事業に分類)。非支配持分は9月末で637億円と、前期末の1,398億円から半減している。
③ 想定為替レートと感応度
前掲のとおり、前提は1ドル=150円・1ユーロ=180円で据え置き。上期実績(158.1円・183.7円)はいずれも前提より円安で、会社開示の通期為替影響は+250億円。1円あたりの感応度は非開示である。詳細は前節を参照されたい。
業績推移(決算期ラベルは決算期末ベースで検算済み)
| 決算期 | 売上収益 | 事業利益 | 事業利益率 | 純利益 | EPS | ROE |
|---|---|---|---|---|---|---|
| 2024年3月期 | 4兆6,571億円 | 2,825億円 | 6.1% | 2,220億円 | 66.07円 | 11.1% |
| 2025年3月期(当初公表) | 5兆271億円 | 3,832億円 | 7.6% | 2,454億円 | 73.04円 | 10.7% |
| 2025年3月期(組替後)※1 | 4兆3,611億円 | 3,550億円 | 8.1% | |||
| 2026年3月期 | 4兆9,742億円 | 4,322億円 | 8.7% | 3,321億円 | 98.86円 | 12.2% |
| 2027年3月期(会社予想・11/6修正) | 6兆円 | 6,000億円 | 10.0% | 4,400億円 | 130.91円 | 14% |
出典:EDINET財務データ(fiscalYear は決算期末年=3月期)/2025年3月期決算短信/2027年3月期第2四半期決算短信・決算説明資料・業績予想の修正に関するお知らせ。※1 2025年3月期は、三菱ロジスネクストを非継続事業に分類したことにともなう組替後の数値(売上収益・事業利益のみ組替対象)。2024年3月期は組替前の数値であるため、2025年3月期(組替後)と直接比較することはできない。
事業利益率は8.1%(2025年3月期・組替後)→8.7%→10.0%(今期予想)と改善が続き、今期の事業利益6,000億円は最高益となる計画だ。会社は今回、増減分析のページで「事業利益7,000億円を超えて成長を続ける基礎を確認」と記しており、来期以降の利益水準について強い見方を示した。ただし、これは中期計画の数値目標として開示されたものではない。
需給環境:GTCC・防衛・原子力という構造テーマと競争環境
三菱重工の追い風は複数の国策級・構造テーマが重なる点にある。第一にGTCC=米国のデータセンター新設に伴う電力需要急増で、会社はGTCCの通期受注見通しを2.4兆→3.0兆円、売上見通しを1.1兆→1.28兆円へ引き上げた。第二に防衛=政府の防衛費増額方針と装備品の更新・国産化(防衛予算の水準・目標は政府方針に基づくもので、会社開示ではない)。第三に原子力=再稼働・新増設・燃料サイクルで、通期受注見通しを4,500億→6,000億円へ引き上げた。第四にキャッシュの厚み=受注増に伴う前受金で、9月末の契約負債は2兆5,733億円(3月末比+4,114億円)、上期のFCFは4,683億円だった。
競争環境(前回公開日以降の変化):大型ガスタービンは、三菱重工・GE Vernova・Siemens Energyの3社が世界市場の大半を占める寡占市場で、各社とも受注が供給能力を上回る状態が続いている。GE Vernovaは10月28日の第3四半期決算で、ガス発電の受注残と予約枠の合計が116GW→122GWに増え、年末には130GW以上を見込むと発表した(Turbomachinery Magazine 2026/10/29)。競合も同じように受注を積み上げており、現時点の競争は「価格」ではなく「生産能力と納期」が中心である。三菱重工がGTCCの高温部品の生産能力に5,000億円規模の投資を見込むのもこの文脈だ。また会社は参考データとして、中国の協業先企業における大型ガスタービンの受注台数(上期4台)も開示している。リスクは、各社の増産が一巡した後の需給緩和と価格競争への回帰で、その時期は現時点では見通せない。
一方でリスクも明確だ。第一に大型案件の採算=IGCCで実際に損失が出た。第二に防衛受注の期ズレ=防衛・宇宙の上期受注は通期見通しの約10%にとどまる。第三にAI・データセンター投資の減速懸念=11月上旬にはAI投資やデータセンター規制への警戒から関連株が大きく売られた。第四に中東情勢=会社は「業績見通しには、中東情勢の影響を含めておりません」と明記している。
エナジーの売上アフターサービス(AS)比率は64%→59%へ低下し、GTCCは51%→42%となった。これはAS収益が減ったのではなく、新造機の売上が急拡大したために構成比が下がったものだ。新造機は据付後に長期のサービス契約を生むため、今期の新造ラッシュは数年後のAS収益の源泉が積み上がっているとも読める。
先行指標フォーキャスト(TimesFM 2.5)
広義の設備投資需要の参考指標として、日工会の月次受注総額(2023年7月〜2026年9月の39カ月)をTimesFM 2.5で6カ月先まで予測した。前回記事の時点(6月まで)から9月までの実績3点を追加している。
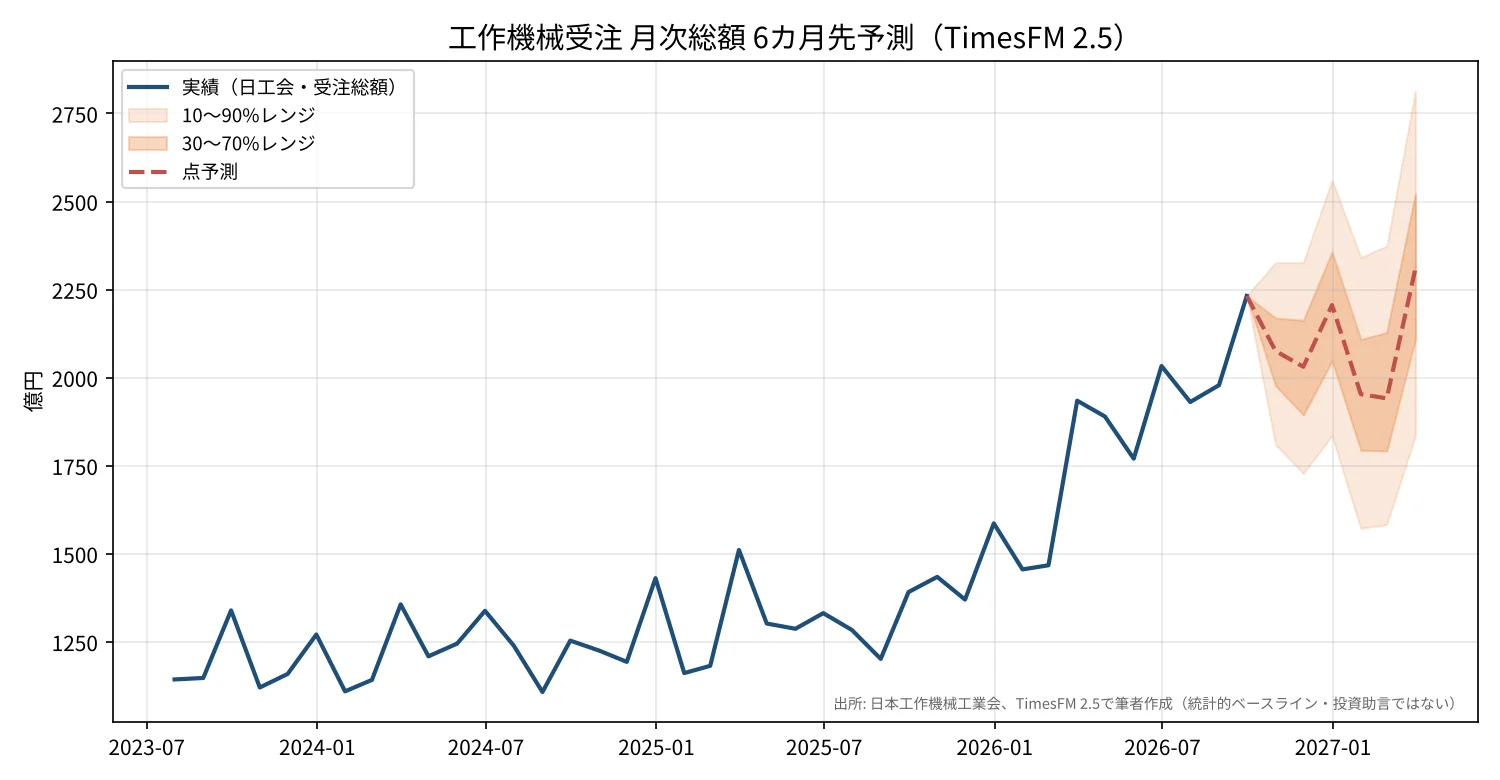
| 月 | 点予測 | 80%レンジ(10〜90%分位) |
|---|---|---|
| 2026年10月 | 2,076億円 | 1,810〜2,327億円 |
| 2026年12月 | 2,206億円 | 1,835〜2,560億円 |
| 2027年3月 | 2,310億円 | 1,835〜2,815億円 |
7〜9月の実績(1,931億円・1,979億円・2,232億円)は、前回までのモデルの想定(1,600〜1,900億円台)を上回った。今回のモデルは2,000億円前後の高水準が続く形を描くが、レンジは先に行くほど広がる。TimesFMはデータセンター・半導体関連の設備投資という新しい需要層の出現(構造変化)を織り込めないため、点予測を業績前提に使うべきではない。三菱重工の業績は受注残・GTCC・防衛が支配的で、工作機械受注は間接的な参考にとどまる。
※ TimesFMの予測は過去パターンの統計的外挿であり、目標株価でも投資助言でもありません。入力データ出典: 日本工作機械工業会「工作機械受注統計(確報・速報)」。
バリュエーション:株価アップサイド/ダウンサイド試算
2026年11月6日終値2,912.5円(前日比−4.57%、時価総額9兆8,257億円)を起点に評価する。修正後の会社予想EPS130.91円に対する予想PERは22.2倍、PBRは3.05倍、予想配当利回りは1.00%(年間29円)。前回(8月4日・4,091円)の予想PER36.2倍から大きく下がった。IGCC損失(税後で約490億円と推計)を除いたEPSは約145円で、そのベースのPERは約20倍である。
財務面では、会社開示ベースで有利子負債4,827億円、純有利子負債△1兆2,239億円(=ネットキャッシュ1兆2,239億円)、D/Eレシオ0.15。ネットキャッシュは時価総額の12.5%にあたり、EV/EBITDAは通期EBITDA見通し7,200億円に対し約12.0倍である。
| シナリオ | 前提 | 目安株価 | 現株価比 |
|---|---|---|---|
| ベア① | 会社予想EPS130.91円×PER18倍(重工Peer並み) | 約2,356円 | △19% |
| ベア② | DCF:正常化FCF4,000億円・WACC8.5%・永久成長率2.5%+ネットキャッシュ | 約2,391円 | △18% |
| ベース① | DCF:正常化FCF4,000億円・WACC7.5% | 約2,797円 | △4% |
| ベース② | 会社予想EPS×PER22倍(現水準) | 約2,880円 | △1% |
| ベース③ | DCF:正常化FCF5,000億円・WACC8.5% | 約2,898円 | △1% |
| ベース④ | 会社予想EPS×PER25倍 | 約3,273円 | +12% |
| ブル① | DCF:正常化FCF5,000億円・WACC7.5% | 約3,405円 | +17% |
| ブル② | 来期EPS150円(事業利益7,000億円前後を想定・推計)×PER28倍 | 約4,200円 | +44% |
※ 倍率・DCFの前提は当社独自の推計であり、将来株価を保証するものではない。正常化FCFは、前受金の積み上がりで膨らんだ今期FCF8,000億円ではなく、事業利益水準から見た平常時の水準として置いた。前回記事で引用したコンセンサス目標株価(8月4日時点)は、今回の上方修正と株価下落を反映していない可能性が高いため掲載を見送った。
価格判定:C(妥当圏・当社試算△19〜+44%、中央値△1%)。前回と同じCだが、中身は変わった。前回は会社計画ベースで△9%と割高寄りだったのに対し、今回は上方修正と株価下落でPERが36倍から22倍に下がり、試算の中心がほぼ現値に重なった。前回「次の決算が価格判定の分水嶺」とした点については、上方修正は実現したものの、株価は相場全体の調整とIGCC損失で逆に下がり、結果としてバリュエーションの割高感が解消された形である。
現在のPER22倍は、重工Peer(IHI13.1倍、川崎重工14.9倍)より依然として高い。この差を正当化する材料は、①受注残14.2兆円の収益可視性、②ネットキャッシュ1.2兆円、③防衛・GTCC・原子力・宇宙という国策テーマの網羅性、そして④今回新たに加わった3,000億円の自社株買いである。一方、ブルケース(+44%)が成り立つには、会社が示した「事業利益7,000億円超」への成長と、AI・データセンター関連株の評価の回復の両方が必要になる。
東証 類似機械株比較(重工Peer・2026年11月6日終値)
| 銘柄 | 株価(当日騰落率) | 予想PER | PBR | 時価総額 | 配当利回り | 3ヶ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|---|---|
| 三菱重工業(7011) | 2,912.5円(−4.57%) | 22.2倍 | 3.05倍 | 9兆8,257億円 | 1.00% | −27.2% | 防衛最大手+GTCC世界有数・原子力・宇宙。受注残14.2兆円・ネットキャッシュ1兆2,239億円 |
| IHI(7013) | 2,292.0円(−5.62%) | 13.1倍 | 3.37倍 | 2兆4,817億円 | 1.09% | −13.1% | 航空エンジン首位。民間MROのアフター益主導で高ROE・高レバレッジ |
| 川崎重工業(7012) | 1,957.0円(−5.53%) | 14.9倍 | 1.93倍 | 1兆7,162億円 | 2.04% | −31.8% | 防衛・航空エンジン・水素・鉄道・二輪・ロボット。北米二輪の関税エクスポージャー |
※ 株価・PER・PBR・時価総額・利回りは株探の11月6日終値ベース(三菱重工の予想PERは修正後EPSで当社計算)。3ヶ月騰落率は8月6日終値→11月6日終値(Yahoo!ファイナンス日足・株探)。11月6日は日経平均が終値で過去3番目の下げ幅となった日で、重工3社とも4〜6%下落した。
重工3社はこの3ヶ月でそろって大きく下げ、防衛関連の評価が一段切り下がった。三菱重工のPER22.2倍は依然として3社で最も高いが、前回(IHI18.5倍・川崎重工22.5倍に対し36.2倍)に比べると格差は大きく縮んだ。IHIのPER13.1倍・PBR3.37倍という組み合わせは、高ROEを高レバレッジで実現していることの裏返しであり、単純なPER比較では優劣を判断できない点は前回と同じである。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年11月9日〜 | 自己株式取得の開始(上限3,000億円・1.2億株、2027年11月8日まで。取得分は全株消却) | ★★★★☆ | 一部(発表は11/6の取引時間中) |
| 2026年11〜12月 | 中間配当14円の支払 | ★★☆☆☆ | 織込済 |
| 2026年12月下旬(見込) | 政府予算案(防衛・GX・原子力) | ★★★★☆ | 一部 |
| 継続 | GTCC大型受注(北米データセンター電力)— 通期受注見通し3.0兆円への進捗(上期1兆5,687億円) | ★★★★☆ | 一部 |
| 2027年2月上旬(見込・日付未確定) | 第3四半期決算 — 防衛・宇宙の受注回復と下期採算 | ★★★★☆ | 未織込 |
| 2026年度下期 | 防衛・宇宙の受注 — 通期見通し1兆5,200億円に対し上期1,538億円 | ★★★★☆ | 低い |
| 随時 | 中東情勢 — 会社は業績見通しに影響を織り込んでいないと明記 | ★★★☆☆ | 未(下振れ方向) |
※ レーティング⑥の採点は「今後3ヶ月(2026年11月〜2027年2月初め)」の窓のみで行っている。
上抜け素地チェック(1/6):①売買代金の増加 ×(直近1ヶ月平均674億円÷3ヶ月平均678億円=0.99倍)/②年初来高値まで10%以内 ×(高値5,195円まで78%)/③信用買残の重石が軽い ×(信用倍率23.30倍、前回18.44倍から悪化)/④踏み上げ余地 ×(未確認)/⑤浮動株が少ない ×(時価総額10兆円規模)/⑥未織り込みの材料 ○(3,000億円の自社株買いの執行)。1項目のため⑥を−1点調整した。このチェックは株価の上昇を予想するものではない。信用買残の多さは、下落局面で売りが売りを呼ぶ要因にもなる両刃の指標である。
財務リスク(人件費構造・キャッシュの質・為替を含む)
人件費構造 — 重工らしい固定費型
FY2026/3の連結従業員数は78,793人(単体23,373人)、単体平均年間給与は1,072.5万円(年次の有価証券報告書。中間期の開示はない)。ここから算出される指標は次のとおりで、三菱重工が典型的な労働集約・固定費型のビジネスであることを示している。
| 指標 | 2026年3月期(実績) | 2027年3月期(11/6修正予想) |
|---|---|---|
| 一人当たり売上収益 | 約6,313万円 | 約7,615万円 |
| 一人当たり事業利益 | 約549万円 | 約761万円 |
| 人件費(概算) | 約8,451億円 | — |
| 労働分配率(概算) | 約78% | — |
※ 人件費・労働分配率は連結従業員数と単体平均年間給与から算出した概算値で、連結人件費総額の直接開示に基づくものではない。分母はFY2026/3の売上総利益1兆827億円。FY2027/3は従業員数横ばいを前提とした試算。
労働分配率約78%は、本シリーズで分析したファナック(6954)の約35%と対照的だ。三菱重工の利益は稼働率と工事採算に強く増幅される構造にあり、今期の利益率改善も、IGCCのような一件の損失で四半期の利益が半減することも、同じ構造で説明できる。会社は今期の賃金アップ等の影響を通期で△252億円と見込んでいる。
キャッシュの質 — FCF4,683億円の中身
上期の営業キャッシュ・フローは3,945億円(前年同期2,079億円)、投資CFはロジスネクストの売却収入を含めて+738億円で、FCFは4,683億円に達した。中身の中心は契約負債(前受金)の増加+4,114億円で、FCFの厚みは「受注の前払い」に支えられている。9月末の前受金残高は2.6兆円で、会社はこれを「高水準な受注残の履行に必要な運転資本に充当」すると明記している。棚卸資産は3月末比+1,722億円と増えており、前受金が工事の進捗とともに取り崩されていけば、FCFは平準化に向かうのが自然である。
その他のリスク
財務基盤は重工として良好で、親会社所有者帰属持分比率38.7%、ネットキャッシュ1兆2,239億円。主なリスクは、①大型案件の採算——IGCCで675億円の製品保証費用、通期で200億円のリスクバッファ、②防衛受注の期ズレ——上期進捗約10%と受注残の減少、③AI・データセンター投資の減速懸念——GTCC受注の前提、④中東情勢——会社が業績見通しに含めていないと明記、⑤信用買い残——信用倍率23.30倍の戻り売り圧力、である。
資本イベント素地・国策アライン度・テーマ適合度
資本イベント素地:2/10(低い)。PBR3倍超、親子上場ではなく支配株主もいない。今回の3,000億円の自社株買いと全株消却は、資本効率の向上を目的とした会社主導の還元策であり、予想ではなく公開情報による構造の確認として、この評価は前回から変えない。
国策アライン度:9/10(極めて高い)。防衛装備品の生産能力に2,500億円、原子力の大型加工設備更新に1,000億円の投資を見込むなど、防衛・原子力・GXという政策と事業の到達経路が直接つながっている。評価は前回と同じ。
テーマ適合度:27/40(やや高い)(前回30/40)。テーマを「データセンター電力(GTCC)と防衛の需要拡大」と定義する。①量的寄与8点(上期のGTCC売上5,871億円と防衛・宇宙売上4,896億円で全社の約42%)、②純度4点(時価総額10兆円規模で、テーマの成否が企業価値を左右する度合いは小型株ほど大きくない)、③サイクル位置6点(AI・データセンター電力と防衛は市場で広く物色された後、8月以降に調整し11月6日の全面安でも売られた「成熟」局面)、④希少性9点(大型ガスタービンの世界3社寡占の一角かつ国内防衛の最大手)。前回から③サイクル位置を引き下げた。テーマが業績を実際に裏付けている(量的寄与が高い)点が、テーマ株一般との大きな違いである。純度が低い分、テーマの値動きが株価に伝わりにくい点は両刃である。
まとめ:上方修正は実現、IGCC損失で重工のリスクも可視化
上期の三菱重工は、売上収益+19%・事業利益+45%・純利益+77%で、会社は通期予想を事業利益6,000億円・純利益4,400億円へ引き上げ、受注見通しは8兆円、FCF見通しは8,000億円とした。さらに3,000億円の自社株買いと全株消却を決めた。前回記事で最大の論点とした上方修正は、想定以上の幅で実現した。主役は引き続きエナジーで、GTCCの受注見通しは3兆円に引き上げられた。
一方で、2021年に納入したIGCCで675億円の製品保証費用を引き当て、7〜9月期の事業利益は897億円にとどまった。重工は納入後も採算が確定しないという構造が数字に表れた形である。防衛・宇宙の受注は前年の大型受注の反動で上期1,538億円と低く、下期の回復が引き続き試金石になる。
株価は8月4日の4,091円から29%下がり、予想PERは36倍から22倍に低下した。上方修正と株価下落の両方で、前回の割高感はほぼ解消され、価格判定はC(中央値△1%)のまま中身が「割高寄りのC」から「中心のC」へ移った。品質スコアは★★★☆☆(45/70)に下がったが、主因は直近3ヶ月の需給という時間窓の軸で、事業の質の評価はIGCCを反映した収益の質を除いて据え置いた。品質★★★☆☆×価格Cは、v2.2の解釈マトリクスでは「中立」に位置する。次の判断材料は、(1)自社株買いの執行ペース、(2)12月の政府予算案と防衛・宇宙の下期受注、(3)2月の第3四半期決算で示される下期採算と、会社が言う「事業利益7,000億円超」への道筋である。
▶ 関連レポート:川崎重工業(7012)/ファナック(6954)/オークマ(6103)2Q決算/機械株リサーチ ポータル(一覧)
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティングは独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財・重工産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。TimesFMによる予測は過去の時系列パターンの統計的な外挿であり、構造変化や新規イベントを織り込むものではありません。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年11月7日・株価は11月6日終値)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
出典:三菱重工業「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」「2026年度第2四半期決算説明資料」「業績予想の修正に関するお知らせ」「特定プロジェクトの製品保証費用の引当による損失計上に関するお知らせ」「自己株式取得に係る事項の決定および自己株式の消却に関するお知らせ」(いずれも2026年11月6日)、同第1四半期決算短信・決算説明資料(2026年8月4日)、EDINET(有価証券報告書)、日本工作機械工業会「工作機械受注統計」、株探・Yahoo!ファイナンス(株価・PER・PBR・信用倍率)、Turbomachinery Magazine。
Follow me!