※ 本記事は機械株リサーチシリーズ一覧の一つです。
【2026年10月5日 全面改稿】2026年11月期 第3四半期決算と株式分割(1株→5株)の発表を受けて全面改稿しました(初版:2026年7月14日・中間決算版)。あわせてレーティング基準を v2.2 に改定しました。品質スコアからバリュエーションを分離したため、初版の★(旧基準 39/70点)とは単純比較できません。
不二越(6474・東証プライム)は、富山発祥の「NACHI」ブランドで、ベアリング・油圧機器・カーハイドロリクスの部品事業、切削工具・工作機械・産業用ロボットの機械工具事業、特殊鋼・工業炉などのその他事業を束ねる複合機械メーカーである。【需要ドメイン:精密部品(ベアリング・油圧)/FA自動化(工具・ロボット)/建機・産業機械・特殊鋼】
2026年10月5日(大引け後)、不二越は2026年11月期の第3四半期決算と1株→5株の株式分割を発表した。3Q累計(2025年12月〜2026年8月)の営業利益は前年同期比+72.8%、6〜8月の3カ月だけでみると+94%と、中間期(+60.7%)からさらに伸びが加速した。通期計画は7月の上方修正値を据え置いたが、累計の営業利益進捗率は約75%に達している。本記事では決算短信・決算補足資料・有価証券報告書をもとに、機械株として押さえるべき3点(受注統計との連動/仕向け地別売上/為替)を最新の数値に差し替え、競争環境を洗い直したうえで、当日株価でのバリュエーションとレーティング(v2.2)を付与した。本記事は調査分析の情報提供であり、投資判断の最終責任は読者にある。
本日の決算:3Q累計の営業利益+72.8%、6〜8月は+94%に加速
価格転嫁(+42億円)と操業度の改善(+26億円)が材料高(△38億円)を上回り、円安(+19億円)も加わった。3Q単独の営業利益率は6.9%と、前年同期の4.1%から2.8ポイント改善。通期計画は据え置き、期末配当110円(分割前ベース)も変更なし。
| 3Q累計(12〜8月) | 前年同期 | 今回実績 | 前年同期比 | 通期計画進捗率 |
|---|---|---|---|---|
| 売上高 | 1,741.9億円 | 1,923.3億円 | +10.4% | 75.4% |
| 営業利益 | 66.3億円 | 114.6億円 | +72.8% | 74.9% |
| 経常利益 | 51.4億円 | 108.7億円 | +111.5% | 81.8% |
| 四半期純利益 | 36.4億円 | 66.3億円 | +82.1% | 88.4% |
| 営業利益率 | 3.8% | 6.0% | +2.2pt | (計画6.0%) |
| EPS | 161.29円 | 304.28円 | +88.7% | (計画344.20円) |
四半期ごとに分解すると、改善の勢いがはっきり見える。
| 四半期(3カ月) | 売上高 | 営業利益 | 営業利益率 | 受注高 | Book-to-Bill |
|---|---|---|---|---|---|
| 2025年11月期 3Q(6〜8月) | 583.1億円 | 24.2億円 | 4.1% | 597.0億円 | 1.02 |
| 2026年11月期 1Q(12〜2月) | 602.1億円 | 27.3億円 | 4.5% | 629.0億円 | 1.04 |
| 2026年11月期 2Q(3〜5月) | 646.2億円 | 40.4億円 | 6.3% | 662.6億円 | 1.03 |
| 2026年11月期 3Q(6〜8月) | 674.9億円 | 46.9億円 | 6.9% | 695.6億円 | 1.03 |
| 3Q単独の前年同期比 | +15.8% | +94.1% | +2.8pt | +16.5% | — |
売上・営業利益・受注のいずれも3四半期連続で前四半期を上回った。受注高は3Q単独で前年同期比+16.5%(累計+13.4%)と売上の伸びを上回り、Book-to-Bill(受注÷売上)は1.03と1倍を超えて推移している。少なくとも足元の受注は、4Q以降の売上を下支えする水準にある。
営業利益の増減要因(3Q累計・前年同期比 +48億円)
| 要因 | 金額 | 内容 |
|---|---|---|
| 販売価格の適正化 | +42億円 | 原材料価格の上昇分を販売価格に転嫁 |
| 操業度の改善 | +26億円 | 建機向け油圧・ASEAN市販ベアリング・米州産業機械の数量増 |
| 為替の影響 | +19億円 | 3Q累計の平均レートは1ドル158円(前年同期148円) |
| コストダウン | +7億円 | 生産ラインの自動化・内製化・調達コストダウン |
| 材料価格の値上り | △38億円 | 鋼材など |
| その他経費の増加 | △8億円 | — |
| 合計 | +48億円 | 増益要因 計+94億円/減益要因 計△46億円 |
注目点は、増益の中身が価格転嫁と数量(操業度)に支えられており、為替(+19億円)を除いても約29億円の増益になることだ。円安だけに頼った増益ではない。一方で材料高(△38億円)はなお重く、転嫁の手綱を緩めれば利益率はすぐに削られる構造でもある。
通期計画は据え置き──4Qに織り込まれた前提
会社は2026年7月14日に上方修正した通期計画(売上2,550億円・営業利益153億円・純利益75億円)を据え置いた。3Q累計の実績を差し引くと、4Q(9〜11月)の暗黙の前提は次の通りとなる。
| 4Q(9〜11月) | 前年4Q実績 | 計画からの逆算値 | 前年同期比 | 参考:今期3Q実績 |
|---|---|---|---|---|
| 売上高 | 617.1億円 | 626.7億円 | +1.6% | 674.9億円 |
| 営業利益 | 31.5億円 | 38.4億円 | +22.2% | 46.9億円 |
| 純利益 | 16.1億円 | 8.7億円 | △45.9% | 32.3億円 |
逆算値は、4Qの営業利益が3Q(46.9億円)を下回り、純利益は前年4Qの約半分にとどまる前提を意味する。前年は4Qの営業利益が3Qを上回っており(24.2億円→31.5億円)、季節性だけでは説明しにくい。会社が4Qに構造改革費用などの特別損失や、米国の通商政策・為替の反転を見込んでいる可能性はあるが、短信には内訳の説明がない。現時点で言えるのは「計画の達成ハードルは3Qまでの実績からみて高くない」という事実までであり、上方修正を予想するものではない。
同日発表:1株→5株の株式分割
| 項目 | 内容 |
|---|---|
| 分割比率 | 普通株式1株につき5株 |
| 基準日/効力発生日 | 2026年11月30日(月)/2026年12月1日(火) |
| 分割後の発行済株式総数 | 124,596,715株(分割前24,919,343株) |
| 期末配当(2026年11月期) | 分割前の株式数を基準に1株110円(予想・変更なし) |
| 目的(会社開示) | 投資単位当たりの金額を引き下げ、投資家層の拡大を図る |
当日終値5,780円で計算すると、最低投資金額は約57.8万円から分割後は約11.6万円に下がる。分割そのものは企業価値を変えないが、個人投資家が参加しやすくなるという流動性面の効果がある。なお分割後は1株当たり指標(EPS・BPS・配当)が5分の1になるため、12月以降に比較する際は注意したい。
独自レーティング(v2.2):品質 ★★☆☆☆(34/70)/価格 C(適正)
品質 ★★☆☆☆(34/70) / 価格 C(適正・中心値 −6%、レンジ −22%〜+16%)
資本イベント素地 3/10(低い)/国策アライン 4/10(中程度)/テーマ適合 17/40(中程度)
上抜け素地 2/6(⑥カタリストの調整なし)
利益の回復は本物で、3Qはさらに加速した。それでも品質スコアが★2にとどまるのは、ROEが計画ベースで4.3%(3Q累計の年率換算でも5.0%)と低く、売上は2023年11月期のピーク(2,654億円)をまだ下回っているためだ。v2.2の基準は「サイクルの回復」と「構造的な成長」を区別し、資本効率を重く見る。34点は★3(36点〜)まであと2点の位置にあり、ROEが5%台に定着すれば②収益性、受注の伸びが続けば①成長性が見直される余地がある。
| 評価軸 | スコア | 根拠(数値付き) |
|---|---|---|
| ①成長性 | 4/10 | 売上は2023/11期ピーク2,654億円→今期計画2,550億円で3期CAGRはマイナス。受注は3Q累計+13.4%と強いが、建機・ASEANの循環的な回復が中心のため構造成長としての加点は限定 |
| ②収益性 | 4/10 | 営業利益率は3Q累計6.0%(前年同期3.8%)と改善。ROEは計画4.3%と低い。従業員は△5.9%(6,943→6,532人)、平均年収(単体)は+12.7%だが、一人当たり営業利益は96万円→145万円→計画235万円と上昇しており、賃上げは吸収できている |
| ③収益の質・連結範囲 | 6/10 | 持分法投資損益は3Q累計0百万円、非支配株主損益も11百万円と軽微で、利益はほぼ本業由来。前期の営業CF÷営業利益は1.84倍。ただし構造改革費用(特別損失)が3期連続で発生(今期3Q累計8.96億円)し、棚卸資産も期初比+45億円 |
| ④競争優位性 | 5/10 | ロボット・工具・軸受・油圧・特殊鋼の一貫体制とNACHIブランド。ただし各領域で中位であり、軸受ではNSK・NTNの経営統合(2027年10月予定)、ロボットでは中国国産勢(中国市場シェア55%)と競合する |
| ⑤需給ポジション(直近3カ月) | 3/10 | 3カ月騰落率−11.2%(7/6終値6,510円→5,780円)。TOPIX(ETF 1306)+0.2%を11pt下回り、軸受・直動Peer4社(NSK・NTN・ジェイテクト・THK)平均(−6.8%)も4pt下回る。信用倍率は11.4倍(9/4)→17.0倍(10/2)に悪化 |
| ⑥カタリスト(今後3カ月) | 6/10 | 3Q決算は大引け後の発表で未織り込み(PTSは+3.6%)。株式分割(11/30基準日)。通期決算は1月中旬で3カ月の窓の外。上抜け素地2/6のため調整なし |
| ⑦リスク耐性 | 6/10 | 自己資本比率52.1%、ネットD/E 0.33倍(会社開示)。有利子負債は951億円(期初832億円)に増加。中国売上比率14.8%・米州16.3%と地域は分散しているが、業績は建機・自動車・工作機械の景気循環に大きく振れる |
| 合計 | 34/70 | ★★☆☆☆(★3まであと2点。ROE改善が定着するかが分岐点) |
※ 一人当たり営業利益は「連結営業利益÷期中平均従業員数(期首・期末の平均)」による推計。2024年11月期は期末人員で除算。労働分配率は人件費総額の開示がないため算出していない(N/A)。
上抜け素地チェック(⑥の補助・6項目)
| # | 項目 | 判定 | 根拠 |
|---|---|---|---|
| 1 | 売買代金の増加(直近1カ月平均÷3カ月平均≥1.3倍) | × | 約4.1億円÷約6.2億円=0.66倍(概算) |
| 2 | 年初来高値まで10%以内 | × | 年初来高値6,830円(7/14)まで約18% |
| 3 | 信用買い残の重石が軽い | × | 信用倍率17.0倍で上昇傾向(買い残24.99万株) |
| 4 | 踏み上げ余地 | × | 売り残1.47万株と少ない |
| 5 | 浮動株が少ない/時価総額が小さい | ○ | 時価総額約1,440億円と中小型 |
| 6 | 未織り込みの材料 | ○ | 3Q決算・分割は大引け後の発表 |
※ 上抜け素地は「材料が出たときに株価が動きやすい構造か」の観察であり、上昇を示すものではない。時価総額が小さく売買代金が細い銘柄は、悪材料でも同じように大きく下落する(ボラティリティが高い)という両刃の性質を持つ。
オーバーレイ(スコアに加算しない)
- 資本イベント素地 3/10(低い):該当はPBR1倍割れ(0.69倍)、同業での経営統合事例(NSK・NTN、2026年5月発表)、銀行による政策保有(三菱UFJ銀行・三井住友信託銀行などが大量保有報告書で「政策投資」と記載)の3項目。ネット有利子負債が約561億円あり、ネットキャッシュ+保有株で時価総額の過半を占める構造ではない。親子上場・アクティビストの大量保有報告書は確認できない。買収などを予想するものではない。
- 国策アライン度 4/10(中程度):人手不足対応の省力化投資支援(補助金・基金)や骨太の方針での省力化投資の位置づけは、ロボット・自動化設備の需要の追い風になりうる。ただし不二越が補助金の採択事業者として売上を計上した実績(到達経路)は確認できないため、業績への寄与は未確認とする。
- テーマ適合度 17/40(中程度):テーマは「製造業の自動化・省人化(産業用ロボット)」と定義する(政策支援・第三者のTAM推計・大手の投資・市場の関心の4項目を満たす)。①量的寄与5点(ロボット売上は計画314億円で全社の約12%)、②純度5点(複合事業の一部門)、③サイクル位置4点(ロボット・フィジカルAI関連は2025〜26年に物色が進んだ後、足元ではナブテスコ(3カ月−14.5%)など関連株の調整が目立つ)、④希少性3点(国内外に有力なロボットメーカーが多数)。株価がテーマとして動く局面はありうるが、ロボットは売上の1割強であり、業績の大半は軸受・油圧など他の事業が決める。
※ 本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。
会社概要と事業セグメント(3Q累計)
不二越は1928年創業、富山市を本拠とする総合機械メーカーで、11月決算(決算期末は11月30日)・日本基準。祖業の切削工具から、ベアリング・油圧・ロボット・特殊鋼へと事業を広げた「素材から機械まで」の垂直統合が特徴だ。2025年11月期(前期)の連結売上高は2,359億円、営業利益97.7億円(営業利益率4.1%)。3Q累計では3セグメントすべてが増収増益となった。
| セグメント | 3Q累計売上 | 前年比 | 営業利益 | 前年比 | 利益率 | 通期計画(売上/営業益) |
|---|---|---|---|---|---|---|
| 部品 | 1,170.8億円 | +7.9% | 59.5億円 | +60.8% | 5.1% | 1,544億円/76億円 |
| 機械工具 | 606.0億円 | +11.1% | 38.1億円 | +52.6% | 6.3% | 826億円/61億円 |
| その他 | 146.4億円 | +31.6% | 16.4億円 | +305.8% | 11.2% | 180億円/16億円 |
製品別にみると、伸びと落ち込みのコントラストが大きい。
| 製品(3Q累計) | 売上高 | 前年比 | 会社の説明・ドライバー |
|---|---|---|---|
| 油圧機器 | 363.8億円 | +27.0% | 欧米・中国の建設機械向けが回復。今期の最大の牽引役 |
| ベアリング | 671.2億円 | +6.0% | ASEANの市販向けが回復 |
| カーハイドロリクス | 135.8億円 | △17.9% | 国内・中国の自動車向けが減少 |
| 工具 | 295.4億円 | +16.4% | 国内・米州で増加 |
| ロボット | 213.1億円 | +16.9% | 米州・ASEANで増加(通期計画314億円・+24.4%) |
| 工作機械 | 97.5億円 | △10.9% | 中国・国内で需要が減少 |
| 特殊鋼 | 129.0億円 | +34.1% | 国内・中国で増加 |
セグメント別ではその他事業(特殊鋼)の営業利益が3Q累計で16.4億円と、すでに通期計画(16億円)を上回った。一方、部品事業は通期計画76億円に対して進捗78%、機械工具事業は62%にとどまる。機械工具は例年4Qに利益が積み上がる傾向がある(前期は4Qだけで17.8億円)が、ロボットの通期計画達成には4Qに約101億円(3Q単独は73.9億円)の売上が必要となり、ハードルはやや高い。
機械株として意識すべき3つの視点
半導体株と違い、機械株は「受注先行指標 × 仕向け地 × 為替」で業績の振れが決まる。不二越を評価するなら、この3点を必ずセットで見る。
① 機械受注・工作機械受注との連動(先行指標)
不二越の機械工具事業(切削工具・工作機械・ロボット)は工作機械・一般産業の設備投資に、部品事業(ベアリング・油圧)は建設機械・自動車・一般産業の生産・設備投資に連動する。したがって以下の先行指標が業績の方向性を示す。
- 工作機械受注(日本工作機械工業会):2026年7月は1,930.9億円(前年同月比+50.4%)、8月は速報で1,978.8億円(同+64.7%)(いずれも同工業会の確報・速報値)と、統計上は過去最高圏が続く。AI関連・航空宇宙向けが牽引役とされる。
- 不二越の工作機械:ところが同社の工作機械売上は3Q累計で△10.9%。会社は「中国・国内で工作機械の需要が減少」と説明しており、業界統計の追い風が不二越の工作機械には波及していない。統計の伸びが大手の大型・高付加価値機やAI・航空宇宙向けに偏っている可能性があり、統計の数字をそのまま同社の業績予想に当てはめるのは危うい。
- 建設機械需要:今期の主役。欧米・中国を中心に建機向け油圧機器が+27.0%と回復した。コマツ・日立建機も2026年7月31日に通期予想を上方修正しており、建機サイクルの底打ちは同社の部品事業の追い風となっている。
- 不二越自身の受注:3Q単独の受注高は695.6億円(+16.5%)。Book-to-Billは1.03で、4Q以降の売上を下支えしている。
工作機械受注の6カ月先予測(TimesFM 2.5・統計的ベースライン)
日本工作機械工業会の月次受注総額(2023年7月〜2026年8月の38カ月、8月は速報値)を入力に、Google Researchの時系列基盤モデルTimesFM 2.5で6カ月先までをゼロショット予測した。対数変換で予測し、10〜90%の分位レンジを併記している。
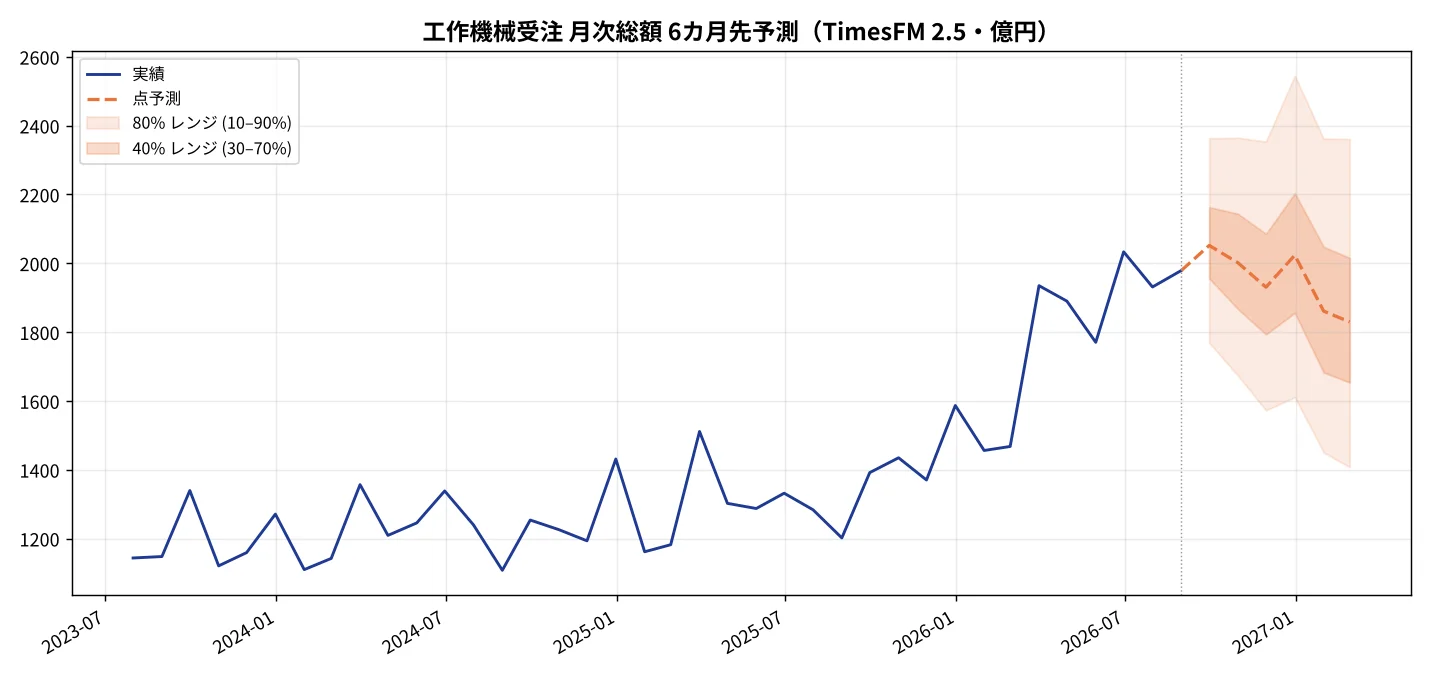
| 月 | 点予測(中央値) | 10%分位 | 90%分位 |
|---|---|---|---|
| 2026年9月 | 2,052億円 | 1,768億円 | 2,363億円 |
| 2026年11月 | 1,930億円 | 1,572億円 | 2,353億円 |
| 2027年2月 | 1,829億円 | 1,407億円 | 2,361億円 |
読み方:点予測は2,000億円前後の高水準でいったん横ばいとなった後、2027年初にかけて1,800億円台へ緩やかに低下する形を示した。ただし2027年2月時点の80%レンジは1,407億〜2,361億円と幅が広く、モデルの確信度は高くない。上振れ材料はAI・半導体・航空宇宙向けの設備投資の継続、下振れ材料は米国の通商政策(産業機械・ロボットを対象とする通商拡大法232条調査の行方)、中国経済の減速、大型案件の一巡である。これは過去の規則性を外挿した統計的ベースラインであり、関税などの構造変化は織り込めない。また前述の通り、統計の水準と不二越の工作機械売上の連動は足元で弱い点にも注意したい。予測は将来を保証するものではない。
② 仕向け地別売上比率(地政学・関税・為替の起点)
3Q累計の海外売上高比率は52.8%(前年同期50.7%)。海外が+14.9%、国内が+5.8%と、海外が伸びを主導した。
| 地域 | 3Q累計売上 | 前年比 | 構成比 | 需要環境(会社開示ほか) |
|---|---|---|---|---|
| 日本 | 907.6億円 | +5.8% | 47.2% | 特殊鋼・工具が増加。工作機械・カーハイドロリクスは減少 |
| 米州 | 312.7億円 | +21.0% | 16.3% | 産業機械・工具・ロボットが増加。営業拠点を拡充(北カリフォルニア・南テキサスが新設候補地) |
| 中国 | 284.3億円 | +5.2% | 14.8% | 建機向け油圧・特殊鋼は増加、工作機械・カーハイドロは減少。3Q単独は前四半期比で減少 |
| アセアン他 | 264.2億円 | +16.2% | 13.7% | 市販向けベアリング、ロボットが増加 |
| 欧州 | 90.4億円 | +11.9% | 4.7% | 建設機械向け油圧が回復 |
| インド | 64.0億円 | +35.8% | 3.3% | 最も伸び率が高い。軸受工場を拡張中(2027年下期稼働予定) |
米州比率16.3%は米国の関税政策へのエクスポージャー、中国比率14.8%は中国景気・地政学リスクへのエクスポージャーを示す。いずれも専業FA各社ほど高くはなく、地域分散は効いている。一方で、伸び率トップのインド・米州は同社が拠点投資を進めている地域であり、成長の芽として注目できる。
③ 想定為替レートと感応度(円安/円高メリットの定量化)
| 通貨 | 前年同期(3Q累計) | 今期3Q累計実績 | 今期3Q単独 | 通期計画の前提 |
|---|---|---|---|---|
| 米ドル | 148円 | 158円 | 160円 | 154円 |
| ユーロ | 164円 | 184円 | 184円 | 180円 |
| 人民元 | 20.5円 | 23.1円 | 23.7円 | 21.7円 |
会社は1円あたりの感応度を数値では開示していないが、営業利益の増減要因では3Q累計で為替が+19億円の増益要因となった。通期計画の前提(1ドル154円)は3Q累計の実績(158円)より円高寄りに置かれており、足元の為替水準が続く限り、為替は計画に対して上振れ方向に働く。逆に円高に反転すれば、海外売上比率5割強の同社には計画未達のリスクとなる。なお前述の通り、為替を除いても約29億円の増益であり、今回の増益は為替頼みではない。
業績推移(11月決算・日本基準)
不二越は典型的なシクリカル株で、営業利益は2022年11月期(170億円)をピークに2024年11月期(66億円)まで落ち込み、そこから回復局面に入った。下表は決算期末(11月末)ベースで年度を統一している。
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当期純利益 |
|---|---|---|---|---|
| 2021年11月期 | 2,291億円 | 147億円 | 6.4% | 99.9億円 |
| 2022年11月期 | 2,580億円 | 170億円 ◀OPピーク | 6.6% | 122億円 |
| 2023年11月期 | 2,654億円 ◀売上ピーク | 118億円 | 4.5% | 64.7億円 |
| 2024年11月期 | 2,399億円 | 66.4億円 ◀ボトム | 2.8% | 33.5億円 |
| 2025年11月期 | 2,359億円 | 97.7億円 | 4.1% | 52.5億円 |
| └ うち2025/11期 3Q累計 | 1,741.9億円 | 66.3億円 | 3.8% | 36.4億円 |
| 2026/11期 3Q累計(実績) | 1,923.3億円 | 114.6億円 | 6.0% | 66.3億円 |
| 2026年11月期(会社計画) | 2,550億円 | 153億円 | 6.0% | 75億円 |
今期の会社計画(営業利益153億円)は2022年のピーク(170億円)の9割の水準。3Q単独の営業利益率6.9%は、ピーク期の6.6%をすでに上回っている。売上がピークを下回るなかで利益率がピーク並みに戻ったことは、構造改革(拠点再編・固定費削減・自動化)の効果を示している。
需給環境(設備投資サイクル・建機・自動化)
不二越の現局面は、建設機械サイクルの底打ち・回復と、米州・ASEAN・インドの産業機械・ロボット需要の拡大が追い風、国内・中国の工作機械と自動車向け(カーハイドロリクス)の弱さが逆風、という構図だ。半導体・データセンタといったAI関連の設備投資ブームの直接的な恩恵は相対的に薄く、建機・自動車・一般産業という「実物経済のサイクル」に業績が左右される。加えて、同社は数年来の構造改革(拠点再編・固定費削減・自動化投資)を進めており、需要回復局面で利益が出やすい体質へと転換しつつある。3Qの営業利益+94%は、その成果が需要回復と重なって顕在化したものといえる。
競争環境の洗い直し(2026年10月時点)
- 軸受:NSK・NTNが経営統合へ。日本精工とNTNは2026年5月12日、共同株式移転による経営統合の基本合意を発表した(共同持株会社の設立は2027年10月予定)。理由として国際競争の激化と中国企業の台頭を挙げている。統合後は国内最大の軸受グループが誕生し、国内で4番手クラスの不二越の軸受事業は相対的な規模の差が広がる。同社が市販流通の強化やインドでの増産といった地域戦略を進める重要性は増している。
- 産業用ロボット:中国市場は国産55%。国際ロボット連盟(IFR)が2026年9月24日に公表した「World Robotics 2026」によると、2025年の世界の産業用ロボット導入台数は60.3万台(+11%)で、中国が35.4万台(世界の59%)。中国メーカーの国内シェアは55%と前年(57%)から低下し、海外勢の販売は+27%と伸びた。価格面では国産勢が優位とされるなかで、日系を含む海外勢も数量を確保している。一方、日本国内の導入は3.6万台(△19%)と10年来の低水準だった。
- 不二越の打ち手:協働ロボット「COPARO MZSシリーズ」に可搬重量・動作範囲を拡大した「MZS12」「MZS18」を追加し、自社工場の自動化で蓄えたノウハウを生かしたロボットシステム提案を強化している(2026年7月の中間決算説明会資料)。汎用機の価格競争を避け、システム提案で付加価値を取る方向性と読める(筆者の解釈)。
- 通商・規制:米国では産業用ロボット・産業機械を対象とする通商拡大法232条の調査(2025年開始)の結論が出ておらず、追加関税が発動されれば米州比率16%の同社にも影響が及ぶ。中国のレアアース輸出規制の一部停止措置の期限(2026年11月10日)も、モーター・部材の調達面で注視が必要だ。
総じて、初版時点(7月)と比べて競争環境は「軸受は寡占化が進み、ロボットは中国勢との価格競争が続く」という方向で厳しさを増している。不二越の利益回復は価格転嫁と構造改革によるものだが、競合の再編が進むなかで価格転嫁力を維持できるかが、今後の利益率の天井を決める。
バリュエーション──当日株価ベース
調査時点(2026年10月5日終値)の株価は5,780円(前日比+2.66%)、時価総額は約1,440億円(発行済株式数2,492万株ベース)。決算は大引け後の発表のため終値には反映されておらず、同日夜のPTS(ジャパンネクスト)では5,990円(+3.6%)で取引された。
| 指標 | 値 | 算出根拠 |
|---|---|---|
| 予想PER | 16.8倍 | 会社計画EPS 344.20円 |
| PBR | 0.69倍 | BPS 8,335円(3Q末自己資本1,816.8億円÷自己株除く2,180万株) |
| 配当利回り | 1.90% | 期末配当予想110円(分割前ベース) |
| EV/EBITDA | 約5.5倍 | EV約1,859億円(自己株除く時価総額1,260億円+ネット有利子負債561億円+非支配株主持分38億円)÷(計画営業利益153億円+計画減価償却費185億円) |
| ROE | 4.3%(計画) | 3Q累計の年率換算は5.0%(会社開示) |
不二越はシクリカル株であり、好況期の利益で計算した低PERを「割安」と判定しないため、複数の手法でレンジをとった。
| 手法 | 前提 | 理論株価 | 現株価比 |
|---|---|---|---|
| ① ROE-PBR | 計画ROE 4.3% ÷ 株主資本コスト8%(仮定)=PBR0.54倍 | 約4,480円 | −22% |
| ② ミッドサイクルPER | EPS 342円(2021〜25年11月期の純利益平均74.5億円÷自己株除く株数2,180万株・推計)×軸受Peer PER中央値14.55倍 | 約4,980円 | −14% |
| ③ 足元実績PER | EPS 378円(3Q累計純利益+前年4Q並みの16.1億円・推計。会社計画の4Q逆算値8.7億円より楽観的な仮定)×14.55倍 | 約5,500円 | −5% |
| ④ Peer PBR | 軸受3社(NSK・NTN・ジェイテクト)の平均PBR0.81倍×BPS 8,335円 | 約6,720円 | +16% |
| 4手法の平均 | — | 約5,420円 | −6% |
4手法の平均は約5,420円(−6%)で、レンジは−22%〜+16%。価格判定はC(適正)とした。PBR0.69倍は資産面では割安に見えるが、ROE4〜5%という資本効率を前提にすれば、現在の株価は利益水準に見合った位置にある。株価の評価が切り上がるには、①ROEが5%台後半〜6%台へと持続的に高まる、②資本コストを意識した還元策(増配・自社株買い・政策保有株の縮減)が示される、のどちらかが必要になるだろう。
東証 類似機械株比較(2026年10月5日終値ベース)
| 銘柄(コード) | 時価総額 | 予想PER | PBR | 配当利回り | 3カ月騰落率 | 主力・差別化 |
|---|---|---|---|---|---|---|
| 不二越(6474) | 1,440億円 | 16.8倍 | 0.69倍 | 1.90% | −11.2% | 軸受・油圧・工具・ロボット・特殊鋼の複合 |
| 日本精工(6471) | 5,630億円 | 19.0倍 | 0.80倍 | 3.02% | −7.6% | 軸受国内首位級。NTNと経営統合へ |
| NTN(6472) | 2,306億円 | 15.3倍 | 0.77倍 | 3.37% | −6.8% | 自動車向け軸受・等速ジョイント |
| ジェイテクト(6473) | 6,920億円 | 13.8倍 | 0.85倍 | 3.22% | −0.1% | ステアリング・軸受・工作機械 |
| THK(6481) | 8,049億円 | 13.8倍 | 2.74倍 | 2.89% | −12.5% | 直動案内(LMガイド)世界首位 |
| ナブテスコ(6268) | 5,878億円 | 23.8倍 | 2.02倍 | 1.65% | −14.5% | ロボット関節用精密減速機・建機油圧 |
| 安川電機(6506) | 1兆3,151億円 | 27.2倍 | 2.64倍 | 1.46% | — | ACサーボ・産業用ロボット大手 |
※ 株価指標は株探の2026年10月5日時点の表示値(予想PERは各社の会社予想ベース)。3カ月騰落率は7月6日終値比。参考:TOPIX連動ETF(1306)は同期間+0.2%。
軸受3社(NSK・NTN・ジェイテクト)はいずれもPBR0.8倍前後で、不二越のPBR0.69倍は同業と比べても一段低い。一方、配当利回りは同業が3%台なのに対し不二越は1.9%と見劣りし、株主還元の厚さの差がバリュエーションの差に表れている面もある。予想PERは16.8倍と軸受Peer(NSK・NTN・ジェイテクト・THK)の中央値(14.55倍)より高く、「利益に対して安い」わけではない点は押さえておきたい。
カタリストカレンダー(向こう6カ月)
| 日付 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年10月6日 | 3Q決算・株式分割発表を受けた最初の取引日 | ★★★★ | 未織込(PTS+3.6%) |
| 2026年10月中旬 | 工作機械受注 9月速報(日本工作機械工業会) | ★★ | 定例 |
| 2026年11月10日 | 中国のレアアース輸出規制の一部停止措置の期限 | ★★ | 一部 |
| 2026年11月30日 | 期末配当(110円)・株式分割の基準日 | ★★★ | 一部 |
| 2026年12月1日 | 株式分割(1→5株)の効力発生 | ★★ | 一部 |
| 2027年1月中旬 | 2026年11月期 通期決算・2027年11月期計画(ROE目標・還元策) | ★★★★★ | 未織込 |
| 時期未定 | 米国の産業機械・ロボット232条調査の結論 | ★★★ | 未織込 |
※ レーティング⑥は今後3カ月(2027年1月上旬まで)の材料で採点。通期決算(1月中旬)は採点の対象外。
財務リスク
- 低ROEの構造:計画ROE4.3%(3Q年率5.0%)は資本コストを下回る水準とみられる。PBR0.69倍のディスカウントはこの裏返しで、改善が続かなければ割安は固定化しうる。
- 有利子負債の増加:3Q末の有利子負債は951億円(期初832億円)。短期借入金が+112億円、CPが+50億円増え、電子記録債務は△96億円減った。運転資本の負担を借入で賄っている形で、ネットD/Eは0.33倍。
- 在庫:棚卸資産は728億円と期初比+45億円(仕掛品+21億円、原材料+19億円)。受注増に伴う積み上がりとみられるが、需要が反転した場合は評価損のリスクになる。
- 構造改革費用の継続:3Q累計で8.96億円(棚卸資産評価損4.03億円・特別退職金等1.45億円など)を特別損失に計上。3期連続の発生で、4Qの追加計上の有無が純利益計画の達成を左右する。
- シクリカル・通商:建機・自動車・工作機械の景気循環に業績が大きく振れる。中国の工作機械・カーハイドロリクスの減少、米国の関税政策、円高への反転が主な下振れ要因。
- 持分法・連結範囲:持分法投資損益は3Q累計0百万円、非支配株主損益11百万円と軽微。連結範囲の重要な変更もなく、営業利益で実態を追える構造である。
まとめ
不二越の2026年11月期第3四半期は、営業利益が累計+72.8%、3カ月単独では+94%と、中間期からさらに勢いを増した。建機向け油圧の回復、米州・ASEAN・インドの需要、特殊鋼の伸びに、価格転嫁と構造改革の効果が重なり、3Q単独の営業利益率6.9%は2022年のピーク期を上回った。受注もBook-to-Bill 1.03と売上を上回って推移し、通期計画の達成ハードルは3Qまでの実績からみて高くない。同日には1株→5株の株式分割も発表した。
一方で、ROEは計画で4.3%と低く、売上はまだ2023年のピークを下回る。業界の工作機械受注が過去最高圏にあるなかで同社の工作機械は2桁減収と、統計の追い風を取り込めていない分野もある。軸受ではNSK・NTNの経営統合が進み、ロボットでは中国勢との価格競争が続くなど、競争環境も楽ではない。本記事のレーティングは品質★★☆☆☆(34/70)/価格C(適正)とした。「利益の回復は本物だが、資本効率はまだ低く、株価は利益水準に見合っている」というのが現時点の整理だ。良い決算であることと、株価が割安であることは別の問題である。1月の通期決算で示される次期計画とROE・還元方針が、評価を見直す最大の分岐点になる。読者自身の時間軸とリスク許容度に照らして判断したい。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。理論株価の試算・マルチプル比較・レーティング・TimesFMによる予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価・統計値を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月5日)の公開情報に基づいています(初版:2026年7月14日)。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
▶ 他の機械株の分析は機械株リサーチシリーズ一覧から。
Follow me!