2026年10月9日発表の2027年2月期 第2四半期(中間期)決算を受けた全面改稿版(初版: 2026年6月16日、前回更新: 2026年7月11日)。レーティング基準を独自基準 v2.2 に改定しました(バリュエーションを品質スコアから分離し、価格判定A〜Eとして別掲)。旧版の★とは採点方法が異なるため、単純比較はできません。
※ 本記事は機械株リサーチシリーズの一つです。
「受注は四半期で過去最高。それなのに営業利益予想は引き下げ」——2026年10月9日、安川電機(6506)が発表した中間決算は、需要と利益のねじれをそのまま映す内容でした。第2四半期(6〜8月)の受注高は1,854億円(前年同期比+38%)と過去最高を更新しました。一方、通期予想は売上収益を5,800億円→6,000億円に引き上げながら、営業利益は600億円→575億円に下方修正しています。基幹システム(ERP)移行に伴う生産・出荷の混乱が、上期の利益を削ったためです。
安川電機(6506・東証プライム)は、ACサーボモータ・インバータの「モーションコントロール」と、産業用ロボット「MOTOMAN」を二本柱とするFA(ファクトリーオートメーション)の中核企業です。【需要ドメイン:FA自動化(サーボ・インバータ)/産業用ロボット(半導体・データセンタ・ヒューマノイド/フィジカルAI)/システムエンジニアリング】
株価は、7月10日の第1四半期決算後に急落しました。翌営業日の7月13日に▲14.3%、3ヶ月では▲30%です。10月9日の終値は4,783円でした。本記事では、決算短信・決算補足説明資料・EDINETのデータに加え、機械株として必ず押さえる3点(機械受注・工作機械受注との連動/仕向け地別売上比率/想定為替と感応度)を最新値で整理しました。そのうえで、「受注の強さ」と「利益の弱さ」のどちらが株価の主役になるのかを検証します。なお本記事は調査分析の情報提供であり、投資判断の最終責任は読者にあります。
総合評価 — 品質★★★☆☆(36/70)/価格C(適正)
| 品質スコア | ★★★☆☆(36/70) |
| 価格判定 | C(適正)— マルチプルの中心値は現値比▲4%〜+3%。DCFは大幅に下回る(▲43%) |
| 資本イベント素地(TOB/MBO) | 該当なし(PBR2.46倍・親会社なし・実質ネット有利子負債) |
| 国策アライン度 | 3/10(低い)— 省力化・AIロボットは政策文書で言及されているが、同社への到達経路は未確認 |
| テーマ適合度(フィジカルAI・ヒューマノイド) | 18/40(中程度)— ヒューマノイド用アクチュエータは「開発中」で、売上寄与は未開示 |
| 上抜け素地 | 1/6(⑥カタリストを−1調整) |
品質7軸スコア(各10点)
| 評価軸 | スコア | 根拠(数値) |
|---|---|---|
| ①成長性 | 6/10 | 売上の3期CAGRは▲0.8%(2023年2月期5,560億円→2026年2月期5,421億円)。今期計画は+10.7%だが、うち222億円は為替で、為替を除くと約+6.6%。第2四半期の受注は+38%と過去最高で、先行指標は強い |
| ②収益性 | 5/10 | 営業利益率は前期8.7%、上期7.7%、今期計画9.6%。ROEは前期7.7%、今期は約9.5%(推計)。一人当たり営業利益は379万円で前期比▲3%。ファナックやキーエンスとは利益率の水準が大きく異なる |
| ③収益の質・連結範囲 | 6/10 | 上期の営業CF÷営業利益は2.07倍と強い。一方で持分法投資利益は19.9億円(税前利益の7.7%、前年同期0.7%)に急増し、その中身は開示資料から特定できない。前々期(2025年2月期)は関連会社株式の売却益で純利益がかさ上げされていた |
| ④競争優位性 | 6/10 | サーボとロボットの一貫メーカー。ただし中国の汎用サーボ市場では汇川(Inovance)が30.2%、安川は一桁台の約6%(民間白書、2025年)。中国のロボット市場は国産メーカーが55%(IFR)。「サーボ世界首位」を裏付ける第三者統計は未確認 |
| ⑤需給ポジション(直近3ヶ月) | 1/10 | 株価は7/9の6,816円→10/9の4,783円で▲29.8%。同期間のTOPIX+2.1%を31.9pt下回る。信用倍率は26.8倍と高く、買い残が重い |
| ⑥カタリスト(今後3ヶ月) | 5/10 | 10/13の決算説明会、第3四半期決算(2027年1月上旬見込み・日付未公表)、サーボ生産の正常化の確認。本体の採点は6点で、上抜け素地1/6のため−1点調整 |
| ⑦リスク耐性 | 7/10 | 親会社所有者帰属持分比率59.8%、ネットD/Eレシオ0.12。中国の売上比率は23%。棚卸資産は2,181億円(4.6ヶ月分)、設備投資は年580億円と重い。ERP定着の実行リスクが残る |
※本レーティングは公開情報に基づく独自の定量評価であり、投資判断を推奨するものではありません。品質★3×価格Cは「中立」の組み合わせです。7月時点の「需要は本物だが株価は割高」という状態から、「需要はさらに強まったが、利益と株価がついてきていない」状態に移りました。推計値には「推計」と明記しています。
中間決算の要点:受注は過去最高、営業利益は下方修正
| 区分 | 売上収益 | 営業利益 | 税引前利益 | 親会社帰属利益 |
|---|---|---|---|---|
| 中間期実績(3〜8月) | 2,856億 +9.8% |
221億 ▲5.5% |
260億 +3.0% |
190億 +4.1% |
| うち第2四半期(6〜8月) | 1,466億 +9.0% |
136億 +5.8% |
— | 135億 +19.9% |
| 通期 前回予想(4/10) | 5,800億 | 600億 | 650億 | 470億 |
| 通期 今回予想(10/9) | 6,000億 +10.7% |
575億 +21.5% |
655億 +32.2% |
475億 +34.8% |
出所: 2027年2月期 第2四半期(中間期)決算短信・決算補足説明資料(2026年10月9日)、株探。第2四半期の単独値は会社資料およびMINKABU PRESSによります。年間配当は72円(中間36円・期末36円)で据え置き、予想配当性向は39.3%です。
1. 受注は四半期で過去最高、受注/売上比は1.26倍。第2四半期の受注高は1,854億円(前年同期比+38%、前四半期比+13%)。セグメント別では、モーションコントロールが911億円(+56%)、ロボットが776億円(+33%)でした。ACサーボの受注は前年同期比+76%で、地域別では米州+170%、アジア(中国除く)+195%と急増しています。所在地別でも国内+18%、米州+60%、欧州+36%、中国+35%、アジア+53%と、すべての地域で増えました。データセンタ・半導体関連の設備投資が、サーボとインバータの両方を押し上げています。第2四半期の受注/売上比(Book-to-Bill)は1.26倍で、受注が売上を大きく上回っています。
2. 営業利益の下方修正は「需要」ではなく「供給」の問題。上期の営業利益は▲13億円の減益でした。会社の増減分析によると、為替+46億円と増収効果+36億円がプラスに働いた一方、総間接費の増加▲63億円と、その他▲27億円(欧州の事業構造改革費用など)がそれを上回りました。基幹システムの移行に伴う生産・出荷の滞りで、ロボット事業は営業利益60億円(▲43.3%、利益率5.0%)に落ち込みました。報道によれば、サーボの生産正常化は第3四半期へずれ込んでいます。通期予想の修正は、売上が+200億円(円安による)、営業利益が▲25億円で、為替を除けば実質的な下方修正です。
3. 下期は「営業利益+47%」が前提。通期予想から上期実績を引くと、下期は売上収益3,144億円(前年下期比+11.5%)、営業利益354億円(+47.5%)、営業利益率11.3%です(当社算出)。第2四半期の営業利益136億円(利益率9.3%)からは、四半期あたり約177億円への上積みが必要になります。過去最高の受注と第1四半期→第2四半期の改善(+51億円)は追い風です。しかし、第1四半期・第2四半期と2度続けて生産正常化が遅れた経緯を踏まえると、下期の挽回には実行リスクが残ります。SBI証券は今期の営業利益を525億円と会社計画より低く見込んでいます(10月2日時点、MINKABU PRESS報道)。
セグメント別(中間期):モーションが牽引、ロボットが足を引っ張る
| セグメント | 売上収益 | 前年比 | 営業利益(率) | 前年比 | 通期予想の営業利益(率) |
|---|---|---|---|---|---|
| モーションコントロール | 1,373億 | +21.7% | 160億(11.6%) | +32.8% | 394億(13.6%)←前回420億 |
| ロボット | 1,184億 | ▲0.7% | 60億(5.0%) | ▲43.3% | 178億(7.1%)←前回210億 |
| システムエンジニアリング | 208億 | +11.2% | 35億(16.8%) | +79.5% | 56億(13.5%)←前回32億 |
| その他(物流等) | 91億 | ▲3.5% | 6億(6.3%) | ▲38.5% | 15億(8.4%) |
出所: 決算補足説明資料。モーションのACサーボは、半導体・電子部品・工作機械向けを中心に全地域で増収しました。インバータは、データセンタの空調・サーバー冷却向け(マトリクスコンバータU1000)、半導体製造装置向け、オイル・ガス向けが伸びています。ロボットは米州(自動車)と中国(半導体ロボット)が好調でしたが、日本は基幹システム移行の影響で販売が減りました。通期予想の営業利益は、モーションとロボットの合計で▲58億円引き下げられ、システムエンジニアリングが+24億円上方修正されています。
機械株として意識すべき3つの視点
半導体株と違い、機械株は「受注先行指標 × 仕向け地 × 為替」で業績の振れが決まります。安川電機を評価するなら、この3点を必ずセットで見る必要があります。
① 機械受注・工作機械受注との連動(先行指標)
モーションコントロール(ACサーボ・インバータ)は工作機械や一般産業機械に組み込まれる基幹部品で、売上は最終需要家の設備投資、とりわけ工作機械の受注に連動します。ロボット部門は、自動車・電池・半導体工場の設備投資に連動します。
工作機械受注(日本工作機械工業会)は加速しています。2026年8月は1,978.7億円(確報・前年同月比+64.7%)、9月は2,232.1億円(速報・+60.4%)でした。9月の内訳は内需639億円(+46.5%)、外需1,593億円(+66.8%)です。業種別(8月確報)では電気機械が+210%、精密機械が+163%と、半導体・電子部品向けが際立っています。外需では中国が+61.7%、台湾が+195%でした。安川のACサーボ受注+76%は、この統計の動きと整合しています。
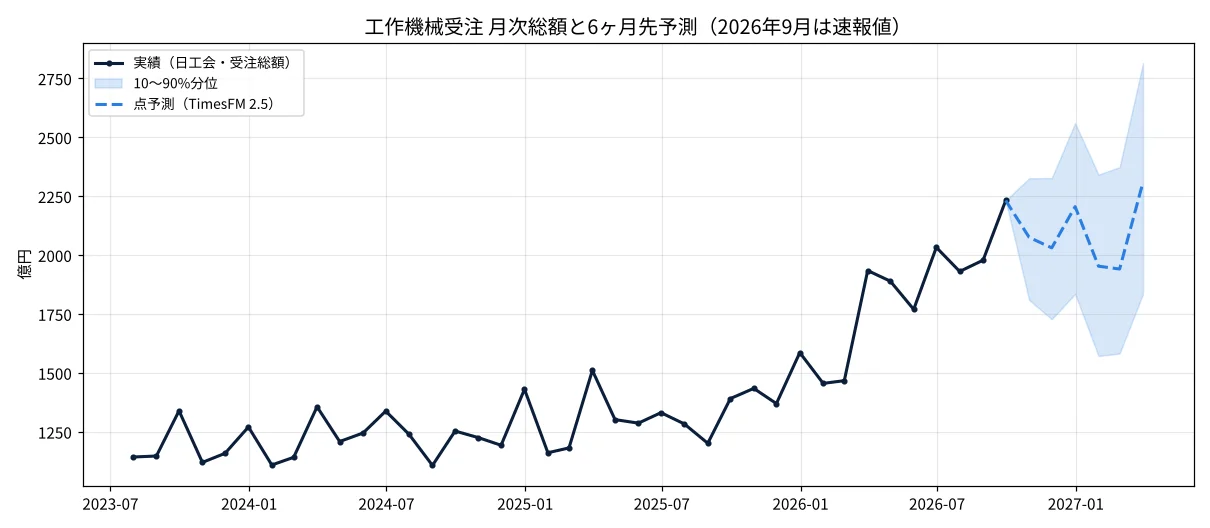
Google Researchの時系列基盤モデルTimesFM 2.5で、工作機械受注(月次総額・2023年7月〜2026年9月の39ヶ月)の6ヶ月先をゼロショット予測しました。点予測は2026年10月〜2027年3月にかけて1,940〜2,310億円の高原状態を示し、10〜90%のレンジは2027年3月時点で1,835〜2,814億円です。モデルは直近の急増を「水準の切り上がり」として外挿しており、急減のシナリオは中心にはありません。上振れ材料はAIデータセンタと半導体の設備投資の継続、中国の設備投資の回復です。下振れ材料はAI投資の調整(OpenAIをめぐる報道で10月9日にAI・半導体株が売られた局面のような心理の変化)、大型案件の一巡、米国の通商政策です。系列が短い(39点)ため、統計的なベースラインとしてのみ扱ってください。
出所: 日本工作機械工業会 受注速報(2026年9月分)・受注確報(2026年8月分)。予測は統計的ベースラインであり、投資助言・目標株価ではありません。データと予測結果はローカルに保存し、機械株の各レポートで再利用しています。
② 仕向け地別売上比率と地域環境(中間期)
| 地域 | 売上収益 | 構成比 | 前年比 | 2Q受注 前年比 | 需要環境(会社開示) |
|---|---|---|---|---|---|
| 日本 | 707億 | 24.8% | ▲3.2% | +18% | 半導体・電子部品が好調。自動車にも回復の兆し。売上減はERP移行の影響 |
| 米州 | 781億 | 27.3% | +26.2% | +60% | データセンタ・半導体が旺盛。オイル・ガスの大口案件も増加 |
| 欧州・中東・アフリカ | 335億 | 11.7% | +0.8% | +36% | 自動車は慎重姿勢が続くが、半導体が拡大し自動化も回復の動き。構造改革を実施中 |
| 中国 | 667億 | 23.4% | +15.1% | +35% | 半導体投資で好調。自動車は大口案件があった前年に比べ減少 |
| アジア(除く中国) | 366億 | 12.8% | +7.3% | +53% | 韓国・台湾の半導体が高水準 |
出所: 決算補足説明資料(所在地別売上収益・所在地別受注推移)。海外売上比率は75.2%です。前回記事以降、最大市場は米州(27.3%)に入れ替わりました。米州はデータセンタ向けのインバータと、ウィスコンシンでの現地生産投資が重なる戦略地域です。中国(23.4%)は受注+35%と回復が鮮明ですが、後述のとおり現地メーカーとの価格競争が最大のリスクです。
③ 想定為替レートと感応度
会社は下期(9月〜2月)の想定為替を、1ドル=145円→155円、1ユーロ=170円→180円、1元=20.5円→22.0円に見直しました。上期の実績は1ドル=159.8円、1ユーロ=184.9円、1元=23.48円です。通期の平均想定は、ドル157.4円・ユーロ182.5円となります。
| 通貨(1%変動あたり・通期) | 売上収益への影響 | 営業利益への影響 | 下期想定 |
|---|---|---|---|
| 米ドル | 16.3億円 | 4.0億円 | 155.0円 |
| ユーロ | 7.1億円 | 0.9億円 | 180.0円 |
| 人民元 | 13.5億円 | 3.7億円 | 22.00円 |
| 韓国ウォン | 4.0億円 | 1.8億円 | 0.107円 |
出所: 決算補足説明資料(2026年度通期の影響額の目安)。ドルとユーロを合わせても、1%の円安で営業利益は約5億円(計画575億円の1%弱)しか動きません。現地生産・現地調達の比率が高く、為替は業績の振れの主因ではありません。10月上旬の実勢(1ドル=158円台)は下期の想定155円よりやや円安で、小幅な上振れ要因です(ドル2%×4.0億円×半期で約+4億円、当社推計)。業績を左右するのは、受注を売上に変える供給能力(生産正常化)のほうです。
業績推移(2月決算・IFRS)
シクリカル株は「ピークとボトムの年」を取り違えると評価を誤ります。下表は決算期末(2月末)ベースで年度ラベルを統一しています。
| 決算期 | 売上収益 | 営業利益 | 営業利益率 | 当期利益 |
|---|---|---|---|---|
| 2023年2月期 | 5,560億 | 683億 ◀営業利益のピーク | 12.3% | 518億 |
| 2024年2月期 | 5,757億 ◀売上のピーク | 662億 | 11.5% | 507億 |
| 2025年2月期 | 5,377億 | 502億 | 9.3% | 570億 ※ |
| 2026年2月期 | 5,421億 | 473億 | 8.7% | 352億 |
| 2027年2月期 中間期(実績) | 2,856億 | 221億 | 7.7% | 190億 |
| 2027年2月期(会社予想・10/9修正) | 6,000億 | 575億 | 9.6% | 475億 |
※ 2025年2月期の当期利益570億円は、関連会社株式の売却・評価益(税前約268億円)による一時的な押し上げを含みます。出所: EDINET、決算短信。今期の売上6,000億円は過去最高を更新する計画ですが、営業利益575億円はピーク(683億円)の84%にとどまります。売上は過去最高でも、利益率は過去平均を下回るのが現状です。
需給環境・競争環境(2026年10月時点で洗い直し)
現局面は、AI関連投資に牽引されたデータセンタ・半導体の設備投資と、工作機械受注の急増が重なる「拡張局面」です。受注の数字はそれを明確に示しています。安川電機固有のテーマはフィジカルAIで、自律型AIロボット「MOTOMAN NEXT」を軸に非定型作業への適用を広げています。北九州のロボット第5工場では、サーボとロボットの一貫生産を本格稼働させました。ヒューマノイド向けアクチュエータは「開発中」の段階です。
競争環境の確認ポイント(今回の改稿で洗い直した4点)
- 中国ローカル勢の台頭: IFR(2026年9月24日発表)によると、2025年の中国の産業用ロボット設置台数は35.4万台で世界の約59%を占め、そのうち国産メーカーのシェアは55%に達しました。中国の汎用サーボ市場では、2025年に汇川(Inovance)が30.2%、地場ブランド全体で60%を占めます。日系は26%、安川は一桁台(約6%)と、中国のサーボ白書は推計しています(推計の範囲には注記があります)。中国メーカーのサーボ単価は前年比で▲4〜▲18%と下落が続いています。安川の中国売上は回復していますが、受注が戻っても単価と利益率が戻りにくい構造には注意が必要です。
- 競合の動き: ファナックの2026年4〜6月期の受注は約2,819億円(+36.9%、同社決算参考資料のグラフ値)で、中国+50.9%、FA部門+63.8%と、安川と同じ追い風を受けています。ABBのロボット事業は、ソフトバンクグループへの売却(2025年10月合意・約54億ドル)が2026年下期に完了する予定で、フィジカルAIの分野で資本力のある競合が生まれる可能性があります。
- ヒューマノイド: 中国では宇樹科技(Unitree)の上場(2026年8月)や、天津でのヒューマノイド量産開始が報じられ、地方政府の補助金も相次いでいます。安川はアクチュエータの開発と現場実証の段階で、事業化の時期は示されていません。
- 規制・通商: 米国では、IEEPAに基づく相互関税が最高裁の判断を受けて2026年2月に停止されました。一方、鉄鋼・アルミ派生品への232条関税は残り、「ロボット・産業機械」を対象とする232条調査は2026年8月時点でも継続中です(JETRO)。結論次第では、米州(売上の27%)の採算に影響します。
出所: IFR World Robotics 2026(2026年9月24日)、中国汎用サーボ市場白書(2026年版・民間調査)、ファナック決算参考資料(2026年7月31日)、ABB 2026年第2四半期決算、JETRO(2026年8月26日)。訂正: 前回版(7月11日)で「1Q決算後も株価は最高値圏(7月10日終値7,253円)」と記載していましたが、7月10日の終値は6,972円で、決算発表は同日の大引け後でした。翌営業日(7月13日)の終値は5,972円(▲14.3%)です。お詫びして訂正します。
バリュエーション — アップサイド/ダウンサイド試算(10月9日終値基準)
10月9日の終値は4,783円、時価総額は約1兆2,756億円です。会社予想EPS 183.11円に対して予想PERは26.1倍、PBRは2.46倍(BPS 1,943円)、配当利回りは1.51%です。7月時点(PER約38倍)から株価は大きく調整し、アナリストのコンセンサス目標株価は6,251円(株予報Pro、10月9日取得)で、現値より31%高い水準にあります(参考値)。前提: 自己株式を除く株式数2.594億株、有利子負債(リース含む)1,253億円−現金661億円=実質ネット有利子負債592億円、非支配持分105億円、今期EBITDA約835億円(営業利益575億円+減価償却費260億円)。
| 手法/シナリオ | 前提 | 理論株価 | 現値比 |
|---|---|---|---|
| ベア(今期EPS×PER20倍) | 生産正常化がさらに遅れ、PERが縮小 | 約3,660円 | ▲23% |
| EV/EBITDA 14〜17倍 | 今期EBITDA 835億円 | 約4,240〜5,200円 | ▲11〜+9% |
| ベース(今期EPS×PER25倍) | 会社計画を達成 | 約4,580円 | ▲4% |
| ミッドサイクル(PER25倍) | 売上6,000億円×2023年2月期〜2027年2月期(今期予想含む)の平均営業利益率10.3%、金融収支・持分法70億円、税率26%、非支配持分10億円でEPS約192円(推計) | 約4,800円 | ±0% |
| 来期(PER22〜25倍) | 来期営業利益725億円(SBI証券予想)、EPS約223円(推計) | 約4,900〜5,570円 | +3〜+17% |
| ブル(今期EPS×PER30倍) | フィジカルAIへの評価が再び高まる | 約5,490円 | +15% |
| DCF(サニティチェック) | WACC8.5%(感度7.5〜9.5%)、永久成長率2%、2030年2月期に営業利益率15.4% | 約2,740円 (2,300〜3,330円) |
▲43% (▲52〜▲30%) |
| 参考: コンセンサス目標株価 | 株予報Pro | 6,251円 | +31% |
出所: 決算短信・補足説明資料をもとにした独自試算。来期EPSは「SBI証券の営業利益予想725億円+金融収支・持分法約70億円、税率26%、非支配持分約10億円」で算出した当社推計です。DCFのFCFは「NOPAT+減価償却費−設備投資(580億円から逓減)−運転資本増加(増収額の30%)」です。売上は今期6,000億円→6,300億円→6,500億円→6,500億円→6,750億円、営業利益率は9.6%→11.5%→13.5%→15.4%(Dash 35の2029年度目標)→15.0%、税率26%、設備投資は580億円から380億円へ逓減する前提で、2027年2月期から5年間を予測期間としました(当社推計)。マルチプルの中心値(▲4%〜+3%)から、価格判定は「C(適正)」としました。各理論株価は前提を置いた試算値であり、株価の上昇・下落を予想するものではありません。ただし、重い設備投資を反映したDCFは現値を大きく下回ります。今の株価は「Dash 35の利益成長がある程度実現する」ことを前提にしており、7月時点の「割高」から、条件付きの「適正」に変わったと言えます。
東証 類似機械株比較(2026年10月9日時点)
| 銘柄(コード) | 時価総額 | 予想PER | PBR | 信用倍率 | 主力・差別化 |
|---|---|---|---|---|---|
| 安川電機(6506) | 1兆2,756億円 | 26.1倍 | 2.46倍 | 26.8倍 | サーボ+ロボットの一貫メーカー。フィジカルAI |
| ファナック(6954) | 5兆9,948億円 | 28.5倍 | 2.98倍 | 21.4倍 | CNC世界首位級・実質無借金。4〜6月期の受注+36.9% |
| オムロン(6645) | 1兆3,189億円 | 31.0倍 | 1.51倍 | 17.6倍 | 制御機器・センサ。構造改革からの回復途上 |
| ナブテスコ(6268) | 5,737億円 | 23.3倍 | 1.97倍 | 35.9倍 | RV減速機(ロボット関節)。安川も顧客 |
| ハーモニック・ドライブ(6324) | 5,991億円 | 98.2倍 | 7.24倍 | 1.2倍 | 波動歯車減速機。ヒューマノイド期待で高PER |
| キーエンス(6861) | 19兆5,879億円 | N/A | 5.50倍 | 2.5倍 | センサ・計測。営業利益率は50%前後 |
出所: 株探(2026年10月9日終値ベース)。キーエンスの予想PERは株探で会社予想が非開示のためN/Aです。安川の予想PER26倍は、ファナック(28.5倍)・オムロン(31倍)をやや下回るまで低下しました。一方、PBRと利益率の水準ではファナックとの差が大きく、「フィジカルAIの物語」から「供給を正常化できるか」へと評価の軸が移っています。
カタリストカレンダー(向こう6ヶ月)
| 時期 | イベント | 影響度 | 織り込み度 |
|---|---|---|---|
| 2026年10月13日 | アナリスト・機関投資家向け決算説明会(生産正常化の時期、下期の受注残の消化) | ★★★☆☆ | 一部 |
| 2026年10月29日/11月11日 | 工作機械受注(9月確報/10月速報) | ★★☆☆☆ | 一部(定例) |
| 2026年11月10日 | 中間配当36円の支払開始 | ★☆☆☆☆ | 織込済 |
| 2026年下期(日付未定) | ABBロボット事業のソフトバンクグループへの売却完了 | ★★☆☆☆ | 一部 |
| 2027年1月上旬(予定・未公表) | 第3四半期決算:サーボの生産正常化と、下期の営業利益354億円計画の進捗 | ★★★★★ | 未織込 |
| 継続 | 米国の232条調査(ロボット・産業機械)の結論 | ★★★☆☆ | 未織込 |
| 2027年4月上旬(予定) | 通期決算・2028年2月期の会社計画(Dash 35の2年目) | ★★★★★ | 未織込 |
レーティングの⑥カタリストは、今後3ヶ月(〜2027年1月上旬)の項目のみで採点しています。
上抜け素地チェック(6項目)
| 項目 | 判定 | 根拠 |
|---|---|---|
| 売買代金の増加(1ヶ月平均÷3ヶ月平均≥1.3) | ✕ | 約160億円÷約269億円=0.60倍(株探の日足から算出) |
| 上値のしこりが薄い | ✕ | 6月22日の終値高値7,655円まで+60%の距離。7月に急落した出来高帯(5,400〜6,000円)が上にある |
| 信用買い残の重石が軽い | ✕ | 信用倍率26.8倍で、買い残が厚い |
| 踏み上げ余地 | ✕ | 売り残は相対的に薄い |
| 浮動株が少ない | ✕ | 時価総額1.3兆円の大型株 |
| 未織り込みの材料 | ○ | 第3四半期の生産正常化、過去最高の受注残の消化 |
1/6のため、⑥を−1点調整しました。上抜け素地は「材料が出たときに値が動きやすい構造か」を見る指標で、上昇・下落を予想するものではありません。
財務リスク(人件費構造・持分法を含む)
| 人員・生産性指標 | 2025年2月期 | 2026年2月期 | 評価 |
|---|---|---|---|
| 連結従業員数 | 12,833名 | 12,483名(▲2.7%) | 人員は減少 |
| 平均年間給与(単体) | 870万円 | 860万円(▲1.1%) | 横ばい |
| 一人当たり売上収益 | 4,190万円 | 4,343万円(+3.7%) | 期末人員ベース |
| 一人当たり営業利益 | 391万円 | 379万円(▲3%) | 人員減でも利益が伸びていない |
| 労働分配率(推計人件費÷売上総利益) | 58.3% | 56.1% | やや低下 |
出所: EDINET(有価証券報告書)。推計人件費は「単体の平均年間給与×連結従業員数」による概算で、海外子会社との給与水準の差は反映していません(推計)。今期上期は総間接費が63億円増えており、システム投資や人財投資による固定費の増加が利益率の回復を遅らせています。
- 持分法・連結範囲: 上期の持分法投資利益は19.9億円(前年同期1.7億円)で、税前利益の7.7%を占めます。持分法で会計処理されている投資は55億円→76億円に、のれんは74億円→106億円に増えました(連結範囲の変更を伴う子会社株式の取得あり)。個別の持分法適用会社の業績は開示資料から特定できず、営業利益には現れない利益の比重が上がっている点に注意が必要です。非支配持分の利益は3.4億円と軽微です。
- キャッシュフロー: 上期の営業CFは456億円(前年同期比+298億円)、FCFは160億円の黒字です。営業債権の回収(+71億円)が寄与しました。一方、今期の設備投資計画は580億円(減価償却費260億円の2.2倍)と重く、米国ウィスコンシンのキャンパス構想などの投資が続きます。
- 在庫と生産: 棚卸資産は2,181億円(回転月数4.6ヶ月)です。過去最高の受注を消化するために必要な在庫ですが、ERP定着の遅れが続けば、在庫と納期の両面で負担になります。
- 財務体質: 親会社所有者帰属持分比率は59.8%、有利子負債(リース含む)は1,253億円、ネットD/Eレシオは0.12と健全です。
国策アライン度・テーマ適合度の内訳
国策アライン度 3/10(低い): 人手不足に対応する省力化投資や、AI・ロボットの社会実装は政策文書(骨太の方針等)に明記され、省力化投資の補助制度も複数年度にわたって続いています。ただし、安川電機がこれらの制度でどれだけ売上を得ているか(採択実績・受注)は確認できず、到達経路は未確認です。業績を左右する規模とは言えません。
テーマ適合度 18/40(中程度): ここでのテーマは「フィジカルAI・ヒューマノイド(AIが物理世界で自律的に作業するロボットの社会実装)」です。技術の非連続性、第三者によるTAM推計、実装マイルストーン、大手による資金投入(ソフトバンクグループによるABBロボット事業の買収、中国の地方補助金)の4項目を満たします。採点は①量的寄与3点(MOTOMAN NEXTの売上は未開示、ヒューマノイド用アクチュエータは開発中)、②純度5点(ロボットは売上の約41%だが、時価総額1.3兆円の大型株)、③サイクル位置4点(6月に7,655円の高値を付けた後▲38%と、テーマとしての物色は一巡)、④希少性6点(サーボと完成ロボットの両方を持つ上場企業は少数だが、関連銘柄は多い)です。テーマの注目度に対して売上寄与はまだゼロに近く、株価がテーマで反応しても業績の裏付けを伴わない点を明記しておきます。
資本イベント素地: PBR1倍割れ、親子上場、ネットキャッシュ過多のいずれにも該当しないため「該当なし」としました。
まとめ
安川電機の中間決算は、需要と供給のねじれを示す決算でした。需要面では、第2四半期の受注が1,854億円(+38%)と過去最高を記録し、ACサーボは+76%、受注/売上比は1.26倍です。工作機械受注も9月に+60%と加速しています。データセンタ・半導体の設備投資を起点とした追い風は、7月時点よりはっきり強まりました。一方の供給面では、基幹システム移行に伴う生産・出荷の混乱が続き、ロボット事業の上期営業利益は▲43%、通期の営業利益予想は為替の追い風があっても▲25億円の下方修正です。
株価は7月の決算後に急落し、3ヶ月で▲30%です。予想PERは26倍まで下がり、マルチプルでは「適正(C)」の水準になりました。7月時点の「需要は本物だが株価は成長を先取り」という状態から、「需要はさらに強いが、それを利益に変える力が問われている」状態に変わったと言えます。品質スコアが★3(36/70)にとどまるのは、利益率・一人当たり利益の停滞、中国でのサーボの価格競争、需給の悪化(⑤=1点)を反映した結果です。
次の焦点は、2027年1月上旬の第3四半期決算です。(1)サーボの生産正常化が予定どおり進んだか、(2)下期の営業利益354億円(前年下期比+47%)のペースに乗ったか、(3)過去最高の受注残が売上と利益率にどう反映されるか、の3点が評価を左右します。優良な事業基盤があることと、現在の株価が割安であることは別問題です。受注の強さが利益に変わるかどうかを、四半期ごとに冷静に確認していく局面です。
免責事項・ディスクレーマー
本記事は機械・FA・資本財関連企業に関する調査分析の情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。DCF試算・マルチプル比較・レーティング・TimesFM予測は独自の前提条件に基づく推計であり、実際の企業価値や将来の株価を保証するものではありません。機械・資本財産業は景気循環・設備投資動向・為替・地政学リスク等により業績が大幅に変動する可能性があります。投資判断はご自身の責任において、十分な情報収集と専門家への相談のうえで行ってください。
本記事の情報は記載日時点(2026年10月10日)の公開情報に基づいています。筆者は本記事で言及した銘柄のポジションを保有している可能性があります。
Follow me!