決算分析– tag –
-

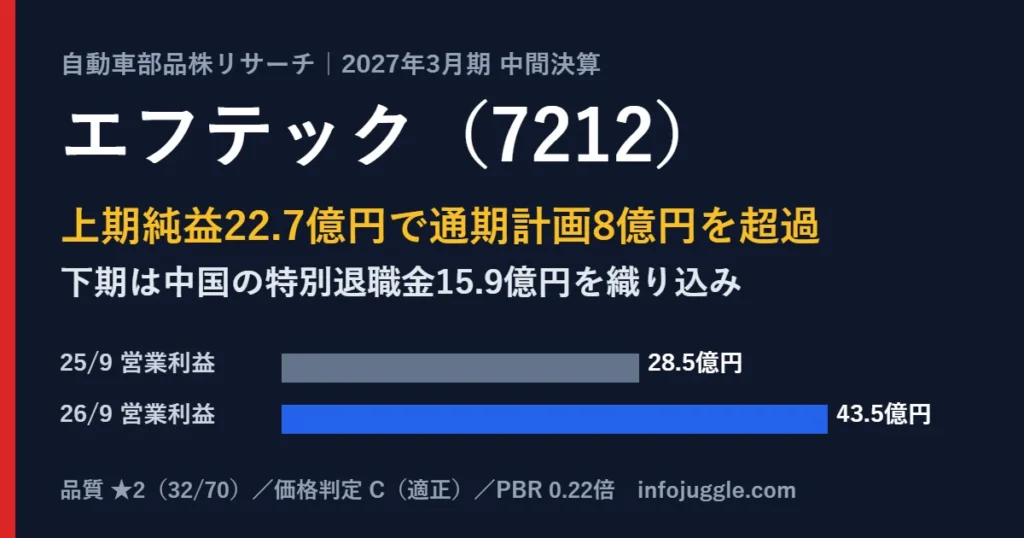
エフテック(7212)決算分析|上期で通期純益超え
エフテック(7212)の2027年3月期中間決算を分析。上期純利益22.7億円は通期計画8億円を既に超過。据え置きの理由は中国の特別退職金15.9億円。ホンダ向け66%、PBR0.22倍の背景、3手法の理論株価と7軸レーティングを整理。 -
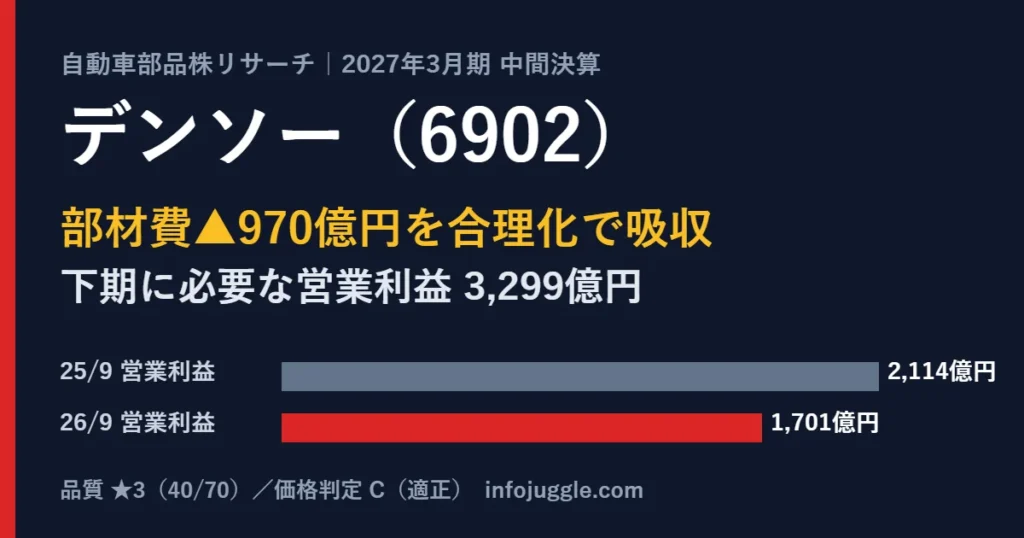
デンソー(6902)決算分析|部材費970億円の重み
デンソー(6902)の2027年3月期中間決算を分析。営業益19.5%減の主因は部材費▲970億円(メモリー440億円)。下期に必要な3,299億円、想定為替との乖離、トヨタG56.4%の両面、3手法の理論株価と7軸レーティングを整理。 -
テセック6337|上期営業益3.9倍、受注倍増を検証
テセック(6337)の2027年3月期上期決算を分析。営業利益約3.9倍、ハンドラ受注はFY2000以来の高水準で受注残43.7億円。通期据え置きの意味、ミッドサイクル基準の株価試算、Peer比較、中国勢との競争を7軸で整理します。 -
テリロジーHD(5133)|OTと官公庁で急騰の実力
テリロジーHD(5133)を業績・財務・株価で検証。OTセキュリティと官公庁向け脅威インテリジェンスで受注は好調だが、株価は3週間で約2倍、信用買い残は発行済株式の1割超。国策との接点と過熱度を7軸レーティングで両論整理。 -
エンカレッジ(3682)|内部不正対策の老舗と割安感
エンカレッジ・テクノロジ(3682)を業績・財務・株価で検証。特権ID管理と証跡監査の専業で、手元資金は時価総額の約7割、EV/営業利益は約4倍。一方でライセンス売上は2期連続減少。割安の理由と7軸レーティングを両論で整理。 -
セキュアヴェイル(3042)|株価5倍とAI-SOCの実力
セキュアヴェイル(3042)を業績・財務・株価で検証。AI-SOCで成長を狙うが今期1Qは減収・赤字。無借金で現金は厚い一方、株価は4ヶ月で一時5倍、予想PER約86倍。空売りの踏み上げ構造と7軸レーティングを両論で整理。 -
GSX(4417)分析|人材と教育で伸びる成長株の割高感
グローバルセキュリティエキスパート(4417)を業績・現金創出力・株価で検証。年25%成長と利益率改善を計画どおり実現する一方、営業CFは利益の約半分。人材・教育事業の伸び、提携戦略、予想PER約58倍の評価と7軸レーティング。 -
サイバートラスト(4498)|上期最高益と急騰後の株価
サイバートラスト(4498)の2Q決算を分析。上期は営業利益+28.6%で過去最高、本人確認iTrustは+80%に加速。通期予想は精査中で据え置き、サーバー証明書は−36%。高値3,070円から2割超下落した株価と信用需給を7軸で再評価。 -
トレンドマイクロ(4704)分析|AIコスト増と株価の実力
トレンドマイクロ(4704)を業績・競争・株価で検証。売上は過去最高でもAIトークンコスト増で営業益予想を21%下方修正。Vision OneのARR、米国の苦戦、全額還元方針、予想PER約31倍の評価と7軸レーティングを両論で整理。 -
FFRI(3692)分析|国産セキュリティの実力と割高感
FFRIセキュリティ(3692)を国策・業績・株価で検証。前期は営業益+67%、今期1Qは人件費増で30%減益。Kプログラムなど政府案件の到達経路、製品ライセンスの減少、予想PER約58倍の評価と7軸レーティングを両論で整理。